Les prix du cuivre et du nickel pourraient doubler au cours de la prochaine décennie, sous l’effet de la demande dans les domaines de la construction, de la transition énergétique et de l’électrification, suggère un nouveau rapport de la société mondiale de services financiers Coface.
L’aluminium, le cuivre et le nickel pourraient être confrontés à des déficits d’approvisionnement équivalant en moyenne à environ 10 % de la demande d’ici 2035, les mineurs ayant du mal à mettre en ligne suffisamment de nouvelle production.
« Les droits de douane américains s’inscrivent dans le cadre d’un changement beaucoup plus vaste dans la manière dont les métaux sont échangés », a déclaré Marcos Carias, économiste pour l’Amérique du Nord chez Coface. « Les gouvernements restreignent le commerce des métaux depuis des années, et les mesures américaines ajoutent à cette pression à un moment où l’offre est déjà inférieure à la demande ».
Ce déséquilibre pourrait entraîner un marché haussier prolongé pour les métaux industriels, car les technologies d’énergie propre, les centres de données, les véhicules électriques, le stockage par batterie et l’expansion du réseau consomment davantage de matériaux tandis que les mineurs peinent à mettre en ligne de nouveaux approvisionnements. Contrairement aux cycles de courte durée des matières premières, Coface affirme que ces pressions reflètent des contraintes structurelles qu’une hausse des prix à elle seule ne pourrait pas résoudre rapidement.
Compression de l’offre
Jusqu’en 2035, l’offre devrait augmenter de 1 % pour le cuivre, de 1,5 % pour le nickel et de seulement 0,4 % par an pour l’aluminium. En comparaison, la demande devrait croître d’environ 1,8 % par an pour les trois métaux si la consommation suit le rythme moyen de la dernière décennie. Dans un scénario d’émissions nettes nulles, la croissance s’accélère pour atteindre environ 2,2 % pour l’aluminium et le cuivre et 4,5 % pour le nickel.
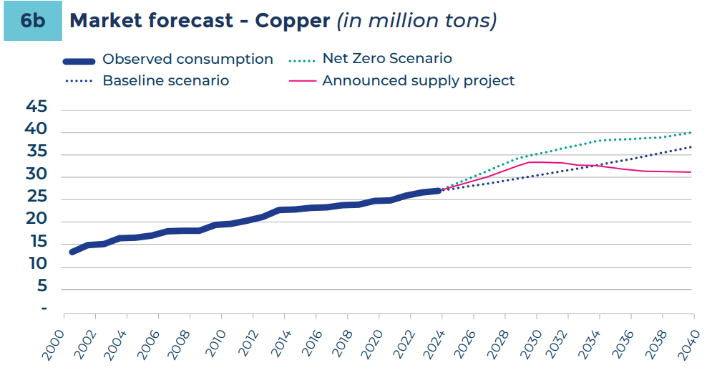
Le rapport de Coface sur les métaux industriels est basé sur une analyse des données de production, de consommation et de prix du London Metal Exchange, de l’US Geological Survey, de la Banque mondiale et de l’AIE.
Alors que la demande pour ces métaux augmente en raison de la transition énergétique, des nouvelles infrastructures de centres de données, des véhicules électriques, du stockage par batterie et de l’expansion du réseau, les analystes de Conface affirment que l’offre ne sera pas en mesure de suivre.
Même si les hausses de prix peuvent paraître cycliques, ils affirment que les pressions qui s’accentuent sur les marchés des métaux reflètent des changements structurels plus profonds affectant à la fois la demande et l’offre, ce qui contribuera à créer un nouveau marché haussier au cours de la décennie à venir.
L’une des raisons attribuées par Coface à cette tension est le fait que les développements miniers mettent plus de temps à être autorisés, ce qui retarde également la production qui pourrait alimenter la chaîne d’approvisionnement.
Les restrictions commerciales ajoutent une autre couche de pression. Coface a dénombré 1 138 restrictions à l’importation et à l’exportation de minerais en vigueur, soit plus du triple des 357 enregistrées dix ans plus tôt. Les mesures tarifaires américaines introduites au cours de l’année écoulée ont encore resserré le marché, selon le rapport.
« Pour les fabricants aux États-Unis, au Canada et au Mexique, cela signifie planifier une hausse des coûts des métaux sur le long terme au lieu d’attendre un accord commercial pour faire baisser les prix », a déclaré Carias.
Des résultats d’exploration incertains, des délais de traitement plus longs pour les nouveaux projets miniers de 15 à 20 ans, de faibles incitations à accroître la capacité minière et la valeur captée dans le raffinage et le traitement plutôt que dans l’extraction, tous contribuent à une compression structurelle de l’offre de minerai, a montré l’analyse.
Les prix futurs dépendront non seulement de la croissance de la demande, mais aussi de la capacité de la chaîne d’approvisionnement de chaque métal à répondre aux contraintes émergentes, ont-ils déclaré.
Échouer
La transition énergétique amplifie les tensions structurelles existantes alors que les technologies à faibles émissions de carbone accaparent une part croissante de la consommation de métaux.
Les technologies d’énergie propre pourraient représenter environ 35 % de la demande mondiale de cuivre et de nickel d’ici 2035.
Coface estime que le cuivre pourrait être déficitaire jusqu’à 17 %. Le déficit de cuivre affiné pourrait passer de 1,5 million à 6,5 millions de tonnes d’ici 2035, soit environ 11 % de la demande projetée, et dans un scénario net zéro, l’écart pourrait atteindre 17 %.
Dans un scénario de zéro net, le marché du nickel raffiné pourrait être confronté à un déficit de près de 35 % de la demande projetée, en grande partie tiré par la fabrication de batteries.
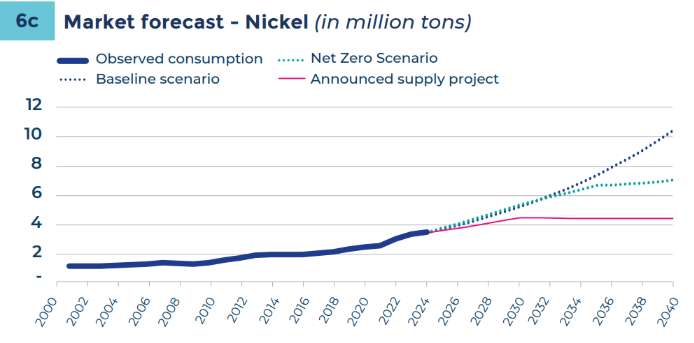
Coface prévoit un déficit d’aluminium compris entre 5 et 15 millions de tonnes, soit environ 10 % de la demande prévue, mais contrairement au cuivre et au nickel, il sera dû à des contraintes industrielles et énergétiques plutôt qu’à la rareté des ressources.
Lorsque les contraintes d’offre sont dues aux coûts de production ou aux incitations à l’investissement, la hausse des prix peut stimuler une capacité de production supplémentaire et accélérer le rééquilibrage du marché. Cependant, lorsque la disponibilité des matières premières est limitée, des prix plus élevés ne suffisent pas à débloquer une offre supplémentaire, ce qui entraîne une pression sur les prix à long terme, selon le rapport.