Cornish Metals (AIM : TIN) recherche 135 millions de livres sterling (180 millions de dollars) par le biais d’une vente d’actions à prix très réduit pour débloquer le financement du redémarrage de sa mine d’étain de South Crofty, avertissant qu’elle pourrait être incapable de payer ses dettes si l’accord échoue.
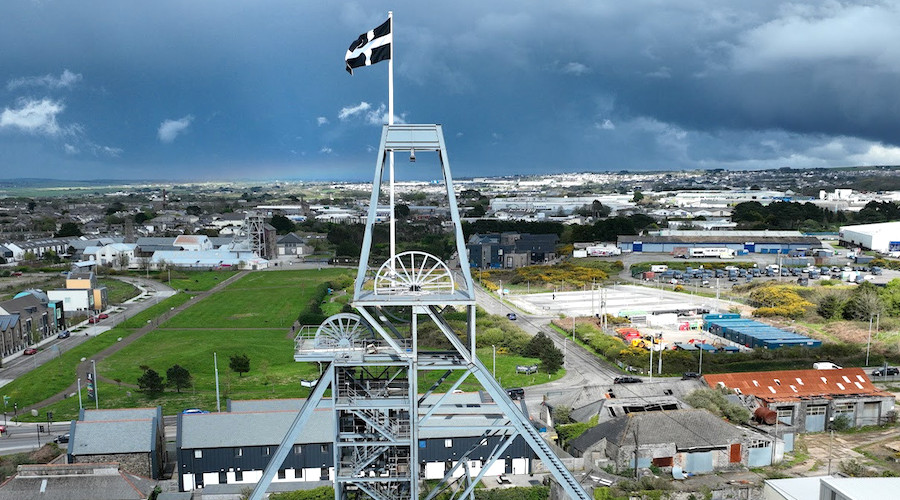
Le prix proposé de 60 pence est 41 % inférieur au dernier cours de clôture avant la pause de la négociation mercredi dernier. Les bénéfices serviraient à reconstruire l’ancienne mine d’étain près de Camborne, à environ 390 km au sud-ouest de Londres, où Cornish vise une première production à la mi-2028.
« Il n’y a aucune certitude que d’autres financements seraient disponibles à des conditions appropriées, voire pas du tout », a déclaré mardi la société, soulignant les conséquences si les actionnaires refusaient le financement.
La vente d’actions libérerait 210 millions de dollars de financement obligataire détenu sous séquestre, sous réserve d’autres conditions. Cela met un prix à un problème de financement que Cornish a révélé depuis des mois : les actionnaires sont confrontés à une dilution substantielle pour faire avancer le projet, même avec le soutien de Glencore (LSE : GLEN) et du National Wealth Fund britannique.
Glencore a accepté sous condition d’investir 11,2 millions de livres sterling et a signé un accord pour acheter tout le concentré d’étain de South Crofty pendant six ans issu de la production commerciale. Vision Blue Resources, le National Wealth Fund et les administrateurs de Cornish contrôlant ensemble environ 58 % des actions existantes se sont engagés à soutenir le vote de financement.
Avertissements antérieurs
Cornish a explicitement identifié des incertitudes importantes qui pourraient jeter un doute important sur sa capacité à poursuivre ses activités dans ses résultats annuels publiés le 2 avril. La société a déclaré qu’un financement supplémentaire était nécessaire pour développer South Crofty jusqu’à la production.
La publication des résultats intermédiaires du 24 septembre a réitéré l’avertissement, ne faisant état d’aucun chiffre d’affaires ni de passif à court terme dépassant les actifs à court terme. La poursuite des opérations dépendait d’un financement supplémentaire, y compris des capitaux propres nécessaires au déblocage du produit des obligations.
Le calendrier de financement de la direction a également glissé. Lors de l’annonce de l’accord obligataire le 7 mai, le PDG Don Turvey a déclaré que Cornish s’attendait à être entièrement financé et à annoncer une décision d’investissement finale au cours des mois d’été. La proposition de mardi prévoit plutôt une assemblée des actionnaires vers le 9 novembre.
Cornish doit réaliser une levée de capitaux d’au moins 161 millions de dollars d’ici le 21 novembre pour satisfaire à une condition de libération du produit de l’obligation, à moins que les détenteurs d’obligations ne prolongent le délai. La vente proposée dépasserait ce seuil.
Si les actionnaires la rejettent, Cornish a prévenu qu’elle ne remplirait probablement pas les conditions liées aux obligations et ne pourrait pas honorer ses dettes à leur échéance ni continuer à fonctionner comme elle le fait actuellement.
Coût pour l’actionnaire
Au prix proposé, une augmentation de 135 millions de livres sterling nécessiterait environ 225 millions de nouvelles actions, contre environ 125,5 millions déjà en circulation, avant les autres émissions. Les investisseurs existants qui ne participent pas verraient leur participation proportionnelle diminuer considérablement.
Les échanges restent suspendus en vertu de la règle de la fenêtre d’accès au capital de l’AIM.
Le financement n’est pas souscrit. Il comprend des souscriptions institutionnelles, directes et de détail, dont la réalisation dépend de l’approbation des actionnaires et d’autres conditions.
Le plan de financement de Cornish alloue 185 millions de livres sterling aux dépenses en capital du projet, 55 millions de livres sterling à la conversion des prêts d’actionnaires existants et des intérêts courus en capitaux propres et 32 millions de livres sterling aux intérêts obligataires pendant la construction et la montée en puissance de la production. Les obligations à six ans portent un intérêt annuel de 13,5 %.
Progression de la mine
South Crofty a fermé ses portes en 1998 et Cornish a acquis le projet en 2016. Son plan de développement prévoit environ 49 000 tonnes d’étain sous forme de concentré sur 14 ans, avec une production moyenne d’environ 4 700 tonnes par an pendant les années deux à six.
Le travail physique continue. Selon une mise à jour du 12 octobre, l’assèchement avait atteint plus de 400 mètres sous la surface, tandis que l’excavation de l’usine de traitement était pratiquement terminée et les travaux de génie civil avaient commencé. La remise en état du puits et l’assèchement devraient atteindre environ 730 mètres sous la surface au cours du premier semestre de l’année prochaine.
Cornish a toujours besoin de certains consentements, approbations et modifications en matière de planification et d’environnement avant la production, indique le communiqué de mardi.