Le système vieux de plusieurs décennies que l’industrie du cuivre utilise pour fixer le prix des minerais extraits se fracture face à une grave pénurie.
Depuis au moins les années 1980, une négociation annuelle entre une grande société minière et une grande fonderie de cuivre a fixé un prix de référence annuel qui est utilisé sur le marché pour déterminer comment les deux industries géantes se partagent les bénéfices de la production de cuivre.
Mais, avec les négociations contractuelles annuelles qui atteignent leur paroxysme, le nombre de transactions liées au prix de référence a déjà fortement diminué et devrait encore baisser l’année prochaine, selon le cabinet de conseil CRU Group.
Ce changement constitue un bouleversement majeur, affectant le prix de plus de 200 milliards de dollars par an du minerai de cuivre, appelé concentré. Un changement similaire par rapport aux prix de référence qui a eu lieu sur le marché du minerai de fer il y a près de deux décennies a été reconnu comme ayant généré une manne de bénéfices pour les mineurs.
Dans le cadre des accords d’approvisionnement annuels, les mineurs déduisent généralement les frais fixes de traitement et de raffinage du prix des concentrés pour couvrir le coût de leur fusion en cuivre fini. Pendant des décennies, le premier accord conclu entre un acheteur et un vendeur majeur a servi de référence suivie par le reste de l’industrie.
Au cours des dernières années, les contraintes sur l’approvisionnement minier – combinées à une augmentation de la capacité de fusion et à des enchères féroces de la part des négociants – ont fait chuter les prix de référence à des niveaux record. Mais ils ont encore baissé sur le marché au comptant, où les TC/RC se négocient désormais à des niveaux profondément négatifs, ce qui signifie en fait qu’ils sont ajoutés au coût des concentrés plutôt que déduits.
Alors que les négociations sur l’approvisionnement ont débuté à Londres le mois dernier, les dirigeants du secteur minier ont exigé que tout accord à prix fixe soit fixé à des niveaux proches de ceux du marché au comptant, selon les personnes impliquées dans les négociations, qui ont demandé à ne pas être identifiées car les discussions sont privées. Dans le même temps, les fonderies ont averti qu’elles étaient déjà confrontées à des pertes si importantes qu’elles avaient commencé à réduire leur production et prévoyaient de nouvelles réductions l’année prochaine.
Les mineurs et les fonderies devraient se rencontrer à nouveau pour des discussions cruciales lors d’un grand rassemblement industriel à Shanghai la semaine prochaine, mais le débat sur l’approvisionnement de l’année prochaine est devenu tellement polarisé que de nombreux acteurs du secteur se demandent s’ils seront en mesure de parvenir à un accord de référence.
Fait rare, Wood Mackenzie – sur lequel s’appuie une grande partie du marché pour ses prévisions d’offre et de prix – a décidé de ne pas proposer de prévision pour l’indice de référence de l’année prochaine.
« Le défi cette année est que les négociations se déroulent dans un contexte parmi les plus grandes divergences entre les conditions de référence et les conditions au comptant observées ces dernières années », a déclaré Anna Xu, analyste principale chez Wood Mackenzie.
Acheteur dominant
Le bouleversement sur le marché des concentrés de cuivre survient après une augmentation de la capacité de fusion en Chine, qui traite désormais plus de la moitié du cuivre extrait dans le monde.
Pendant des années, le fait d’être l’acheteur dominant a donné à la Chine un poids dans les négociations annuelles sur l’approvisionnement, mais la rareté des approvisionnements en minerais de cuivre a placé ses fonderies dans une position désavantagée. Alors que les fonderies chinoises négocient encore un accord de référence pour l’année prochaine, une grande partie de l’industrie s’est déjà tournée vers des accords liés à des indices de TC/RC au comptant fournis par des agences tierces comme Fastmarkets Ltd. et SMM.
Cette tendance imite un changement qui a transformé le marché du minerai de fer dans les années 2010, lorsque le groupe minier BHP a poussé les aciéries chinoises à conclure des accords qui leur donnaient une exposition passive aux indices de prix basés sur le marché au comptant.
La transition, intervenue alors que les prix du minerai de fer ont grimpé en flèche sous l’effet du boom des infrastructures chinoises, a contribué à générer d’énormes bénéfices pour les plus grandes sociétés minières de minerai de fer. Et alors que le marché s’est refroidi ces dernières années, la Chine a travaillé de manière agressive pour reconstruire son pouvoir de fixation des prix.
Sur le marché du cuivre, les fonderies chinoises résistent depuis plusieurs années aux pressions visant à indexer les prix, craignant une compression des marges similaire et avertissant que les indices pourraient être manipulés. Mais cette année, la pression est devenue trop forte pour beaucoup, car la pénurie de concentrés s’est intensifiée.
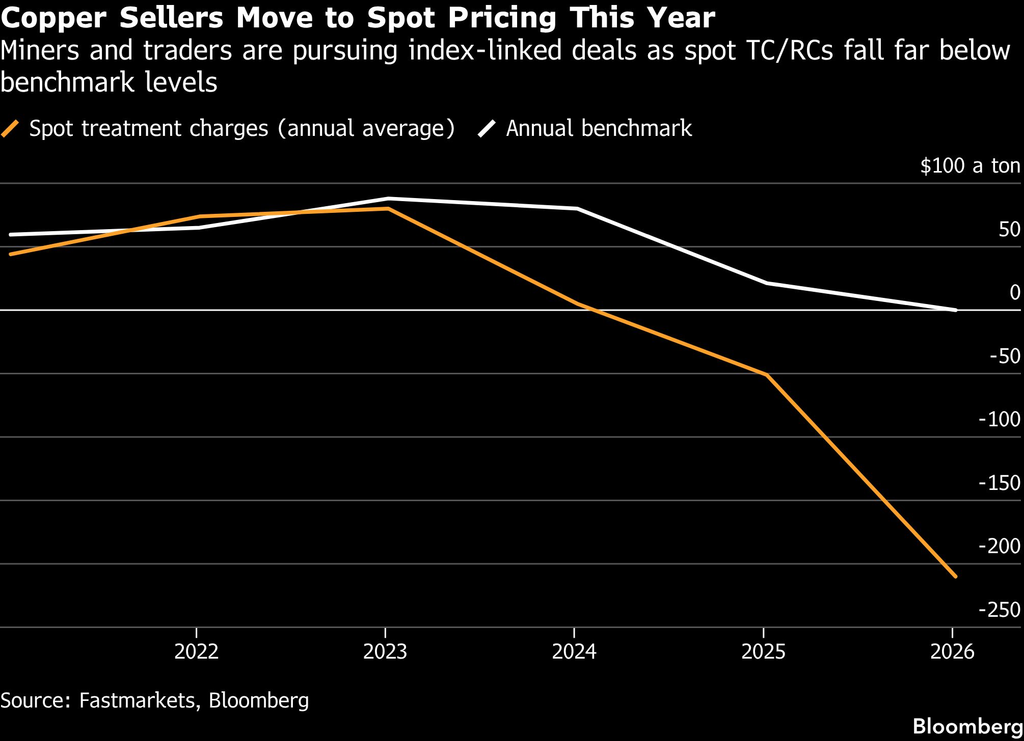
De nombreux producteurs et commerçants ont fait la transition cette année en facturant un TC/RC flottant, souvent dans le cadre d’un mécanisme de repli lorsque les deux parties ne parviennent pas à parvenir à un accord sur des contrats à long terme.
Moins de 30 % du commerce chinois de concentrés de cuivre a été lié à l’indice de référence cette année, contre plus de 50 % il y a à peine deux ans, selon le CRU. Ce ratio devrait encore diminuer en 2027, avec seulement 14 % des minerais importés de Chine susceptibles d’être évalués en utilisant la référence, estime-t-il.
Cela ferait de la tarification basée sur un indice la méthode principale de tarification des minerais de cuivre en Chine, mais dans l’industrie mondiale au sens large, le système de référence pourrait s’avérer plus difficile à contester pour les mineurs. À l’échelle mondiale, CRU s’attend à ce qu’environ 45 % des ventes de concentrés restent liées à l’indice de référence, y compris les contrats sur la durée de vie de la mine qui ne font pas systématiquement l’objet d’une renégociation.
Mais des fissures commencent également à apparaître en dehors du marché chinois. Les fonderies japonaises, en particulier, sont désireuses de conclure leurs propres accords à prix fixes qui ne suivent pas les normes chinoises. Certaines usines japonaises détiennent des participations dans de grandes mines de cuivre et ont fait valoir avec succès qu’elles avaient besoin de meilleures conditions pour protéger leurs marges.
Pourtant, cette pratique a alimenté des différends commerciaux, la société minière canadienne Teck Resources Ltd. et la société japonaise Sumitomo Metal Mining Co. se rendant en arbitrage pour savoir s’il fallait utiliser une référence chinoise ou japonaise dans les accords d’approvisionnement pluriannuels.
Même pour les fonderies chinoises, la situation économique semble de plus en plus difficile, y compris pour les principaux producteurs comme Tongling Nonferrous Group. L’entreprise envisage d’importantes réductions de production, car la baisse des prix des sous-produits pourrait menacer de lourdes pertes.
De nombreux producteurs sont sceptiques quant à la concrétisation de ces réductions, car les fonderies ont réalisé des bénéfices records cette année. Mais ces rendements ont été réalisés grâce à une reprise des sous-produits comme le soufre et l’or, qui s’inverse désormais, et un nouveau déplacement vers les indices au comptant pourrait accroître la pression commerciale sur les fonderies l’année prochaine.
Cela dit, les TC/RC au comptant ont cessé de baisser ces dernières semaines, et le risque pour les mineurs est que si les usines continuent de réduire leur production, la baisse de la demande de concentrés pourrait – pour la première fois depuis des années – commencer à faire revenir le marché en faveur des fonderies.
« La discussion plus large reste centrée sur la disponibilité des concentrés par rapport à la capacité de fusion », a déclaré Xu de Wood Mackenzie. « La manière dont l’industrie choisira d’équilibrer ces pressions concurrentes déterminera l’issue finale des négociations. »
(Par Julian Luk et Jack Farchy)