
Le marché de l’aluminium est aux prises avec une compression majeure de l’offre alimentée par la diminution des stocks de ce produit industriel crucial, les acheteurs étant confrontés à une hausse des prix du métal au comptant et à peu de perspectives immédiates de soulagement.
La crise se joue sur les bourses de Londres et de Shanghai, les deux marchés présentant une structure de prix connue sous le nom de déport, dans laquelle les métaux au comptant se négocient à des primes par rapport aux contrats à terme à date ultérieure en raison de contraintes de livraison immédiate. Cette pression survient après une forte baisse des stocks soutenant les contrats, les stocks de la Bourse des métaux de Londres ayant chuté de 56 % cette année pour atteindre leur plus bas niveau depuis 1990.
Les négociants et les fabricants de l’industrie de l’aluminium sont déstabilisés par ces mesures, alors que les acheteurs attendent une hausse de la production indonésienne qui devrait pousser le marché mondial vers un excédent dans les années à venir. Cette perspective a lourdement pesé sur les prix au cours des derniers mois, mais la réalité pour les acheteurs ayant besoin de métal au comptant est que les contraintes d’approvisionnement pourraient encore s’aggraver avant l’arrivée des nouvelles expéditions.
« Le déport reflète en réalité à quel point le marché physique est tendu à l’heure actuelle », a déclaré Ewa Manthey, stratège matières premières chez ING Bank NV. « Il n’existe pas beaucoup de sources évidentes de métal susceptibles de se frayer un chemin rapidement jusqu’au LME. »
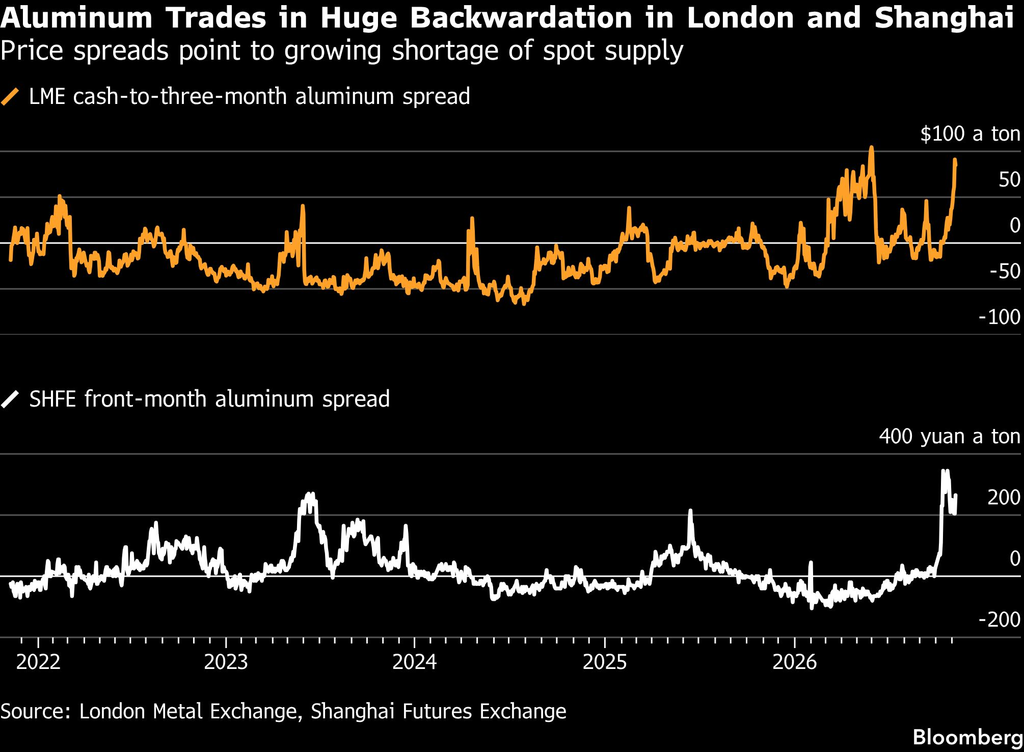
Sur le LME, les contrats au comptant ont bondi ce mois-ci et s’échangeaient lundi avec une prime de 92 dollars la tonne par rapport aux contrats à terme à trois mois, se rapprochant d’un sommet pluriannuel observé plus tôt cette année alors que le déclenchement de la guerre au Moyen-Orient limitait les expéditions en provenance de la région.
Les fournisseurs du Golfe ont depuis trouvé des solutions logistiques qui ont atténué le choc de l’offre, mais les itinéraires d’exportation sont désormais plus coûteux, plus risqués et plus longs. Certaines fonderies de la région se remettent encore des attaques directes contre leurs usines au début de la guerre.
En règle générale, les primes au comptant élevées alimentent une ruée pour livrer le métal dans les entrepôts de change, car les prix élevés incitent les négociants à écouler tout excédent de métal sur le LME.
Mais les contraintes persistantes sur les approvisionnements au Moyen-Orient – combinées au plafonnement réglementaire de la production chinoise d’aluminium et aux barrières commerciales qui alimentent également les tensions aux États-Unis et en Europe – signifient qu’il y a peu de stocks excédentaires disponibles sur le marché physique pour reconstituer les approvisionnements.
Alors que l’offre indonésienne commence déjà à augmenter – contribuant à faire pencher le marché physique vers un excédent – son métal n’est pas encore enregistré pour livraison au LME. Et pour l’instant, les producteurs d’autres pays peuvent encore réaliser des bénéfices plus importants en vendant à des utilisateurs finaux en Europe et aux États-Unis, qui paient des primes importantes en plus des contrats à terme pour garantir leurs approvisionnements, même dans un environnement de demande morose.
« Cela pourrait signifier que le déport doit encore s’élargir pour attirer le métal dans les entrepôts du LME », a déclaré Manthey chez ING. « Mais à plus long terme, nous constatons davantage de risques de baisse pour les prix de l’aluminium. »
Pour les détenteurs de positions courtes, les déports peuvent s’avérer douloureux en les obligeant à renouveler les contrats à perte s’ils ne sont pas en mesure de livrer du métal contre eux. Mais la structure des prix est une aubaine pour les détenteurs de positions longues, qui peuvent réaliser de gros profits en les faisant avancer.
Il existe quatre détenteurs non identifiés de positions longues équivalant collectivement à au moins 25 % des intérêts ouverts en cours sur les contrats d’aluminium de novembre sur le LME, qui arriveront à échéance la semaine prochaine, selon les données de la bourse.
À court terme, la question clé est de savoir quelle ampleur devra atteindre le déport pour les inciter à reconduire ces positions et apporter un soulagement aux détenteurs de positions courtes de novembre qui pourraient avoir du mal à obtenir du métal pour honorer leurs contrats.
Mais à plus long terme, la courbe des prix des contrats à terme du LME indique que le resserrement de l’offre pourrait persister pendant des mois, les contrats étant négociés en déport jusqu’en 2028.
Le contrat de référence sur l’aluminium à trois mois du LME a légèrement augmenté de 0,1% pour s’établir à 3 066,50 dollars la tonne lors d’une séance mitigée pour les métaux industriels lundi. Le cuivre – qui est également confronté à une compression importante de l’offre en raison des contraintes d’approvisionnement en Chine – a augmenté de 0,9% à 13 896,50 dollars la tonne.
(Par Mark Burton)