(Les opinions exprimées ici sont celles d’Andy Home, chroniqueur pour Reuters)
Une crise historique s’est emparée du marché de l’aluminium à la Bourse des métaux de Londres (LME), alors que les attentes d’un futur excédent se heurtent à la réalité de l’épuisement des stocks.
Lundi, le cash metal a atteint une prime de 275,00 dollars par tonne métrique sur une livraison sur trois mois, un degré de tension jamais vu depuis les fameuses compressions à double pression de 1988 et 1990.
Ce n’est pas une coïncidence si les stocks du LME de ce métal omniprésent, utilisé dans tout, des véhicules électriques aux canettes de bière, sont également à leur plus bas niveau depuis 1990.
La perte de production du Golfe a épuisé la chaîne d’approvisionnement occidentale. Les stocks enregistrés au LME ont diminué de 239 400 tonnes depuis le début de la guerre en Iran, les acheteurs se tournant vers le marché de dernier recours.
Ce qui reste dans le système de stockage du LME, c’est l’aluminium russe, interdit aux États-Unis, sur le point de l’être en Europe et boudé par de nombreux fabricants asiatiques depuis l’invasion de l’Ukraine par la Russie en 2022.
L’hypothèse largement répandue était que le reste des actions russes n’allait nulle part, maintenant un coussin de liquidité physique de base pour le contrat LME.
Cependant, la tension continue sur le marché physique est telle que même le métal de dernier recours commence à s’infiltrer.
Les actions diminuent, les spreads explosent
Les stocks d’aluminium enregistrés au LME s’élevaient à 230 775 tonnes fin octobre. La quantité de métal sous mandat était de 216 950 tonnes. La totalité, sauf 50 tonnes, était du métal de marque russe produit avant que les États-Unis et le Royaume-Uni n’imposent des sanctions en avril 2024.
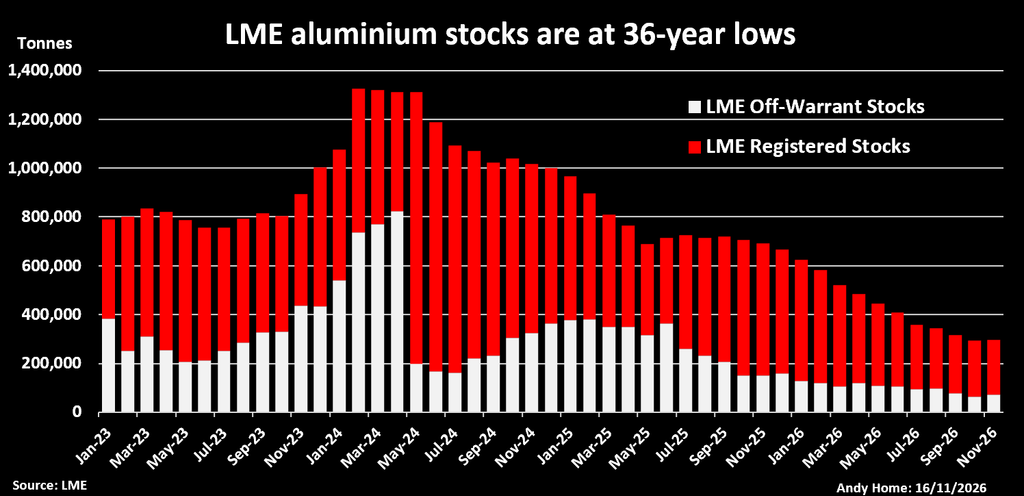
Désormais, même le métal russe commence à partir avec 17 175 tonnes annulées en préparation du chargement physique jusqu’à présent ce mois-ci et le rythme des départs s’accélère.
Ce que l’on pensait être le noyau inamovible des stocks du LME est en train de fondre.
Les spreads temporels ont donc explosé et se sont traduits par un déport de plus en plus important, aggravant les souffrances de ceux qui détiennent des positions courtes avant l’invite mensuelle de lundi.
L’étrange spread « tom-next » du LME, qui correspond au coût du renouvellement d’une position du jour au lendemain jusqu’à la date d’encaissement, a bondi à 31,73 $ la tonne à un moment donné la semaine dernière.
Une partie de la tension devrait s’atténuer à mesure que le marché s’adapte à l’invite de cette semaine, mais son ampleur dépendra des niveaux de stocks.
En attendant l’Indonésie
Le dernier rapport sur les actions hors mandat du LME suggère qu’un certain soulagement à court terme pourrait être à venir.
Ce stock fantôme a également été épuisé cette année, tombant à seulement 51 631 tonnes lundi dernier, en baisse de 108 259 tonnes par rapport à début janvier et le niveau le plus bas depuis que la bourse a commencé à publier ces données en 2023.
Il y a cependant eu un revirement notable au milieu de la semaine dernière, les stocks hors garantie à Rotterdam étant passés de 10 501 tonnes à 33 037 tonnes mercredi, peut-être en préparation pour la garantie cette semaine.
Cependant, il a fallu un niveau d’étanchéité extrême pour attirer même cette modeste quantité de métal dans le système LME. Les primes physiques sont élevées, notamment en Europe, où les acheteurs ont été durement touchés par la perte des exportations du Golfe.
Le marché à terme a largement ignoré les conséquences des perturbations dans le Golfe. Le métal CMAL3 à trois mois au LME s’échange autour du niveau de 3 000 dollars la tonne, niveau où il se trouvait avant le début des hostilités fin février.
Le marché s’est rassuré sur le fait que l’augmentation des exportations de la Chine et une vague de métaux primaires provenant de nouvelles fonderies en Indonésie transformeront rapidement le marché mondial du déficit à l’excédent l’année prochaine.
Le problème est que les exportations massives de la Chine se présentent sous la forme de produits semi-manufacturés, qui ne peuvent pas être livrés dans le cadre des positions du LME.
L’offre indonésienne contourne également le LME car aucun des nouveaux producteurs n’est encore qualifié pour les livraisons au LME.
Une demande est en cours de la part de PT Hua Chin Aluminum Indonesia, qui a lancé en mai le processus d’inscription de sa marque « HCAI », représentant 480 000 tonnes de production annuelle.
Jusqu’à ce que Hua Chin obtienne le feu vert, tout excédent restera impossible à livrer et le marché de l’aluminium de Londres aura du mal à sortir de la crise de ses stocks.
(Écrit par Andy Home ; édité par Marguerita Choy)