La résilience de l’or au-dessus de 4 000 dollars l’once malgré la flambée des rendements du Trésor suggère que la prime de demande après 2022 s’avère plus durable que prévu, ouvrant la voie à de nouveaux gains une fois le cycle de resserrement de la Réserve fédérale américaine terminé.
En règle générale, l’or – un actif sans rendement – a évolué largement dans la direction opposée aux rendements réels, et de 2000 à l’invasion de l’Ukraine par la Russie en 2022, les taux d’intérêt et les mouvements du dollar américain ont expliqué l’essentiel du prix du lingot.
Cette relation a changé après que les sanctions occidentales ont gelé environ la moitié des réserves officielles de la Russie. Les banques centrales, en particulier sur les marchés émergents, ont accéléré leurs efforts pour diversifier leurs réserves au détriment des actifs en dollars, soutenant l’or même lorsque des rendements plus élevés devraient normalement peser sur le prix.
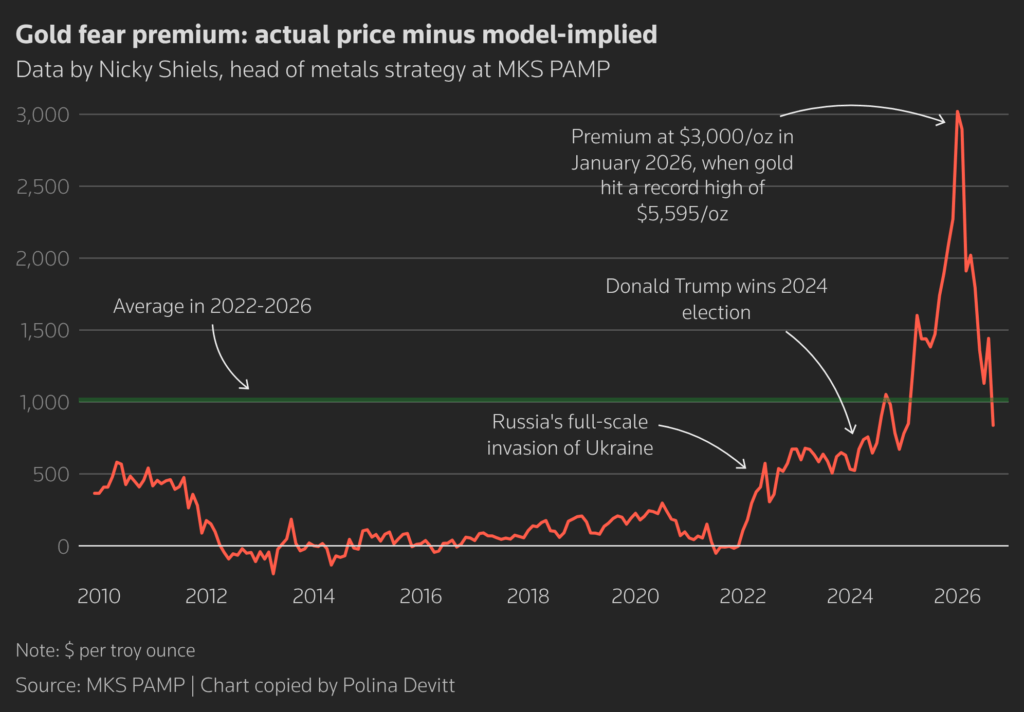
« Le cadre de rendement réel ancre toujours la juste valeur, mais depuis 2022, une prime persistante et structurellement plus élevée, due à la diversification des réserves et à la couverture géopolitique, est devenue le facteur dominant que les facteurs macroéconomiques ne captent plus, et elle ne s’estompe pas », a déclaré Nicky Shiels, stratège en métaux chez MKS PAMP.
Shiels estime que cette prime de « dépréciation et dédollarisation » – la partie du prix de l’or qui n’est pas justifiée par les rendements réels et le dollar – est passée d’environ 120 dollars l’once avant 2022 à une moyenne de plus de 1 000 dollars depuis lors.
Il s’élève actuellement à environ 840 dollars l’once.
« Pensez à l’or comme à la compression d’un ressort »
L’or est sur des montagnes russes depuis quatre ans. Il a atteint un niveau record de 5 595 dollars en janvier avant que l’inflation énergétique provoquée par la guerre en Iran ne le ramène à environ 4 161 dollars.
Rien de tout cela n’était prévu : les délégués se rendant à la conférence de la London Bullion Market Association la semaine prochaine en Italie avaient prédit il y a un an que l’or se négocierait désormais à près de 4 980 dollars.
Pendant ce temps, le rendement du Trésor américain à 10 ans, une référence pour les coûts d’emprunt mondiaux et les prix des actifs, a atteint jeudi son plus haut niveau depuis 2002, après avoir enregistré sa plus forte hausse trimestrielle de ce siècle en juillet-septembre.
« Pour un actif sans rendement, toutes choses égales par ailleurs, cela va être un défi car l’or doit rivaliser avec ce niveau de rendement dans les portefeuilles des gens », a déclaré Amy Gower, stratège en matières premières chez Morgan Stanley.
Cependant, le fait que l’or soit supérieur à 4 000 dollars malgré des rendements élevés indique qu’il existe toujours une demande qui va au-delà de ce qui se passe avec les rendements, a-t-elle ajouté.
« Les vents contraires temporaires pour l’or sont énormes et, dans presque n’importe quel autre environnement, ils auraient probablement fait baisser les prix de manière significative », a déclaré Jay Tatum, gestionnaire de portefeuille chez Valent Asset Management.
« Les prix ne sont pas plus bas parce que les facteurs sous-jacents sont si forts. Je considère l’or en ce moment comme quelqu’un qui comprime un ressort. »
Où cette demande peut être vue
Ces dernières années, l’or a eu tendance à rebondir lorsque les rendements à long terme du Trésor augmentent plus rapidement que les rendements à court terme, reflétant les inquiétudes croissantes concernant la dette publique, selon Morgan Stanley.
Les signes de cette demande de valeur refuge ont été observés jeudi, avec une hausse de l’or de 0,2 % malgré un dollar plus fort, tandis que la hausse des prix du pétrole ainsi qu’une forte hausse des ventes d’obligations pour financer les investissements dans l’IA entraînent une hausse des rendements.
Les données commerciales ne reflètent qu’une partie de la demande, qui, selon les analystes, a tendance à se renforcer lorsque l’or approche les 4 000 dollars.
La Chine, principal consommateur de lingots, a importé 1 077 tonnes d’or au cours des huit premiers mois de 2026, ce qui suggère que les importations annualisées de cette année sont en passe d’atteindre leur niveau le plus élevé depuis 11 ans.
« Une partie de cette somme va aux avoirs de la PBOC, mais une grande partie ne l’est pas, donc il doit y avoir une demande ailleurs dans le pays », a déclaré Gower.
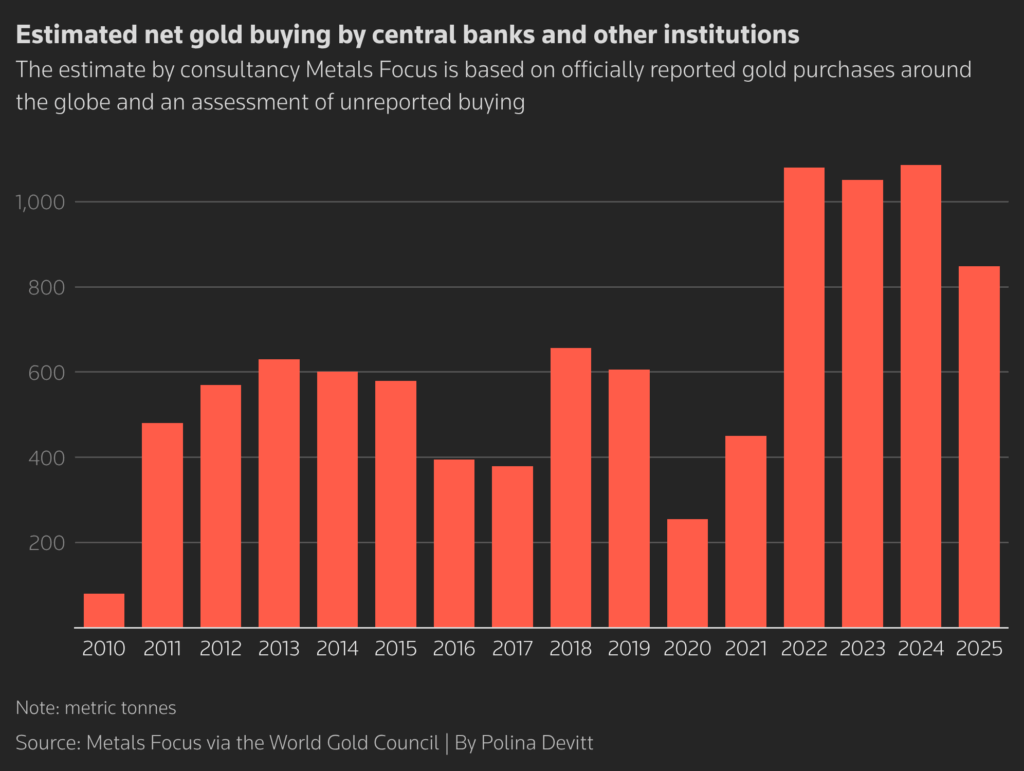
La banque centrale polonaise a également continué à accroître ses réserves, avec des achats dépassant le rythme de l’année dernière.
Les analystes estiment que le lingot d’or devrait également être stimulé par la demande accrue d’investissements occidentaux une fois le cycle de resserrement des taux terminé. Cela se verra probablement dans les avoirs d’ETF adossés à l’or, sensibles aux taux, qui sont proches des sommets records.
« La liquidation massive – notamment dans les ETF – est en train de s’inverser à mesure que les facteurs structurels qui ont favorisé l’or avant le conflit iranien reprennent, et que ses propriétés de valeur refuge et de diversification de portefeuille attirent les acheteurs », a déclaré HSBC, ajoutant que la demande institutionnelle pour les grandes barres est robuste.
(Reportage de Polina Devitt ; édité par Pratima Desai et Louise Heavens)