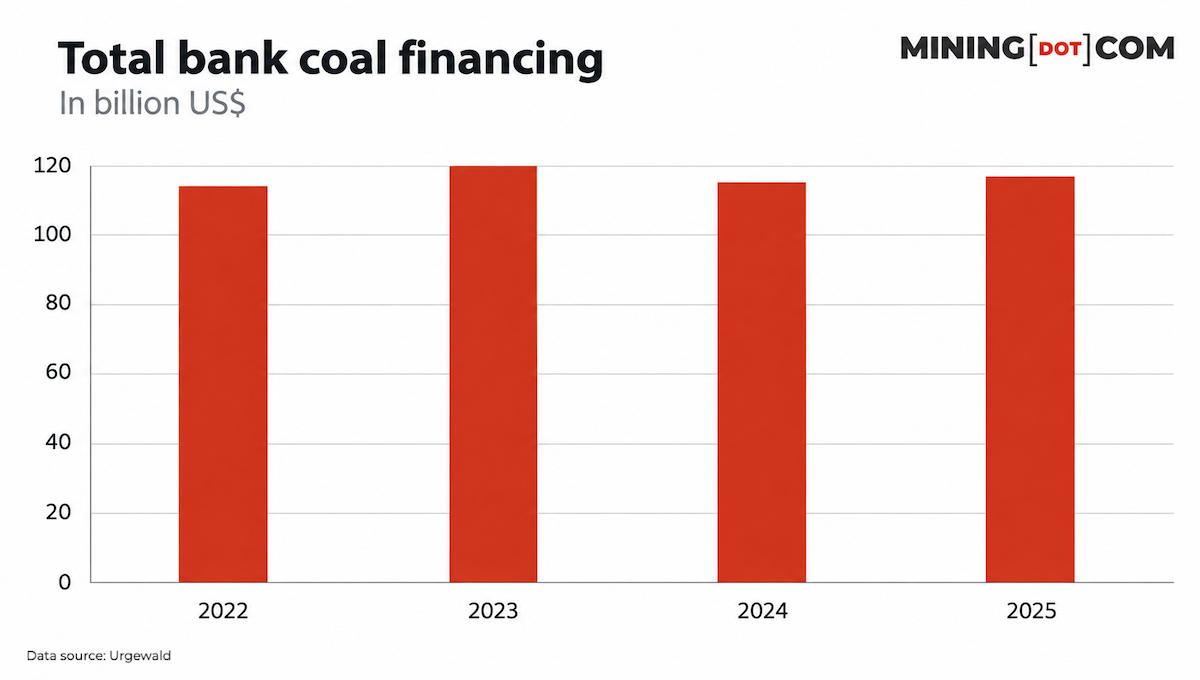
Les banques mondiales ont maintenu le financement du charbon à près de 117 milliards de dollars par an depuis le sommet climatique COP26 en 2021, malgré de fortes réductions de la part des prêteurs européens et de certaines banques asiatiques, selon une nouvelle étude de l’organisation allemande à but non lucratif Urgewald.
Le groupe a suivi les prêts et les souscriptions de 744 banques commerciales à des entreprises tout au long de la chaîne de valeur du charbon thermique, et a constaté qu’elles ont fourni 467 milliards de dollars entre 2022 et 2025. Les banques chinoises représentaient 62 % de ce total, soit 289 milliards de dollars, suivies par les banques américaines avec 14 % et les prêteurs japonais avec 6 %.
« Le financement du charbon ne disparaît pas, mais il se concentre dans les banques et les marchés où les politiques charbonnières sont soit inexistantes, soit faibles », a déclaré Heffa Schücking, directrice d’Urgewald.
Les chiffres témoignent d’un secteur bancaire de plus en plus divisé cinq ans après que les gouvernements se sont mis d’accord à Glasgow pour accélérer la réduction progressive du charbon et que les institutions financières ont pris des engagements très médiatisés en faveur de la neutralité carbone. Les banques appliquant des restrictions plus strictes sur le charbon ont généralement réduit leur exposition, tandis que l’augmentation du financement en provenance de Chine, des États-Unis et de plusieurs marchés asiatiques a compensé ces réductions.
Les banques basées dans l’UE ont réduit leur financement annuel du charbon de 46 %, à 2,6 milliards de dollars en 2025, contre 4,8 milliards de dollars en 2022, la plupart des prêteurs qui étaient exposés de manière significative au début de la période ont réduit leur soutien.
Les banques britanniques ont évolué dans la direction opposée, augmentant le financement du charbon de 17 %. Barclays a fourni 5,7 milliards de dollars sur quatre ans, soit le montant le plus élevé parmi les banques européennes, tandis que son financement annuel a grimpé de 34 % pour atteindre 1,6 milliard de dollars. HSBC a plus que doublé son financement annuel pour atteindre 414 millions de dollars.
NatWest a réduit de moitié son financement du charbon après s’être engagé en 2021 à éliminer progressivement les prêts au charbon au Royaume-Uni d’ici 2024 et dans le monde d’ici 2030.
Plusieurs marchés bancaires asiatiques ont également enregistré de fortes baisses. Les banques malaisiennes ont réduit leur financement du charbon de 88 % à 92 millions de dollars en 2025 après que quatre des plus grands prêteurs du pays ont adopté des restrictions sur le charbon entre 2020 et 2022. Le financement des banques thaïlandaises a chuté de 74 %, tandis que les banques taïwanaises ont réduit leur soutien de 53 %.
Les prêteurs indiens ont réduit le financement du charbon de 19 %, à 2,8 milliards de dollars, bien que le pays conserve le deuxième plus grand pipeline au monde de nouveaux projets d’énergie au charbon. Urgewald a noté que l’Inde a ajouté 88 GW de capacité solaire et éolienne au cours des deux dernières années, contre 14 GW de nouvelle capacité au charbon.
Changements de financement
Le déclin du Japon s’est avéré moins constant. Le financement du charbon est tombé à 5,9 milliards de dollars en 2024, contre 8,7 milliards de dollars deux ans plus tôt, avant de rebondir à 6,8 milliards de dollars en 2025.
Mizuho Financial Group, Mitsubishi UFJ Financial Group et Sumitomo Mitsui Financial Group ont représenté 80 % du financement japonais du charbon sur la période de quatre ans, tandis que de nombreuses petites banques japonaises ont réduit leur exposition.
La Chine reste de loin la plus grande source de financement bancaire pour le charbon, avec un soutien annuel en hausse de 8 % pour atteindre 75 milliards de dollars en 2025, contre 69 milliards de dollars en 2022. La quasi-totalité de ce financement est allée à des entreprises nationales, selon Urgewald.
CITIC est en tête des prêteurs chinois avec 38 milliards de dollars de financement sur la période, suivi par la China Merchants Bank avec 22 milliards de dollars et l’Industrial Bank Company avec 18 milliards de dollars.
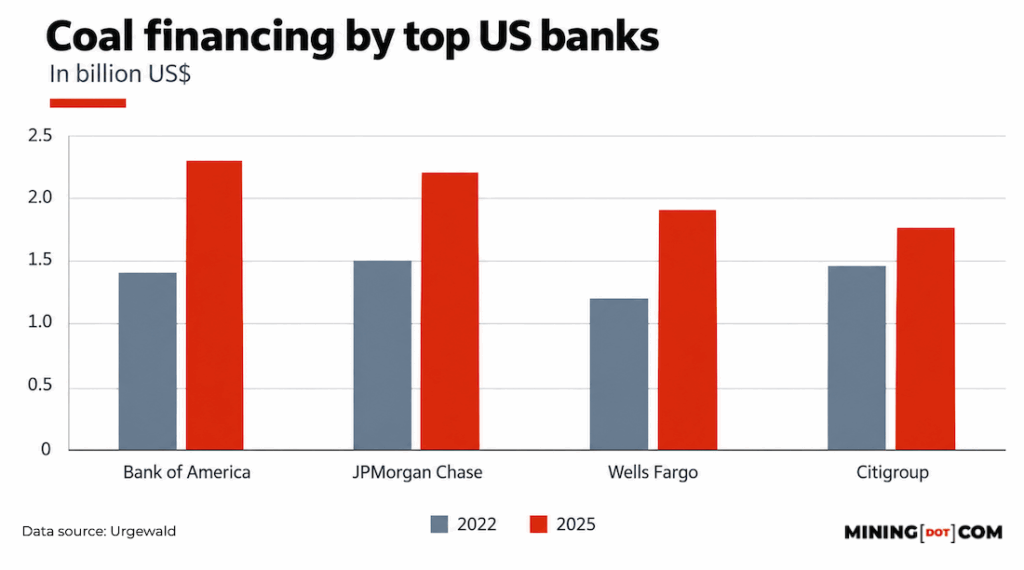
Les banques américaines ont augmenté leur financement annuel du charbon de 23 %, passant de 13,6 milliards de dollars à 16,7 milliards de dollars. Bank of America a augmenté son financement de 62 % à 2,3 milliards de dollars, JPMorgan Chase a augmenté son soutien de 45 % à 2,2 milliards de dollars et Wells Fargo a enregistré une augmentation de 59 % à 1,9 milliard de dollars.
L’Indonésie a également enregistré une augmentation de 64 %, à 2,3 milliards de dollars, les banques nationales ayant contribué à combler les besoins de financement dans un secteur du charbon de plus en plus évité par les prêteurs internationaux avec des politiques restrictives.
Les banques sud-coréennes ont enregistré la plus forte augmentation en pourcentage parmi les marchés soulignés par Urgewald, doublant plus que leur financement à 1,75 milliard de dollars en 2025 contre 830 millions de dollars en 2022. Une grande partie de la croissance était liée à la compagnie d’électricité publique KEPCO, qui dépend toujours fortement du charbon et du gaz fossile.
Urgewald affirme que cette divergence montre que les politiques des banques en matière de charbon déterminent de plus en plus les domaines où le financement reste disponible, à mesure que certaines institutions reculent et que d’autres se développent.
Le groupe exhorte les investisseurs et les régulateurs à se concentrer sur les prêteurs dont l’exposition au charbon continue de croître plutôt que de considérer isolément le total mondial globalement stable de l’industrie.