Le molybdène est en passe de connaître une sixième année consécutive de déficit d’offre en 2027, ouvrant la voie à des prix records alors qu’une forte demande répond à un pipeline limité de nouvelle production, indique BMO Marchés des capitaux dans un nouveau rapport.
La demande mondiale de molybdène a grimpé de 8,5 % à 358,2 millions de livres au premier semestre de cette année, alors même que l’offre a chuté de 0,6 % à 335,6 millions de livres, laissant un stock de 22,6 millions de livres. déficit, selon les données de l’International Molybdenum Association citées par BMO.
Les prix du métal ont grimpé d’environ 43 % pour atteindre 41,97 $ (59,60 $ CA) la livre depuis le 1er janvier, selon les données quotidiennes des prix des métaux. Cela fait du molybdène un « acteur vedette », ont écrit les analystes miniers de BMO George Heppel, Raj Ray et Helen Amos dans un rapport publié jeudi.
Comme aucun nouveau projet n’existe pour augmenter la production à court terme, la tendance devrait se poursuivre en 2027, selon BMO. Les stocks facilement disponibles ont été considérablement épuisés, laissant au marché des réserves limitées contre de nouveaux déficits, selon la banque.
« Avec une croissance de la demande de molybdène qui semble forte et aucune nouvelle source d’approvisionnement majeure à l’horizon, nous pensons qu’il est raisonnable de s’attendre à ce que le déficit persiste jusqu’en 2027 », ont écrit Heppel et ses collègues.
« Nous nous attendons désormais à ce que le molybdène atteigne des niveaux records au cours de l’année à venir, ce qui est probablement sous-estimé par le marché des métaux et par la communauté des investisseurs au sens large. »
Élément critique
Le molybdène, un élément blanc argenté utilisé pour renforcer l’acier et améliorer la résistance à la chaleur et à la corrosion, est essentiel dans des secteurs tels que l’aérospatiale, l’énergie et la défense. La Chine, principal fournisseur mondial, a introduit des restrictions à l’exportation de ce métal en février 2025 après que le président américain Donald Trump a imposé des droits de douane sur les produits chinois.
Bien que des expéditions supplémentaires de concentrés en provenance du Myanmar puissent apporter un certain soulagement à la marge, « il est peu probable que ces volumes modifient sensiblement l’équilibre plus large entre l’offre et la demande », ont écrit les analystes de BMO. « En l’absence d’une réponse plus significative de l’offre, le marché pourrait finalement devoir se rééquilibrer en détruisant la demande à moyen terme. »
Cependant, la demande de molybdène est difficile à réduire rapidement. Le molybdène ne représente qu’une petite part du coût de nombreux produits en acier et en alliage, tout en offrant une solidité, une résistance à la corrosion et des performances à haute température. Bien que des éléments tels que le chrome, le nickel, le vanadium, le niobium et le tungstène puissent le remplacer dans certaines applications, il n’existe pas de substitut direct dans son large éventail d’utilisations.
En conséquence, « une réduction significative de la demande nécessiterait probablement des prix nettement plus élevés que ceux observés historiquement », écrivent les analystes.
Manque à gagner cumulé
La demande mondiale de métal a augmenté à un taux annuel de 4,4 % entre 2020 et 2025 pour atteindre 671 millions de livres.
Jusqu’à la fin de 2025, le déficit cumulé mondial de molybdène s’élevait à 108 millions de livres, selon BMO. Cela équivaut à environ deux mois de consommation.
Environ 60 % de la production mondiale de molybdène provient de l’exploitation minière du cuivre, en particulier au Chili et au Pérou. La baisse des teneurs en cuivre, les mines plus profondes, les pénuries d’eau, les retards dans l’obtention des permis, la hausse des coûts d’investissement et des années de sous-investissement limitent la croissance de ces opérations.
La production chilienne de molybdène a culminé en 2017 et a diminué depuis, tandis que l’offre sud-américaine est globalement restée stable pendant environ une décennie, selon BMO.
Alors que la Chine a toujours répondu aux pénuries de molybdène en augmentant rapidement la production de ses mines primaires, une réponse similaire est peu probable cette fois-ci, selon la banque.
L’épuisement des ressources, des règles plus strictes en matière d’environnement et de sécurité et une transition vers une production manufacturière à plus forte valeur ajoutée ont rendu l’industrie minière chinoise moins réactive à la hausse des prix. Bien que de grands projets tels que Shapinggou de Zijin Mining soient en construction, ils ne devraient pas atteindre leur pleine production avant 2029 environ. D’ici là, la nouvelle offre chinoise devrait être limitée.
Peu d’options
Il est également peu probable que la Chine résolve la pénurie par les importations, selon le rapport.
Contrairement à l’antimoine et au tungstène, pour lesquels la Chine a pu accroître ses importations à partir de sources flexibles, il existe peu de sources externes comparables de molybdène. Le Myanmar a augmenté ses expéditions, mais la plupart des matériaux sont constitués de minerai à faible teneur plutôt que de concentré de molybdène conventionnel. Le Kazakhstan a également stimulé la production des mines de cuivre, mais BMO s’attend à peu de croissance supplémentaire de la part du pays.
Plus de 80 % de la consommation de molybdène est liée aux applications métallurgiques, notamment aux aciers mécaniques et inoxydables. Le métal est également largement utilisé dans les infrastructures pétrolières et gazières, le raffinage, la production d’électricité, le traitement chimique et d’autres applications résistantes aux températures élevées et à la corrosion. La demande continue en matière d’infrastructures énergétiques constitue un facteur clé, selon BMO.
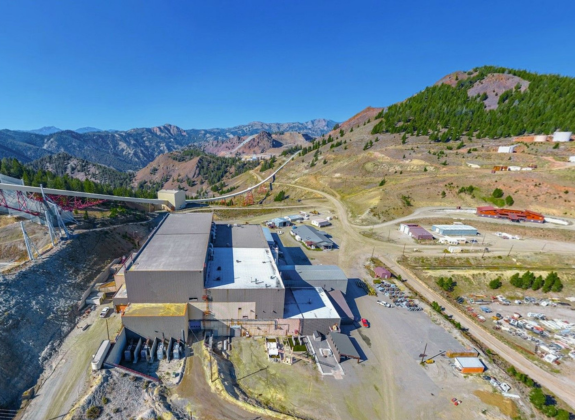
Une poignée de producteurs et de promoteurs devraient bénéficier du resserrement du marché. La société minière préférée de BMO est Centerra Gold (TSX : CG ; NYSE : CGAU), dont les activités de molybdène comprennent la mine Thompson Creek dans l’Idaho et l’usine de traitement de Langeloth en Pennsylvanie. Thompson Creek vise la production au milieu de 2027.
« Contre le resserrement de l’offre, Centerra offre l’une des rares voies répertoriées pour une plate-forme nord-américaine de molybdène verticalement intégrée », ont écrit Heppel, Ray et Amos. L’achèvement imminent du programme d’investissement de Thompson Creek constitue « un catalyseur clair pour une plus grande reconnaissance sur le marché ».
Parmi les sociétés minières américaines diversifiées, le producteur de cuivre Freeport-McMoRan (NYSE : FCX) est celui qui est le plus exposé au molybdène grâce à ses mines Climax et Henderson au Colorado, selon BMO. Le molybdène représente 7,3 % des revenus de l’entreprise, selon BMO.