(Les opinions exprimées ici sont celles d’Andy Home, chroniqueur pour Reuters)
Une réduction des droits de douane américains sur l’aluminium canadien n’est qu’une question de « quand, pas si », selon Jorge Vazquez, fondateur et directeur général du cabinet de conseil américain Harbor Aluminum, s’exprimant lors du séminaire LME du mois dernier.
C’était une décision audacieuse à l’époque, mais les deux pays semblent désormais proches d’un accord commercial. Même le président américain Donald Trump le dit, même si les négociateurs canadiens adoptent une position plus prudente en public, du moins.
Le marché de l’aluminium est tout aussi prudent, après avoir été en feu en août, alors qu’une avancée dans le conflit commercial semblait tout aussi proche.
La prime AUPc1 du Midwest américain, qui correspond au coût du métal chargé en droits de douane par rapport au prix de base du London Metal Exchange (LME), s’est atténuée depuis mai mais reste élevée à 1,093 $ la livre, soit l’équivalent de 2 409 $ la tonne métrique.
Une réduction des droits de douane sur les métaux canadiens de 50 % à 25 %, ce qui semble être l’attente de base, entraînerait l’effondrement de cette prime.
Ce serait une bonne nouvelle pour les consommateurs américains, mais cela pourrait être une très mauvaise nouvelle pour les acheteurs européens d’aluminium.
Tarif touché
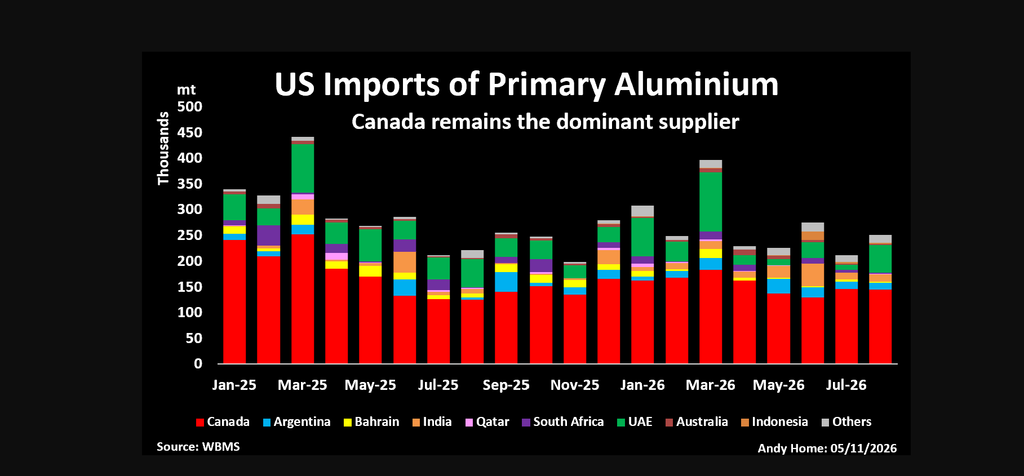
Les importations américaines d’aluminium primaire canadien ont fortement chuté depuis que les droits de douane ont doublé pour atteindre 50 % en juin de l’année dernière.
Les flux transfrontaliers ont chuté de 26 % à 2,03 millions de tonnes l’année dernière, et ils ont encore diminué de 14 % jusqu’à présent en 2026, selon le Bureau mondial des statistiques sur les métaux (WBMS), qui collecte les données douanières officielles.
Le Canada reste le plus grand fournisseur du marché américain, qui reste fortement dépendant des importations malgré la réactivation des capacités inutilisées de l’usine Mt. Holly de Century Aluminum en Caroline du Sud et de la fonderie New Madrid de Magnitude 7 Metals dans le Missouri.
Un projet de nouvelle fonderie en Oklahoma est encore à plusieurs années de la première production, même en supposant que le projet puisse surmonter l’opposition locale et garantir un accord d’électricité compétitif.
Entre-temps, les États-Unis ont compensé la réduction des importations canadiennes en diversifiant leur base de fournisseurs, même si les importations totales de métaux primaires étaient encore en baisse de 10 % sur un an entre janvier et août.
Le Canada expédie en Europe
Le Canada exporte davantage d’aluminium vers l’Europe depuis l’augmentation des tarifs douaniers américains.
Les expéditions vers les Pays-Bas sont passées de 64 800 tonnes en 2024 à 372 000 tonnes l’année dernière, et elles ont encore augmenté de 98 % sur un an pour atteindre 215 000 tonnes de janvier à août de cette année, selon le WBMS.
Des volumes importants ont également été dirigés vers l’Italie, la Pologne et la Grèce au cours des 12 derniers mois.
L’Europe a désespérément besoin de ce métal.
À l’instar des États-Unis, le continent dépend fortement des importations, mais il a subi trois problèmes d’approvisionnement importants au cours des deux dernières années.
Les importations de métaux russes, traditionnellement une source majeure pour les acheteurs européens, sont en train d’être totalement supprimées en réponse à l’invasion à grande échelle de l’Ukraine par la Russie.
La décision de South32 de mettre hors service sa fonderie du Mozambique à compter du mois de mars de cette année a éliminé un autre fournisseur majeur du marché européen.
La guerre en Iran et la perturbation des flux d’aluminium du Golfe qui en a résulté ont exacerbé les tensions sur le marché européen.
Les primes physiques en Europe reflètent l’accumulation de problèmes d’approvisionnement. Le contrat CME pour l’aluminium non dédouané AEPc1 se négocie à 438 $ la tonne au-dessus du prix de base CMAL0 du LME, tandis que celui pour le métal EDPc1 dédouané est désormais à 574 $ la tonne.
Les deux sont en dessous de leurs sommets de mai, lorsque le choc d’approvisionnement du Golfe se répercutait encore sur la chaîne d’approvisionnement mondiale. Mais à tous égards historiques, ces primes sont élevées, surtout compte tenu de la dynamique de demande actuellement modérée.
Les exportations canadiennes ont contribué à atténuer la douleur.
Reste à savoir pour combien de temps.
Tout change (encore)
Les tarifs douaniers américains ont modifié le paysage mondial des primes d’aluminium et ils pourraient encore changer, en fonction du résultat des négociations entre les États-Unis et le Canada.
Beaucoup dépend également de la situation plus large en matière de tarifs douaniers aux États-Unis après la victoire écrasante des démocrates aux élections de mi-mandat.
Le coût de la vie étant en tête des griefs des électeurs, l’administration Trump pourrait être tentée de revenir sur sa position tarifaire par défaut.
Il est intéressant de noter que Vazquez, de Harbour, a non seulement prédit une réduction des tarifs douaniers canadiens sur les métaux, mais a également suggéré que d’autres pays « alliés » pourraient bénéficier d’un traitement préférentiel similaire.
Si cela devait inclure, par exemple, les fournisseurs du Golfe comme les Émirats arabes unis et le Qatar, l’Europe se trouverait de plus en plus désavantagée dans sa concurrence avec les États-Unis pour les unités disponibles.
Les primes européennes devraient augmenter considérablement pour attirer davantage d’aluminium, ce qui pourrait causer de graves difficultés au secteur de transformation en aval du continent et, en fin de compte, à ses consommateurs.
(Écrit par Andy Home ; édité par Marguerita Choy)