La flambée des prix du diesel a commencé à avoir un impact sur l’exploitation minière, à augmenter les coûts de production et de transport et à influencer les prix des métaux dans le monde entier, à mesure que le marché des matières premières s’adapte aux tarifs et à l’inflation.
Les perturbations dans le détroit d’Ormuz ont affecté le transport du gaz naturel liquéfié (GNL) et d’autres expéditions d’énergie, entraînant une hausse des prix à l’échelle mondiale. L’industrie minière est touchée par cette situation, car le carburant est essentiel pour alimenter la production et transporter les métaux du site minier vers les marchés mondiaux.
Les producteurs de cuivre Antofagasta (LON : ANTO) et Capstone Copper (TSX : CS) ont signalé une hausse de leurs dépenses d’exploitation, tandis que les sociétés minières d’or Barrick Mining (NYSE : B) (TSX : ABX), Kinross Gold (TSX : K ; NYSE : KGC) et Monument Mining (TSX-V : MMY) se sont appuyées sur des prix plus élevés du lingot pour protéger leurs marges.
Le coût de production de l’or de Barrick a augmenté de 17 % entre 2025 et 2026, en partie à cause de la hausse des coûts du carburant. Alors que l’or a atteint des prix record, la société a quand même réussi à augmenter l’EBITDA ajusté attribuable de 51 % sur un an pour atteindre 2,55 milliards de dollars au deuxième trimestre 2026.
Un phénomène similaire a affecté Ivanhoe Mines, car même avec une augmentation du coût du diesel équivalent à 18 ¢/lb, sa mine de cuivre de Kamoa-Kakula a généré 385 millions de dollars d’EBITDA au deuxième trimestre, aidée par des prix du cuivre plus élevés et des conditions économiques de fonderie.
« Malgré les prix mondiaux élevés du diesel au cours du trimestre, l’impact sur nos coûts d’exploitation a été bien contenu », a déclaré le fondateur et coprésident d’Ivanhoes Mines, Robert Friedland, dans la publication des résultats du deuxième trimestre 2026. « Notre fonderie de classe mondiale à Kamoa-Kakula offre une haie naturelle tandis que les flux traversant le détroit d’Ormuz restent limités. »
Les résultats mettent en évidence un fossé croissant entre les mineurs bénéficiant de gains de prix suffisants sur les matières premières ou de sous-produits précieux pour absorber des factures de carburant plus élevées et ceux qui sont plus exposés aux coûts énergétiques.
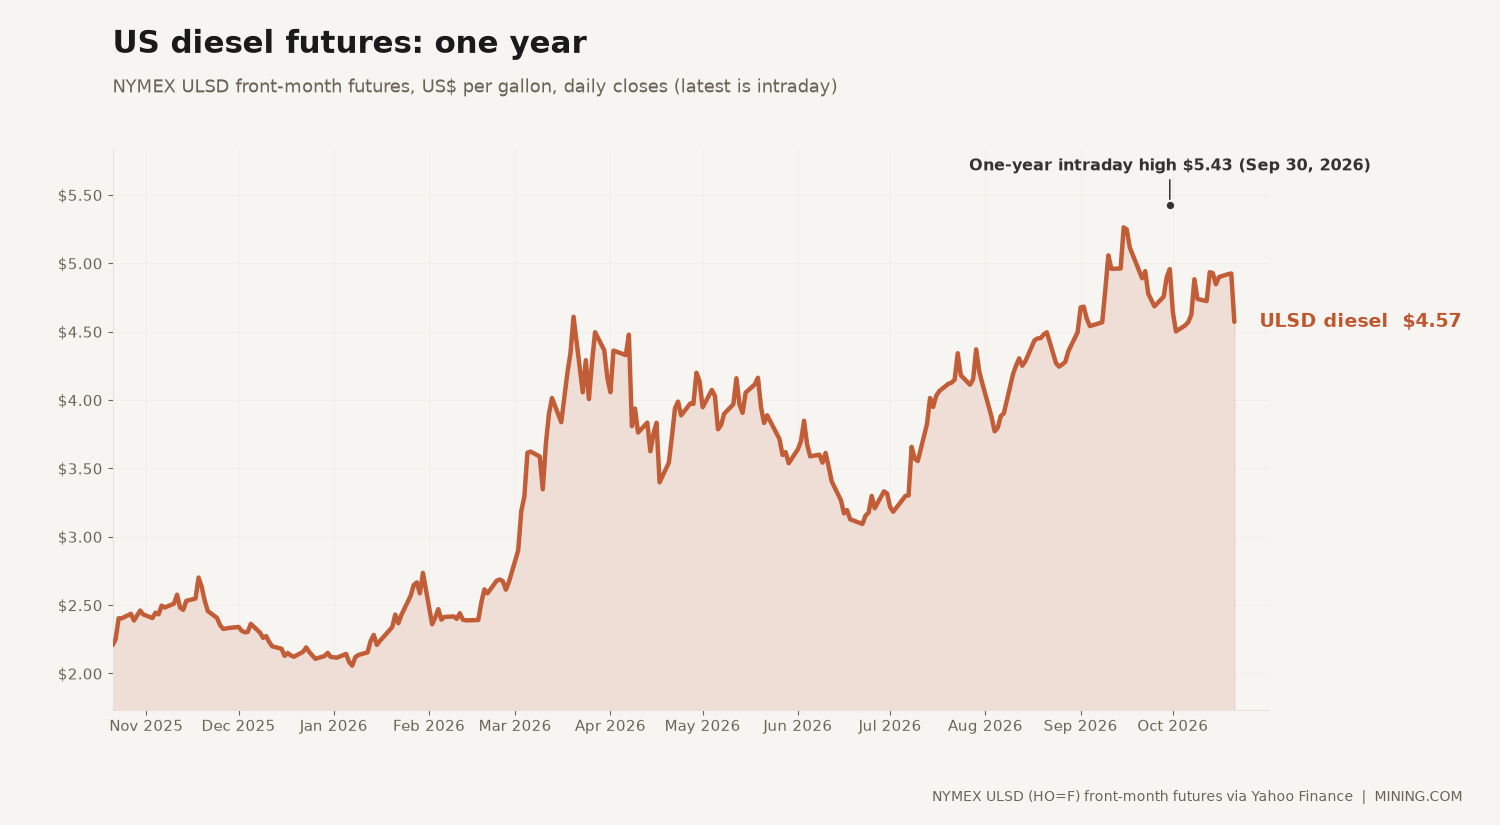
En mars 2026, les analystes de TD Cowen ont averti que la flambée des prix de l’énergie menaçait d’avoir un impact sur l’expansion historique des marges, ajoutant ainsi des pressions supplémentaires sur les prévisions de coûts, similaires à l’impact observé en 2022 avec l’invasion de la Russie et de l’Ukraine. Ils ont estimé qu’il y aurait une augmentation de 15 % de l’AISC d’une année sur l’autre ainsi qu’une augmentation des coûts globaux de 22 %.
Avec la hausse des taux d’intérêt et l’apaisement des problèmes d’approvisionnement, les prix des métaux commencent également à baisser et l’industrie devra peut-être se préparer à l’impact.
Compression des coûts du cuivre
Antofagasta a augmenté ses prévisions de coûts décaissés du cuivre pour l’ensemble de l’année de près de 0,3 $, entre 2,60 et 2,70 $ la livre, de 2,40 $ à 2,60 $, en invoquant la hausse des prix mondiaux du diesel.
Capstone a annoncé une augmentation de 15 % d’une année sur l’autre des coûts décaissés C1 au deuxième trimestre, à 2,82 $/lb, en partie due à des dépenses plus élevées en matière de diesel et d’acide sulfurique. L’augmentation la plus forte s’est produite dans sa mine de cuivre Mantos Blancos, où les coûts C1 ont bondi de 88 % pour atteindre 3,93 $/lb, dont environ 34 ¢/lb imputables à la hausse des coûts miniers, principalement dus au diesel.
Dans sa mine de cuivre-or de Mantoverde, des sous-produits aurifères plus puissants ont contribué à réduire les coûts du C1 de 16 %, même si les prix du diesel ajoutaient 23 ¢/lb à la facture.
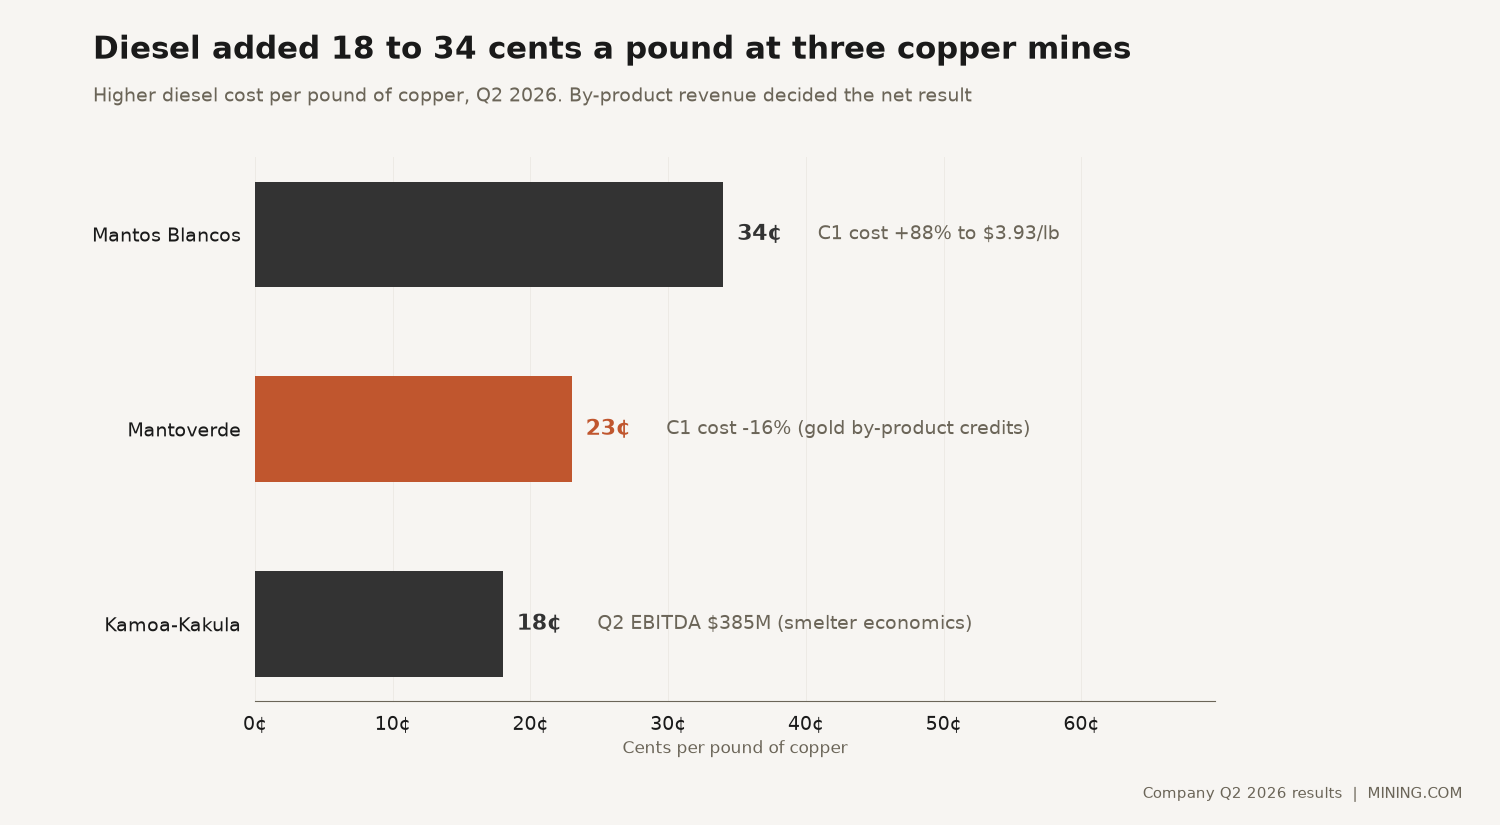
Ivanhoe a également bénéficié de revenus supplémentaires sur son complexe de Kamoa-Kakula en République démocratique du Congo. Malgré un 18 ¢ la livre. En raison de l’augmentation des coûts du diesel, l’exploitation a généré un BAIIA de 385 millions de dollars au deuxième trimestre, soutenu par la hausse des prix du cuivre et la situation économique des fonderies.
Friedland a déclaré que les ventes d’acide sulfurique couvraient les coûts d’exploitation de la fonderie au cours du trimestre, fournissant ainsi un autre tampon contre l’inflation énergétique.
Les résultats contrastés illustrent comment des flux de revenus diversifiés peuvent compenser la hausse des factures énergétiques, laissant les producteurs sans crédits importants pour les sous-produits plus vulnérables à une baisse des prix du cuivre.
Coussin de marge de l’or
Les producteurs d’or ont été confrontés à des pressions similaires, même si les prix records du lingot ont fourni une meilleure protection contre la hausse des dépenses d’exploitation.
Un rapport du World Gold Council (WGC) sur le premier trimestre 2026 publié en août a souligné que même avec un trimestre exceptionnel pour les mineurs d’or, la fermeture d’Ormuz est devenue une préoccupation.
L’impact dépendait de l’emplacement. WGC a déclaré que si les prix du diesel ont augmenté de 54 % aux États-Unis, en Australie, ils ont presque doublé.
Alors que certaines petites exploitations minières australiennes ont dû suspendre leurs activités en raison de contraintes de carburant, les grandes entreprises n’ont pas partagé la même situation.
Selon le WGC, les prix records de l’or ont généré des marges et des flux de trésorerie sans précédent au premier trimestre 2026. Même si le conflit au Moyen-Orient rend les coûts de production plus chers, la hausse du prix moyen de l’or a largement dépassé l’augmentation des coûts. Le Conseil a averti que la résilience de l’industrie pourrait être mise à l’épreuve suite au repli des prix de l’or par rapport à leur sommet de janvier.
Kinross (TSX : G) (NYSE : KGC), qui exerce des activités en Amérique du Nord, en Amérique latine et en Afrique, a indiqué que son coût de production et de vente au deuxième trimestre 2026 a augmenté de 25 %, passant de 1 080 $ à 1 352 $, en raison de la hausse des coûts du carburant. Leur marge a encore augmenté de 42 % au deuxième trimestre de cette année, à 3 131 $ par rapport à la marge du deuxième trimestre 2025 de 2 204 $.
Les prix de l’or et du pétrole ont historiquement eu une corrélation mitigée, mais ont augmenté ensemble en période d’inflation et en période de conflit/instabilité géopolitique, indique le rapport TD de mars 2026, entraînant des perturbations de l’approvisionnement en pétrole et une fuite vers la sécurité.
Monument a connu une augmentation des coûts encore plus forte sur son exploitation aurifère de Selinsing en Malaisie. Ses coûts de production ont augmenté de plus de 50 %, passant de 814 $ à 1 243 $ l’once, le diesel ajoutant 57 ¢ par tonne extraite.
Pourtant, la marge brute de Monument a augmenté de 69 %, passant de 65,1 millions de dollars en 2025 à 109,7 millions de dollars, démontrant à quel point la hausse des prix de l’or a compensé les pressions inflationnistes.
Newmont (NYSE : NEM) a également signalé son exposition à la hausse des prix du pétrole dans son dernier rapport, même si les coûts de production ont été jusqu’à présent relativement bas. Le producteur d’or estime que chaque augmentation de 10 dollars le baril de pétrole ajouterait 110 millions de dollars, soit 21 dollars l’once, aux coûts de production. Newmont s’attend à ce que la production et les coûts augmentent en 2027.
Les coûts du carburant remodèlent également le paysage concurrentiel des produits en vrac, où le transport représente une part substantielle des dépenses.
Rio Tinto (ASX, LON : RIO) a récemment déclaré qu’il profitait de sa proximité avec le marché asiatique pour augmenter ses expéditions de minerai de fer vers la région, car il consommerait moins de carburant que ses concurrents d’Amérique latine et d’Afrique.
Même si le minerai de fer et les matières premières à faible marge sont beaucoup plus exposés à la compression des coûts que l’or ou le cuivre, cela pourrait être une possibilité pour ces marchés de se concentrer davantage sur les marchés proches que sur la distribution mondiale tout en essayant de gérer les coûts et l’offre de carburant.
Les grandes entreprises ont été à l’abri de ce premier coup dur, mais des inquiétudes subsistaient quant à l’impact de cette perturbation sur les trimestres à venir.
Le prochain test de marge
La hausse des prix de l’or et du cuivre a jusqu’à présent aidé les sociétés minières à absorber la hausse des coûts du carburant, mais cette protection pourrait s’affaiblir à mesure que les prix des métaux reculent.
En l’absence de calendrier clair pour la reprise des expéditions normales de pétrole via le détroit d’Ormuz, l’inflation prolongée du carburant menace d’exercer une pression supplémentaire sur les marges d’exploitation, en particulier pour les producteurs peu exposés aux matières premières de plus grande valeur.
Pour les analystes de la TD, les entreprises pourraient commencer à évaluer les couvertures pétrolières pour protéger leurs marges, particulièrement si elles traversent une phase de démembrement de capital plus lourde ou un nouveau projet de construction.
Les prochains résultats du troisième trimestre et de l’année complète offriront une image plus claire de l’impact financier, révélant si les sociétés minières peuvent contenir la hausse des dépenses avant qu’elles ne commencent à compenser les gains liés à la hausse des prix des matières premières.