La transition énergétique est confrontée à une crise critique des minéraux d’ici 2035 qui s’étend au-delà de la quantité de matériaux que les mineurs peuvent extraire, car les goulots d’étranglement dans le traitement et les prévisions de projets peu fiables menacent les approvisionnements, selon GEM Mining Consulting.
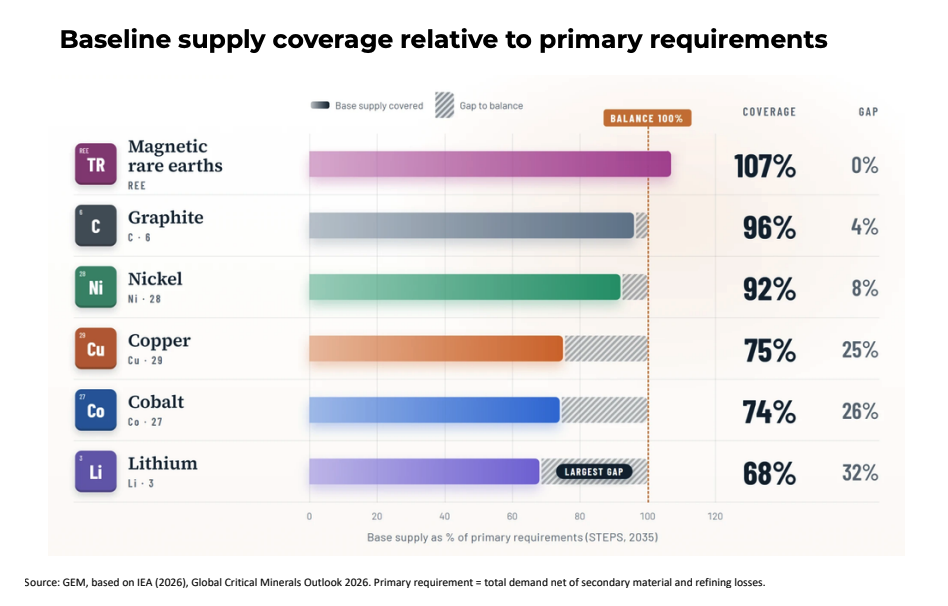
Le cabinet de conseil basé à Santiago, au Chili, estime que l’offre projetée ne couvrira que 68 % de la demande de lithium en 2035, contre 74 % pour le cobalt et 75 % pour le cuivre. Pourtant, le graphite et les terres rares, pour lesquels les volumes projetés semblent plus adéquats, sont confrontés à des risques plus importants au niveau de la chaîne d’approvisionnement car la capacité de traitement est fortement concentrée en Chine.
« Une réserve ne devient stratégiquement pertinente que lorsqu’elle peut être financée, autorisée, extraite, traitée, qualifiée et livrée via une chaîne d’approvisionnement résiliente », a déclaré GEM dans son rapport.
L’analyse remet en question une manière courante d’évaluer la sécurité minière : comparer la capacité minière annoncée avec la demande projetée. GEM fait valoir que ces chiffres peuvent surestimer considérablement le matériel réellement disponible pour les fabricants, car les mines sont confrontées à des retards d’autorisation et de financement, à des problèmes de montée en puissance, à des pertes métallurgiques et à des exigences de qualification des clients.
Réalité de l’approvisionnement
Pour tenir compte de ces risques, GEM a développé deux mesures : un indice de rareté en volume qui suit l’écart entre l’offre et la demande primaire, et un indice de fragilité de la chaîne d’approvisionnement mesurant des facteurs tels que la concentration de la transformation, la dépendance technologique et le risque géographique.
Le lithium apparaît comme le minéral le plus limité en volume, avec un score de 80 sur 100 sur l’indice de rareté de GEM. Le cobalt obtient un score de 65, tandis que le cuivre en enregistre 62.
La situation change lorsque l’on considère la vulnérabilité de la chaîne d’approvisionnement. Les aimants aux terres rares obtiennent un indice de fragilité de 95 sur 100 et le graphite de qualité batterie un score de 89, malgré une offre projetée couvrant 107 % et 96 % de leur demande respective en 2035.
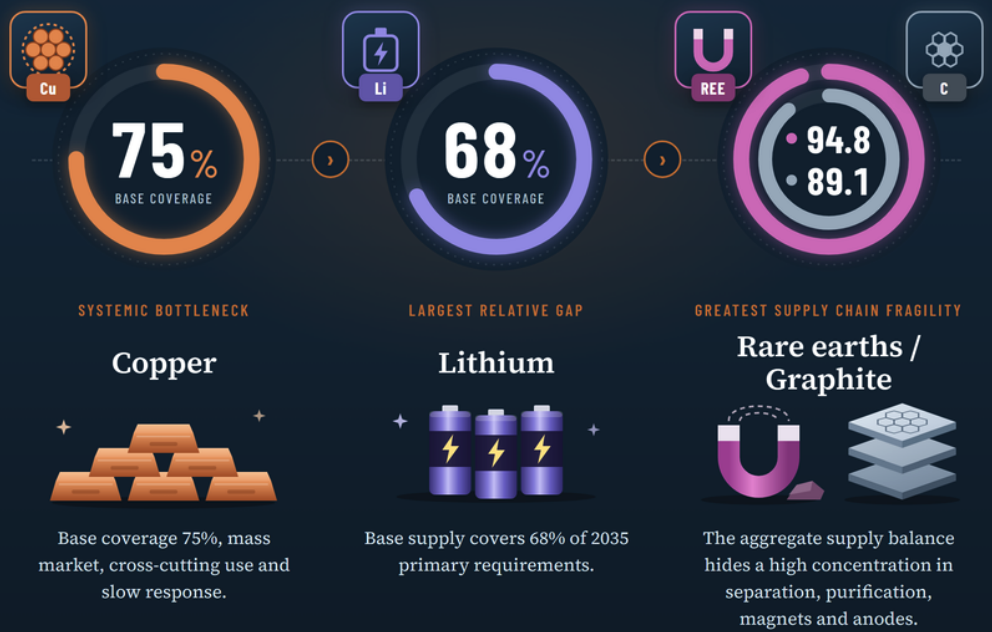
Le cobalt obtient un score de 78 pour sa fragilité, tandis que le nickel atteint un score de 66 car sa transformation est concentrée en Indonésie et en Chine. Le cuivre, malgré son déficit physique imminent, obtient un score relativement faible de 36.
Cette distinction signifie que le plus grand déficit d’approvisionnement minier n’est pas nécessairement la plus grande vulnérabilité stratégique. Pour le lithium, le cobalt et le cuivre, GEM considère que la priorité est de mettre en service une nouvelle production minière fiable. Pour le graphite et les terres rares, il est plus important de diversifier le raffinage et la transformation en dehors des pays producteurs dominants.
Les terres rares illustrent le problème. GEM estime qu’une offre diversifiée d’aimants en dehors de la Chine ne couvrirait que 15 % de la demande mondiale, laissant les consommateurs exposés même si la production mondiale globale semble suffisante.
Écart de capacité
La capacité annoncée des projets peut également donner aux décideurs politiques et aux investisseurs une impression trompeuse sur la disponibilité future des minéraux, a déclaré GEM.
Le cabinet de conseil calcule qu’un projet hypothétique conçu pour produire 100 000 tonnes par an ne pourrait finalement fournir qu’environ 60 200 tonnes de production fiable et vendable après ajustement des risques de développement et d’exploitation, soit une réduction de près de 40 %.
Les pertes peuvent s’accumuler tout au long de la chaîne de développement et de production d’un projet. Les permis et le financement peuvent retarder la construction, la mise en service peut retarder la production, les mines ont besoin de temps pour atteindre leur capacité nominale et les récupérations métallurgiques réduisent la quantité de matériaux utilisables produits.
Les matériaux qui quittent une usine de transformation peuvent se heurter à un autre obstacle : répondre aux spécifications chimiques et techniques requises par les fabricants de batteries, d’aimants et autres.
Les résultats suggèrent que les gouvernements cherchant à sécuriser leurs approvisionnements en minéraux critiques devront peut-être regarder au-delà des estimations générales des ressources ou de la capacité minière prévue. L’infrastructure de traitement, le financement, les autorisations, les performances techniques et la capacité à fournir des matériaux qualifiés déterminent tous si les ressources souterraines deviennent une réserve utilisable.
Pour les mineurs et les investisseurs, GEM affirme que cela change la façon dont les projets doivent être évalués. Un gisement plus petit avec un traitement, une infrastructure et des clients éprouvés peut avoir une plus grande importance stratégique qu’une ressource beaucoup plus importante sans accès fiable au marché.
En d’autres termes, la course aux minerais de la transition énergétique peut être déterminée autant par ce qui se passe après que le minerai a quitté le sol que par la quantité que les mineurs peuvent extraire.