
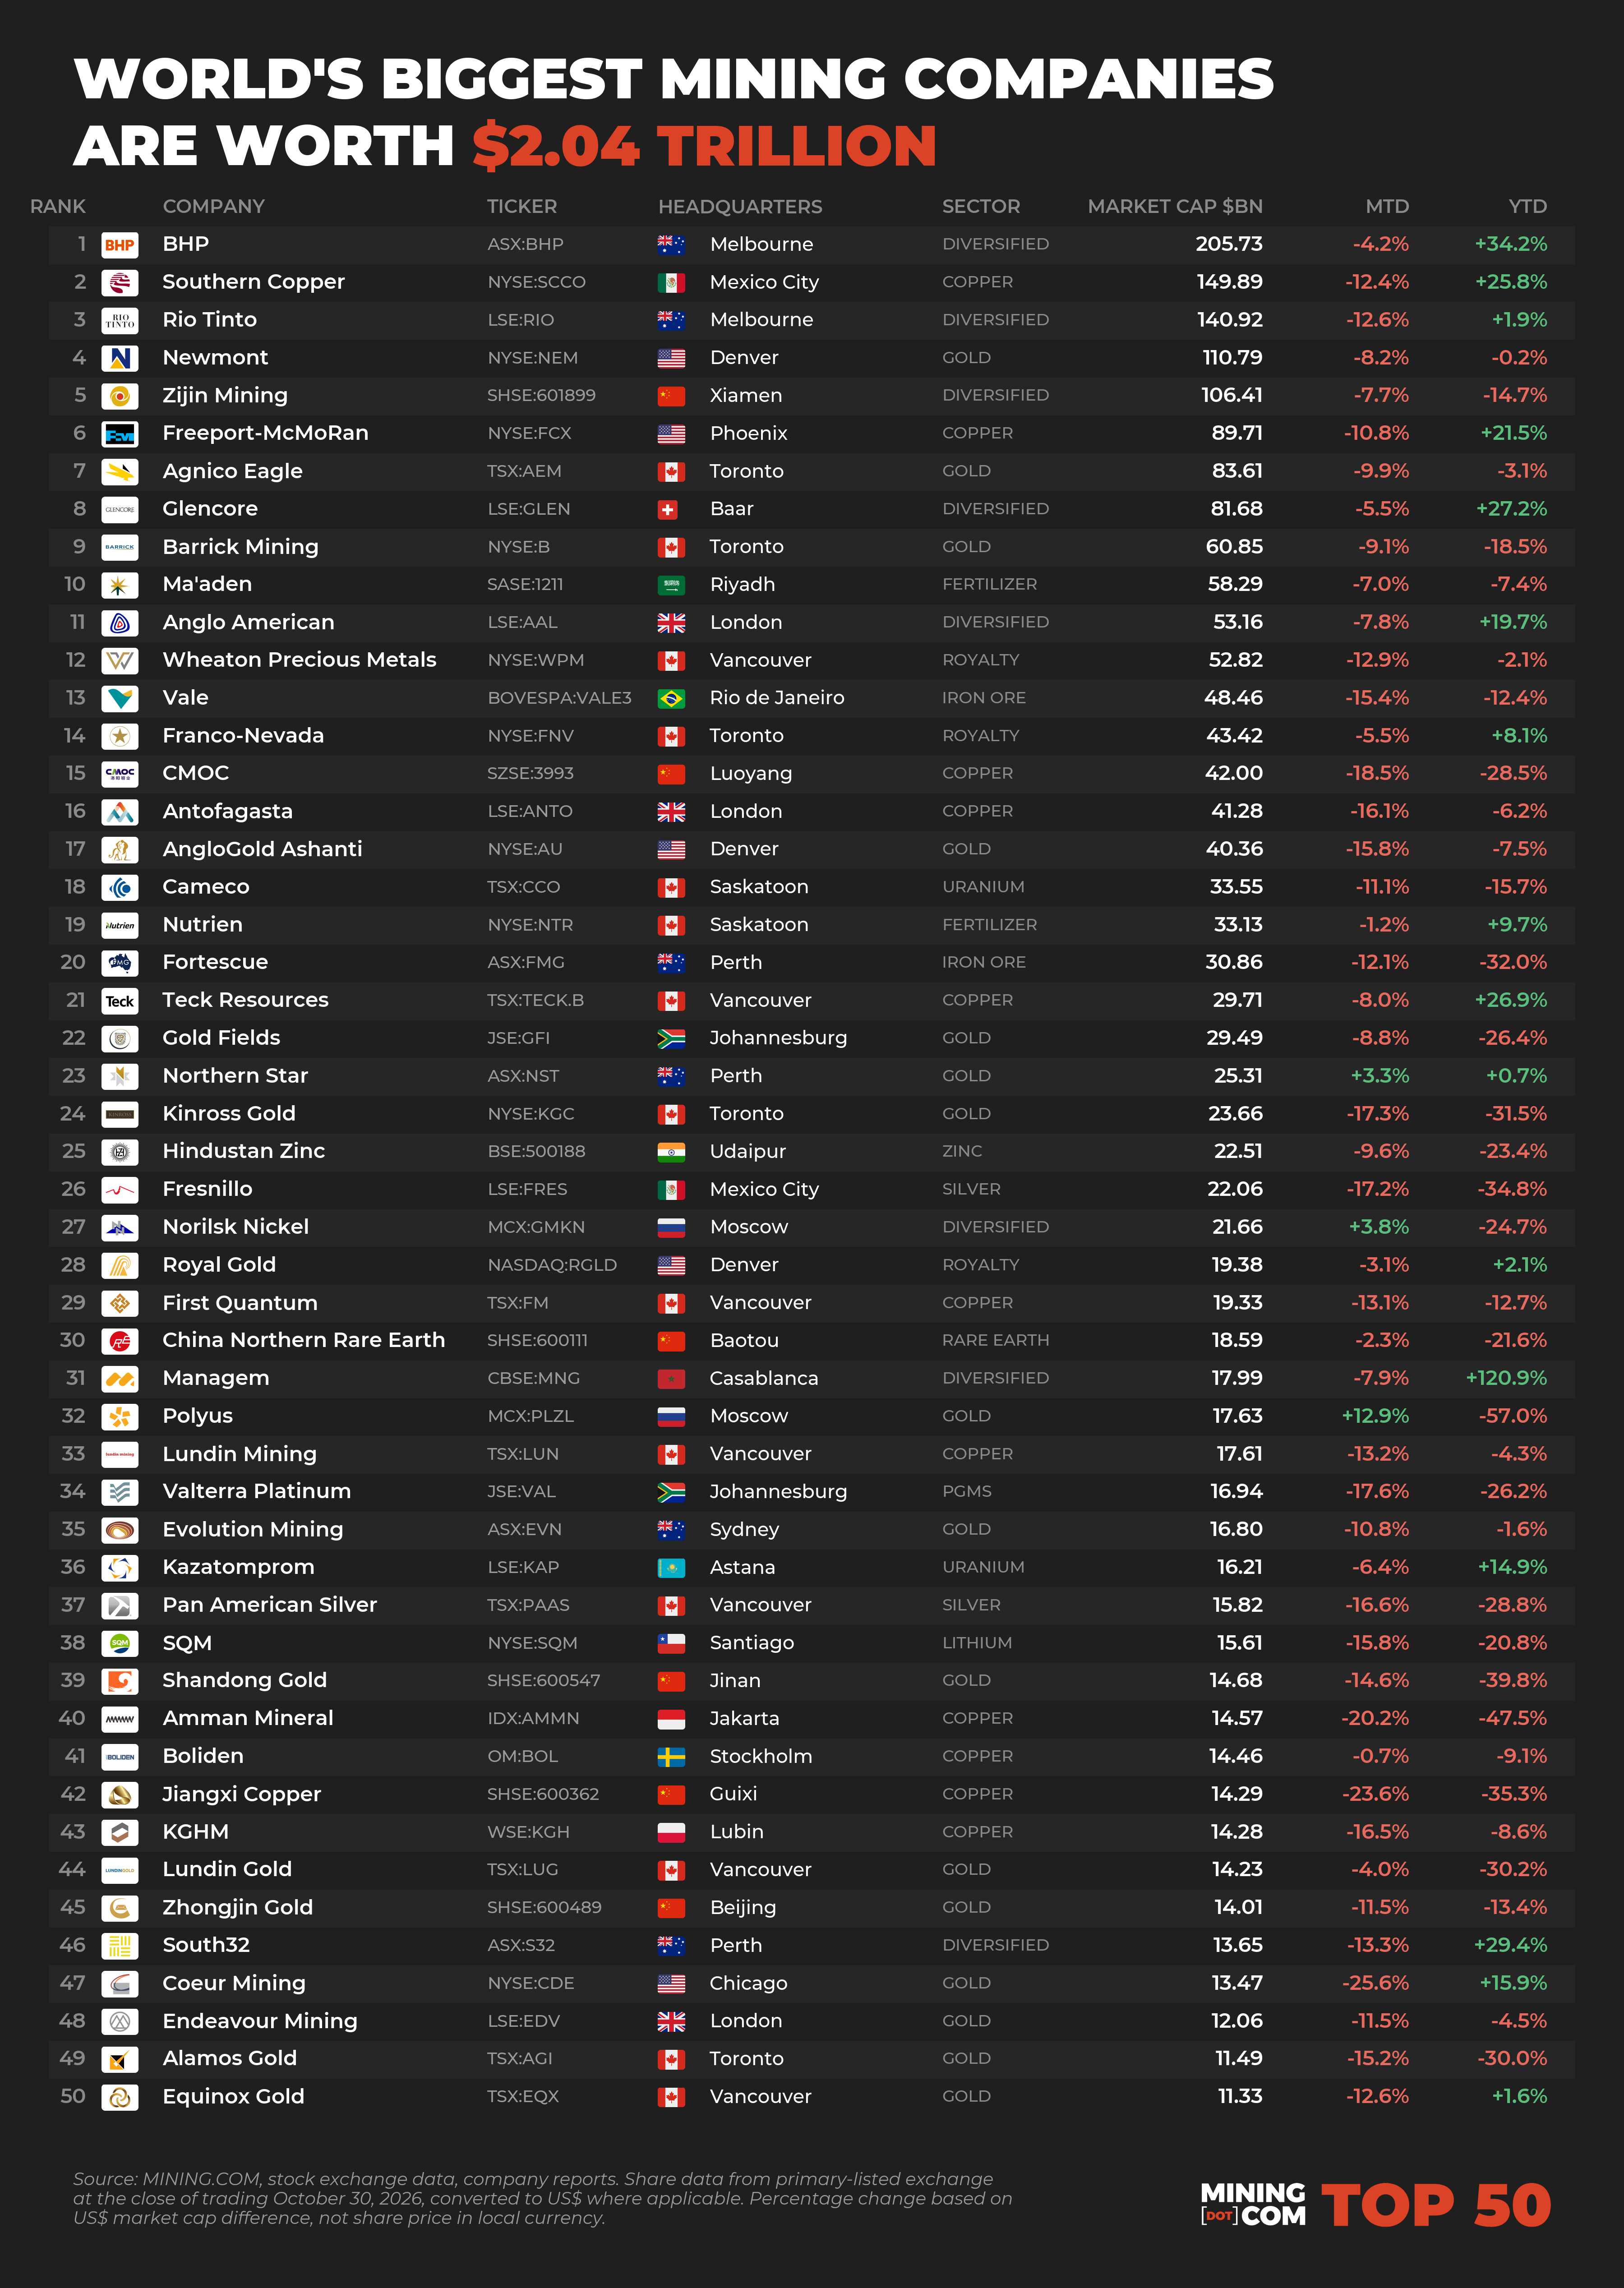
Après un début record, les 50 valeurs minières les plus valorisées au monde s’échangent près de leur plus bas niveau depuis un an après avoir perdu 26 % depuis le sommet de février.
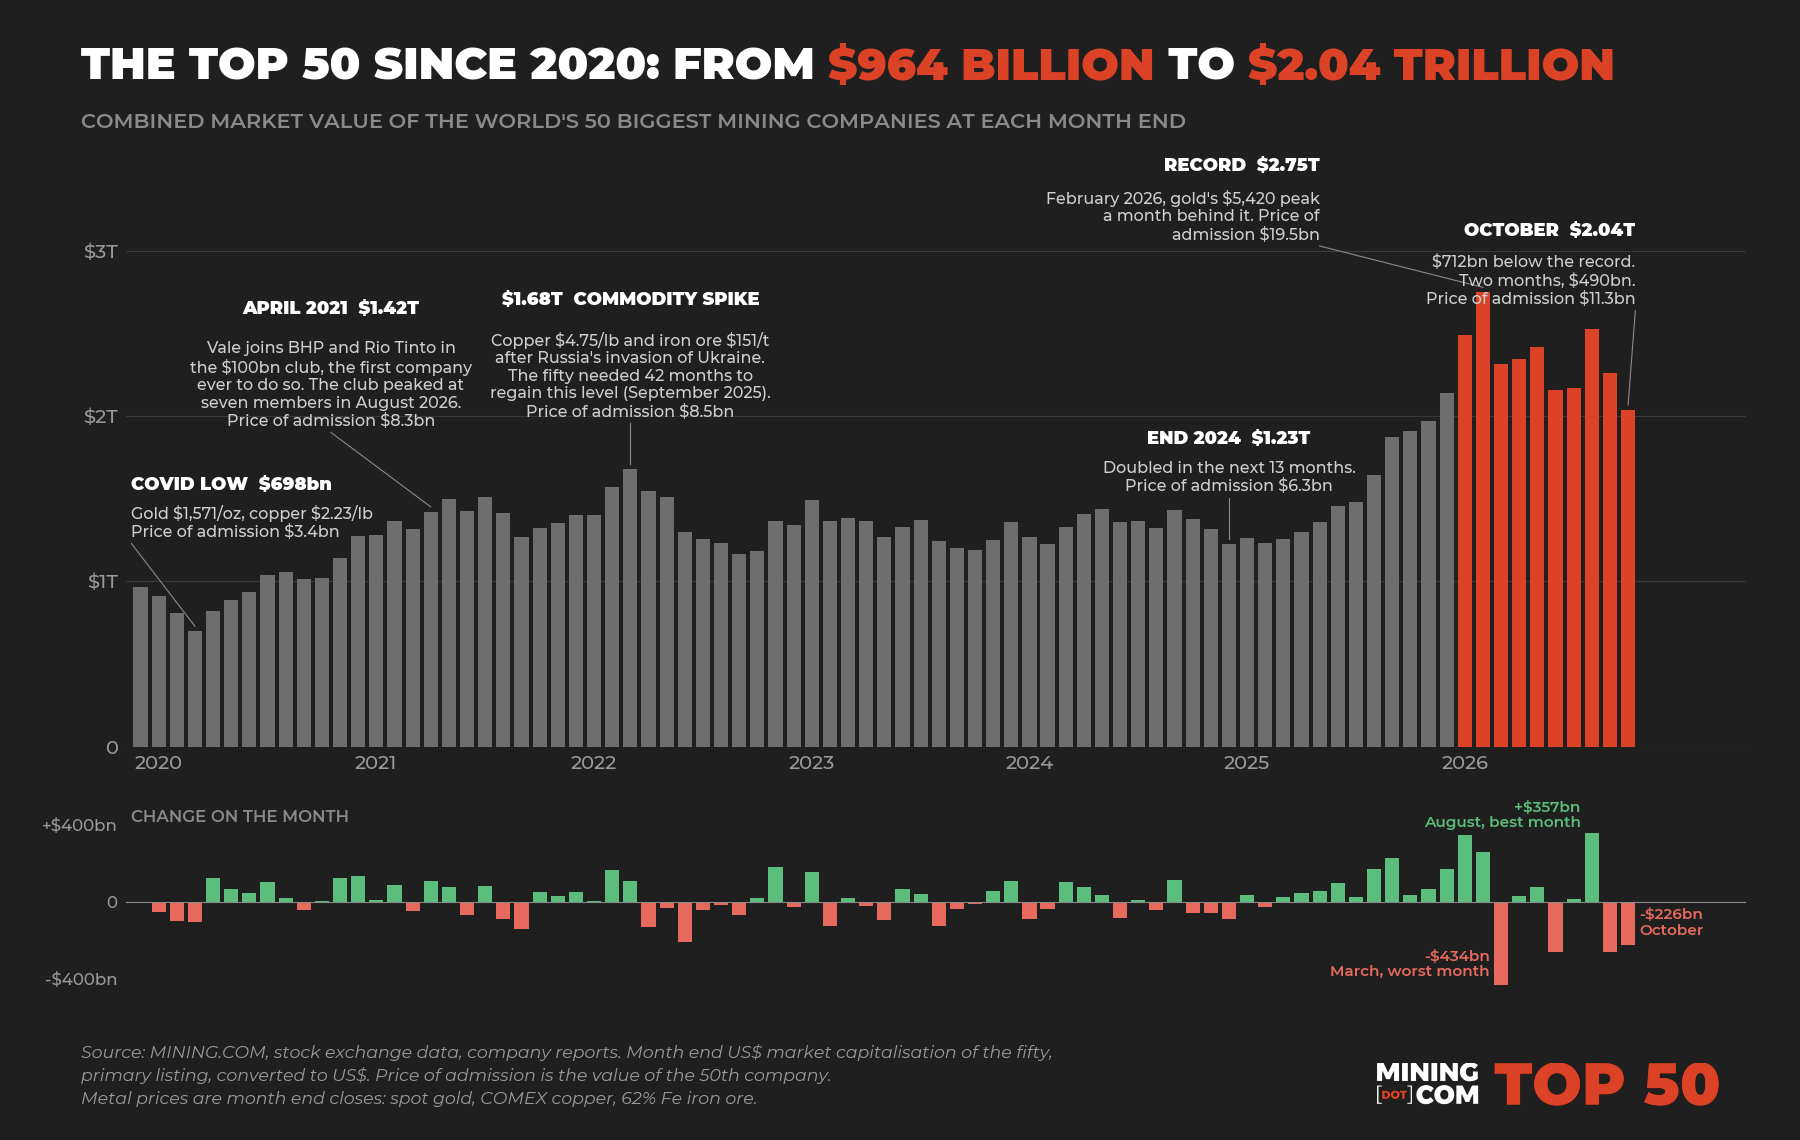
Octobre a retiré 226 milliards de dollars du TOP 50 de MINING.COM, soit une baisse de 10 % par rapport à la perte de 264 milliards de dollars de septembre. Deux mois ont effacé près d’un demi-billion de dollars et les cinquante valent désormais 108 milliards de dollars de moins qu’à fin 2025, la première fois cette année que le classement est dans le rouge. Par rapport au record de 2 750 milliards de dollars établi fin février, la baisse est de 712 milliards de dollars, soit 26 %, et le classement est le plus faible depuis novembre de l’année dernière.
Les données d’inflation plus chaudes aux États-Unis ont renforcé les paris sur une nouvelle hausse des taux de la Réserve fédérale, les prix du pétrole ont grimpé en raison du conflit au Moyen-Orient et la déroute des valeurs technologiques au cours de la dernière semaine du mois a contraint les fonds à vendre des métaux pour couvrir les pertes ailleurs.
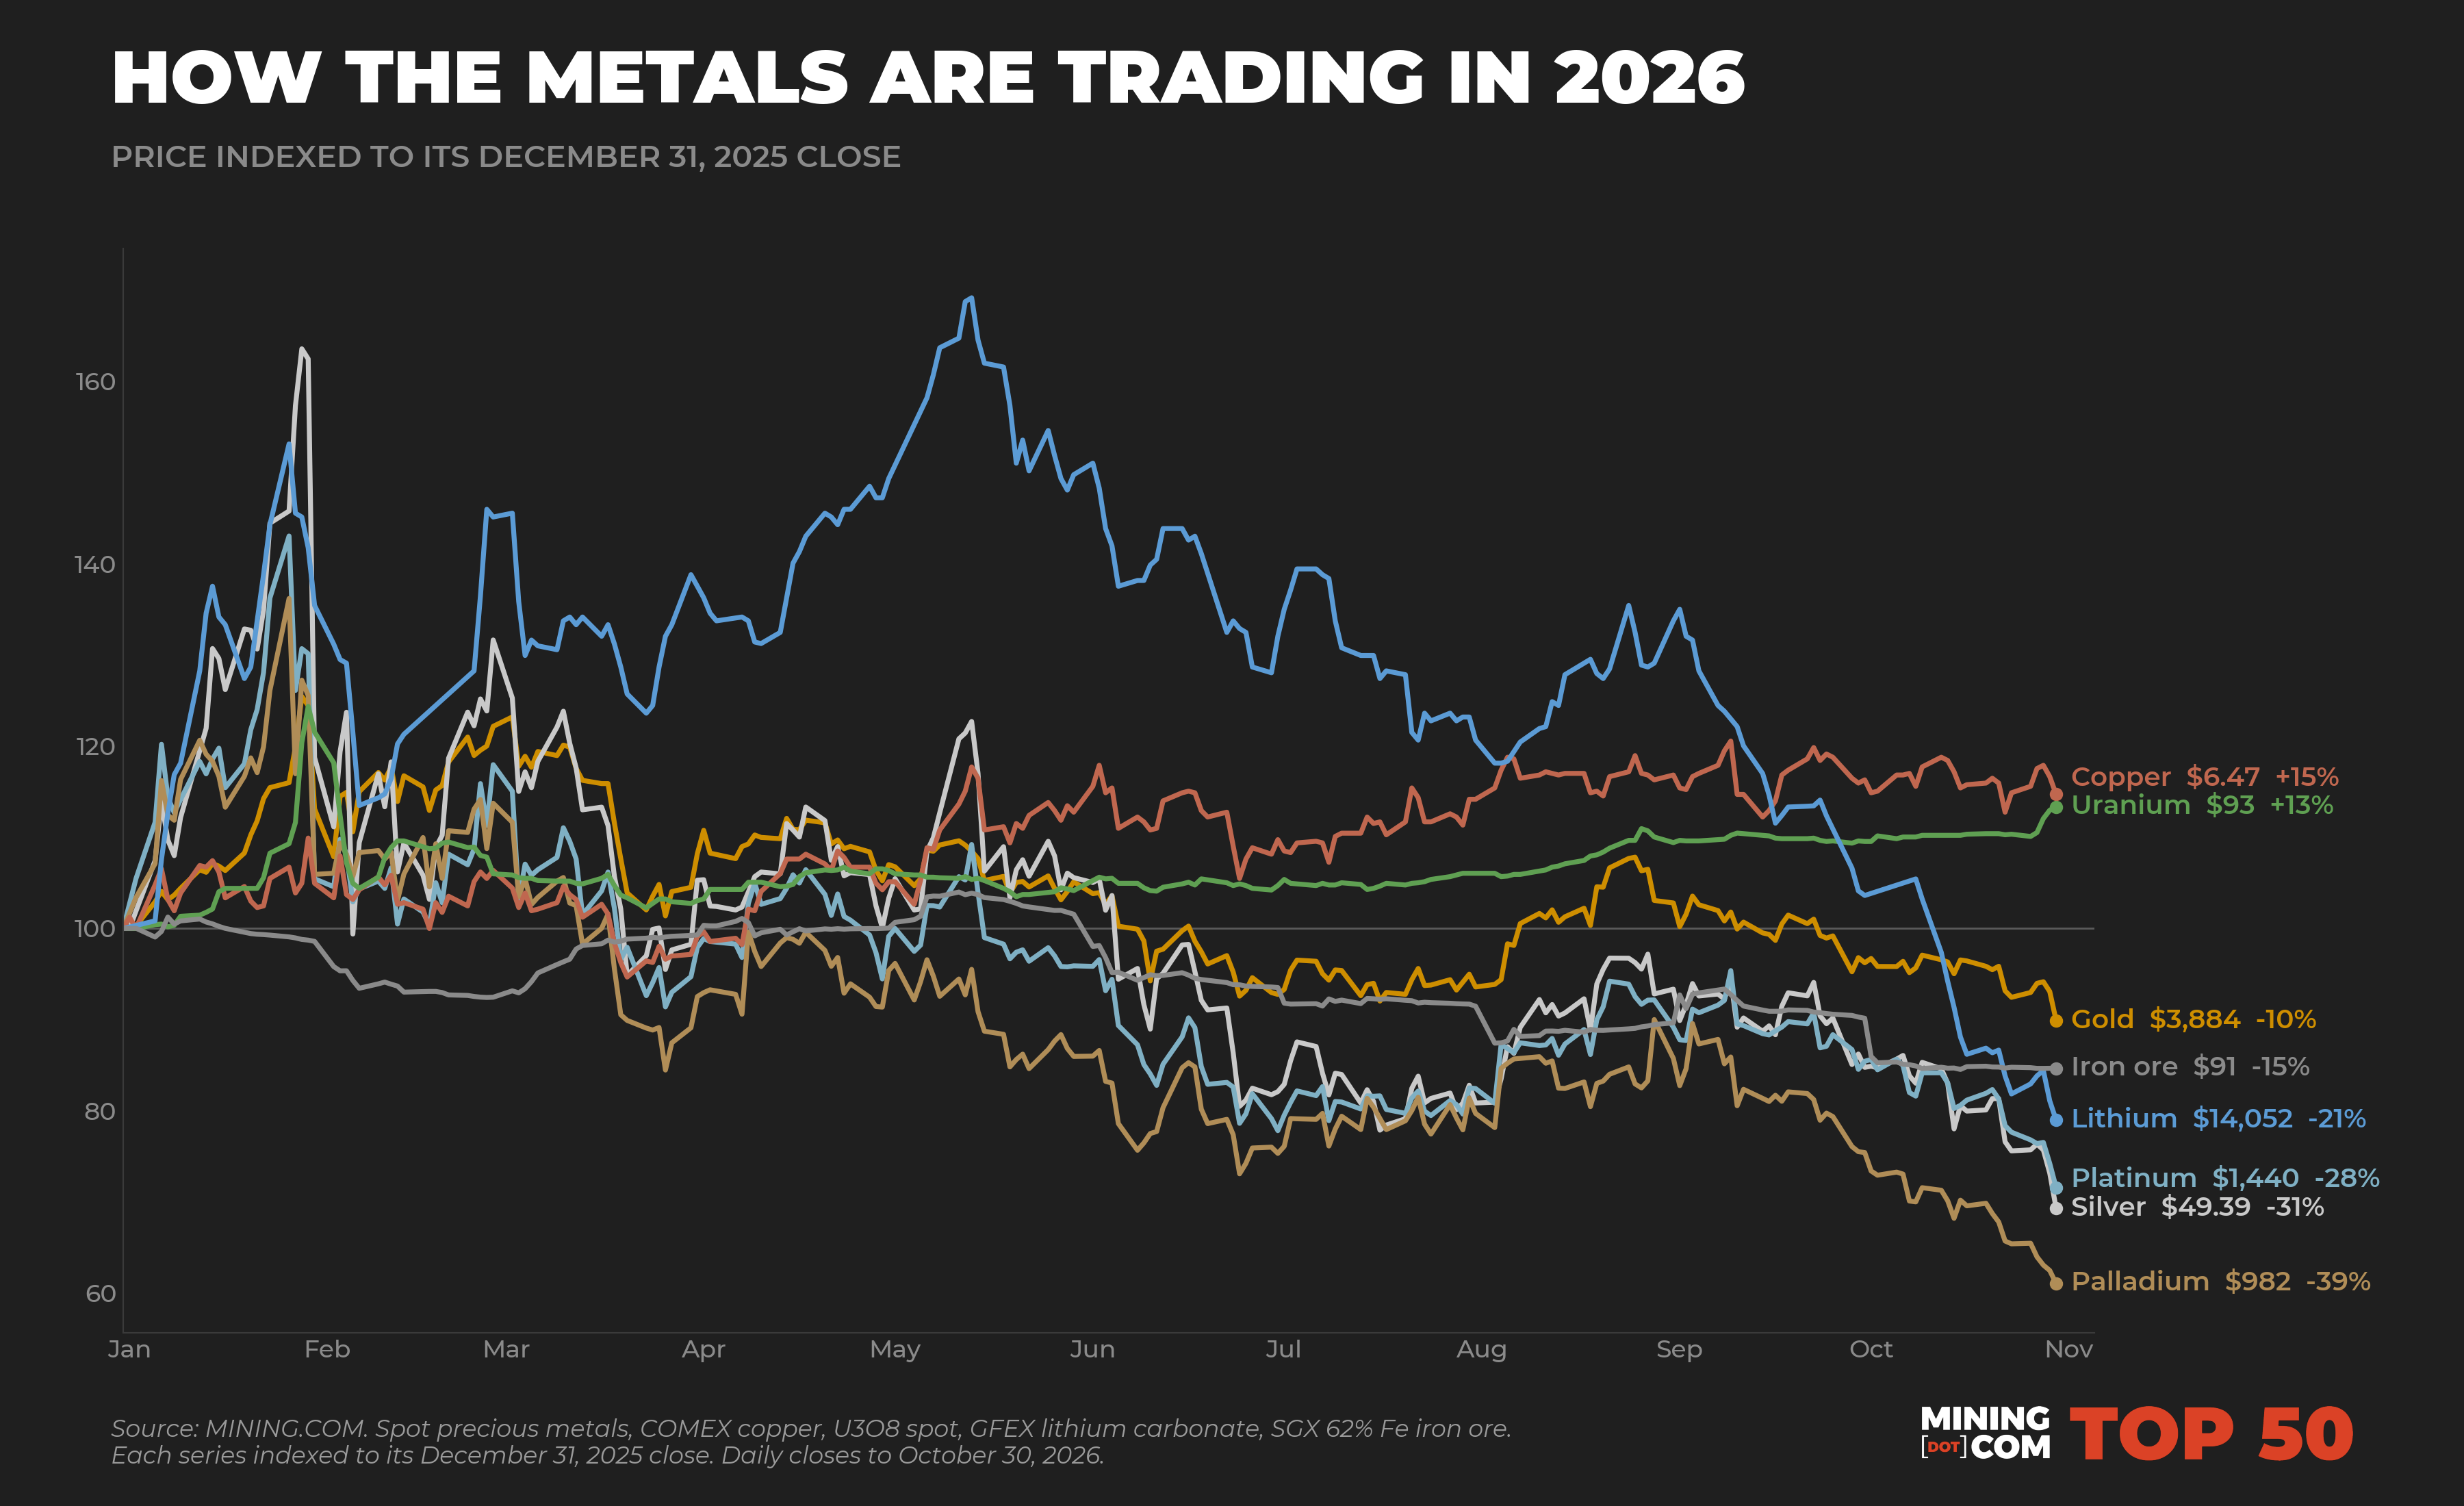
L’or est le pire mois d’octobre depuis 2008, l’argent repasse sous les 50 dollars
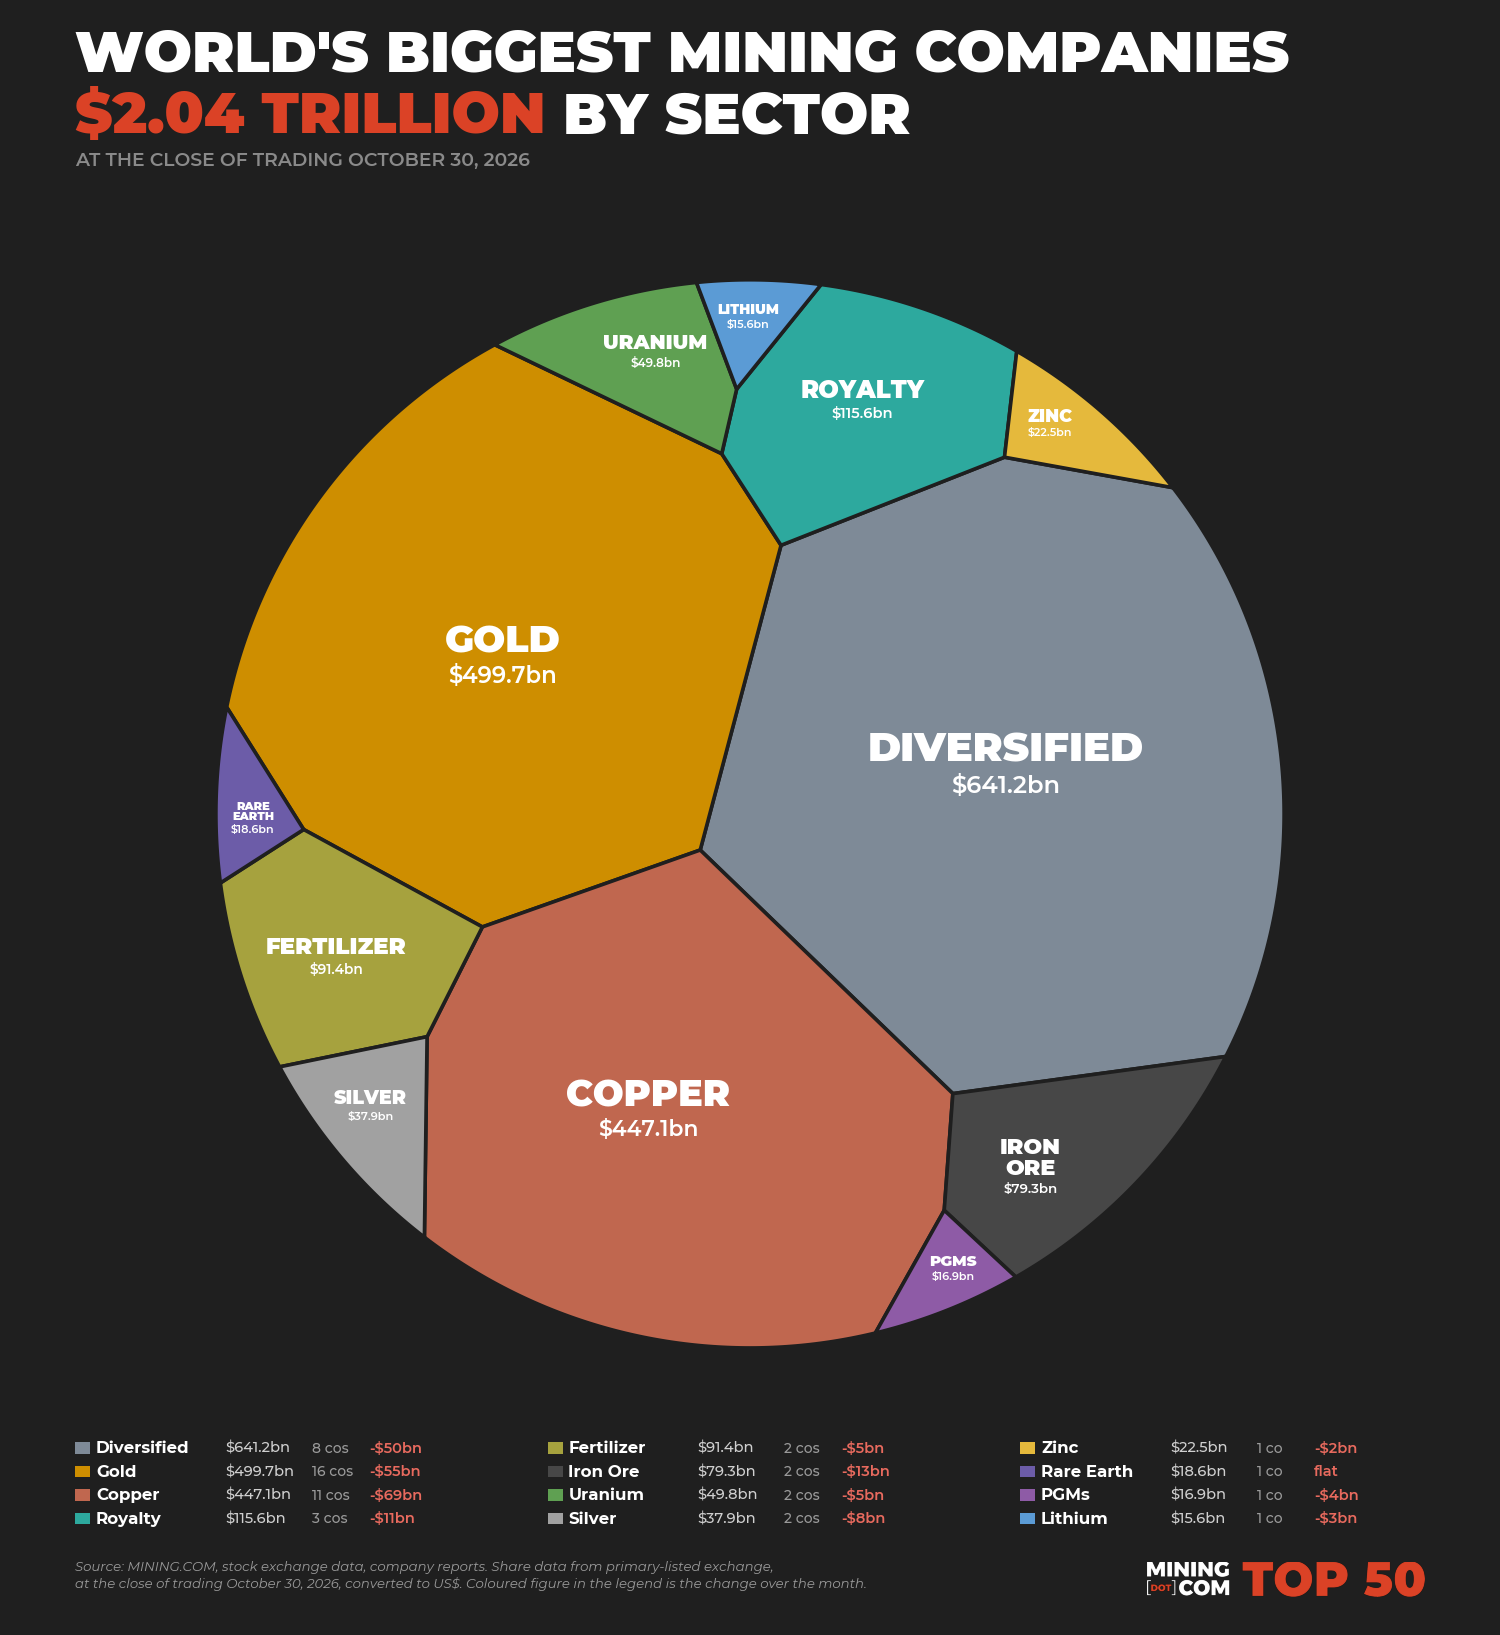
L’or a terminé le mois à 3 884 $ l’once, en baisse de 6,6 % et la première fin de mois a clôturé en dessous de 4 000 $ depuis septembre de l’année dernière. Le lingot a glissé sous les 4 000 dollars une semaine avant la clôture, puis est tombé à son plus bas niveau depuis un an le dernier jour de bourse, les producteurs d’or et d’argent ayant chuté jusqu’à 8 % en une seule séance. Le métal est désormais en baisse de 10 % en 2026, son pire mois d’octobre depuis 2008.
Les seize sociétés minières du classement ont renoncé à 55 milliards de dollars, soit 9,9 %, et valent à elles seules 500 milliards de dollars. Newmont a perdu 8,2% malgré un bénéfice supérieur aux estimations pour le troisième trimestre et un prix de 4,8 milliards de dollars pour la mise sous terre de Red Chris, et est désormais légèrement inférieur pour l’année. Agnico Eagle a chuté de 9,9 % et Barrick de 9,1 %, de sorte que les trois plus grandes sociétés minières d’or sont désormais toutes dans le rouge pour 2026, une année qui a commencé avec l’or en route vers 5 400 $. Kinross, en baisse de 17,3 %, et AngloGold Ashanti, en baisse de 15,8 %, ont obtenu les pires résultats parmi les majors, Kinross faisant également état de deux décès d’entrepreneurs à Bald Mountain dans le Nevada.
L’argent a connu son pire mois de l’année. Le métal a chuté de 18,2 % à 49,39 $, en dessous de 50 $ pour la première fois depuis octobre 2025 et de 58 % en dessous des 116,58 $ qu’il avait atteint fin janvier.
Deutsche Bank avait prévenu au début du mois que la hausse des stocks et le ralentissement de la demande industrielle pourraient transformer la pénurie de l’année dernière en excédent d’ici 2027. Coeur Mining, en baisse de 25,6 %, a été la pire performance des cinquante, Fresnillo perdant 17,2 % et Pan American Silver 16,6 %. Le platine a chuté de 16 %, le palladium de 19 %, et Valterra Platinum de 17,6 %.
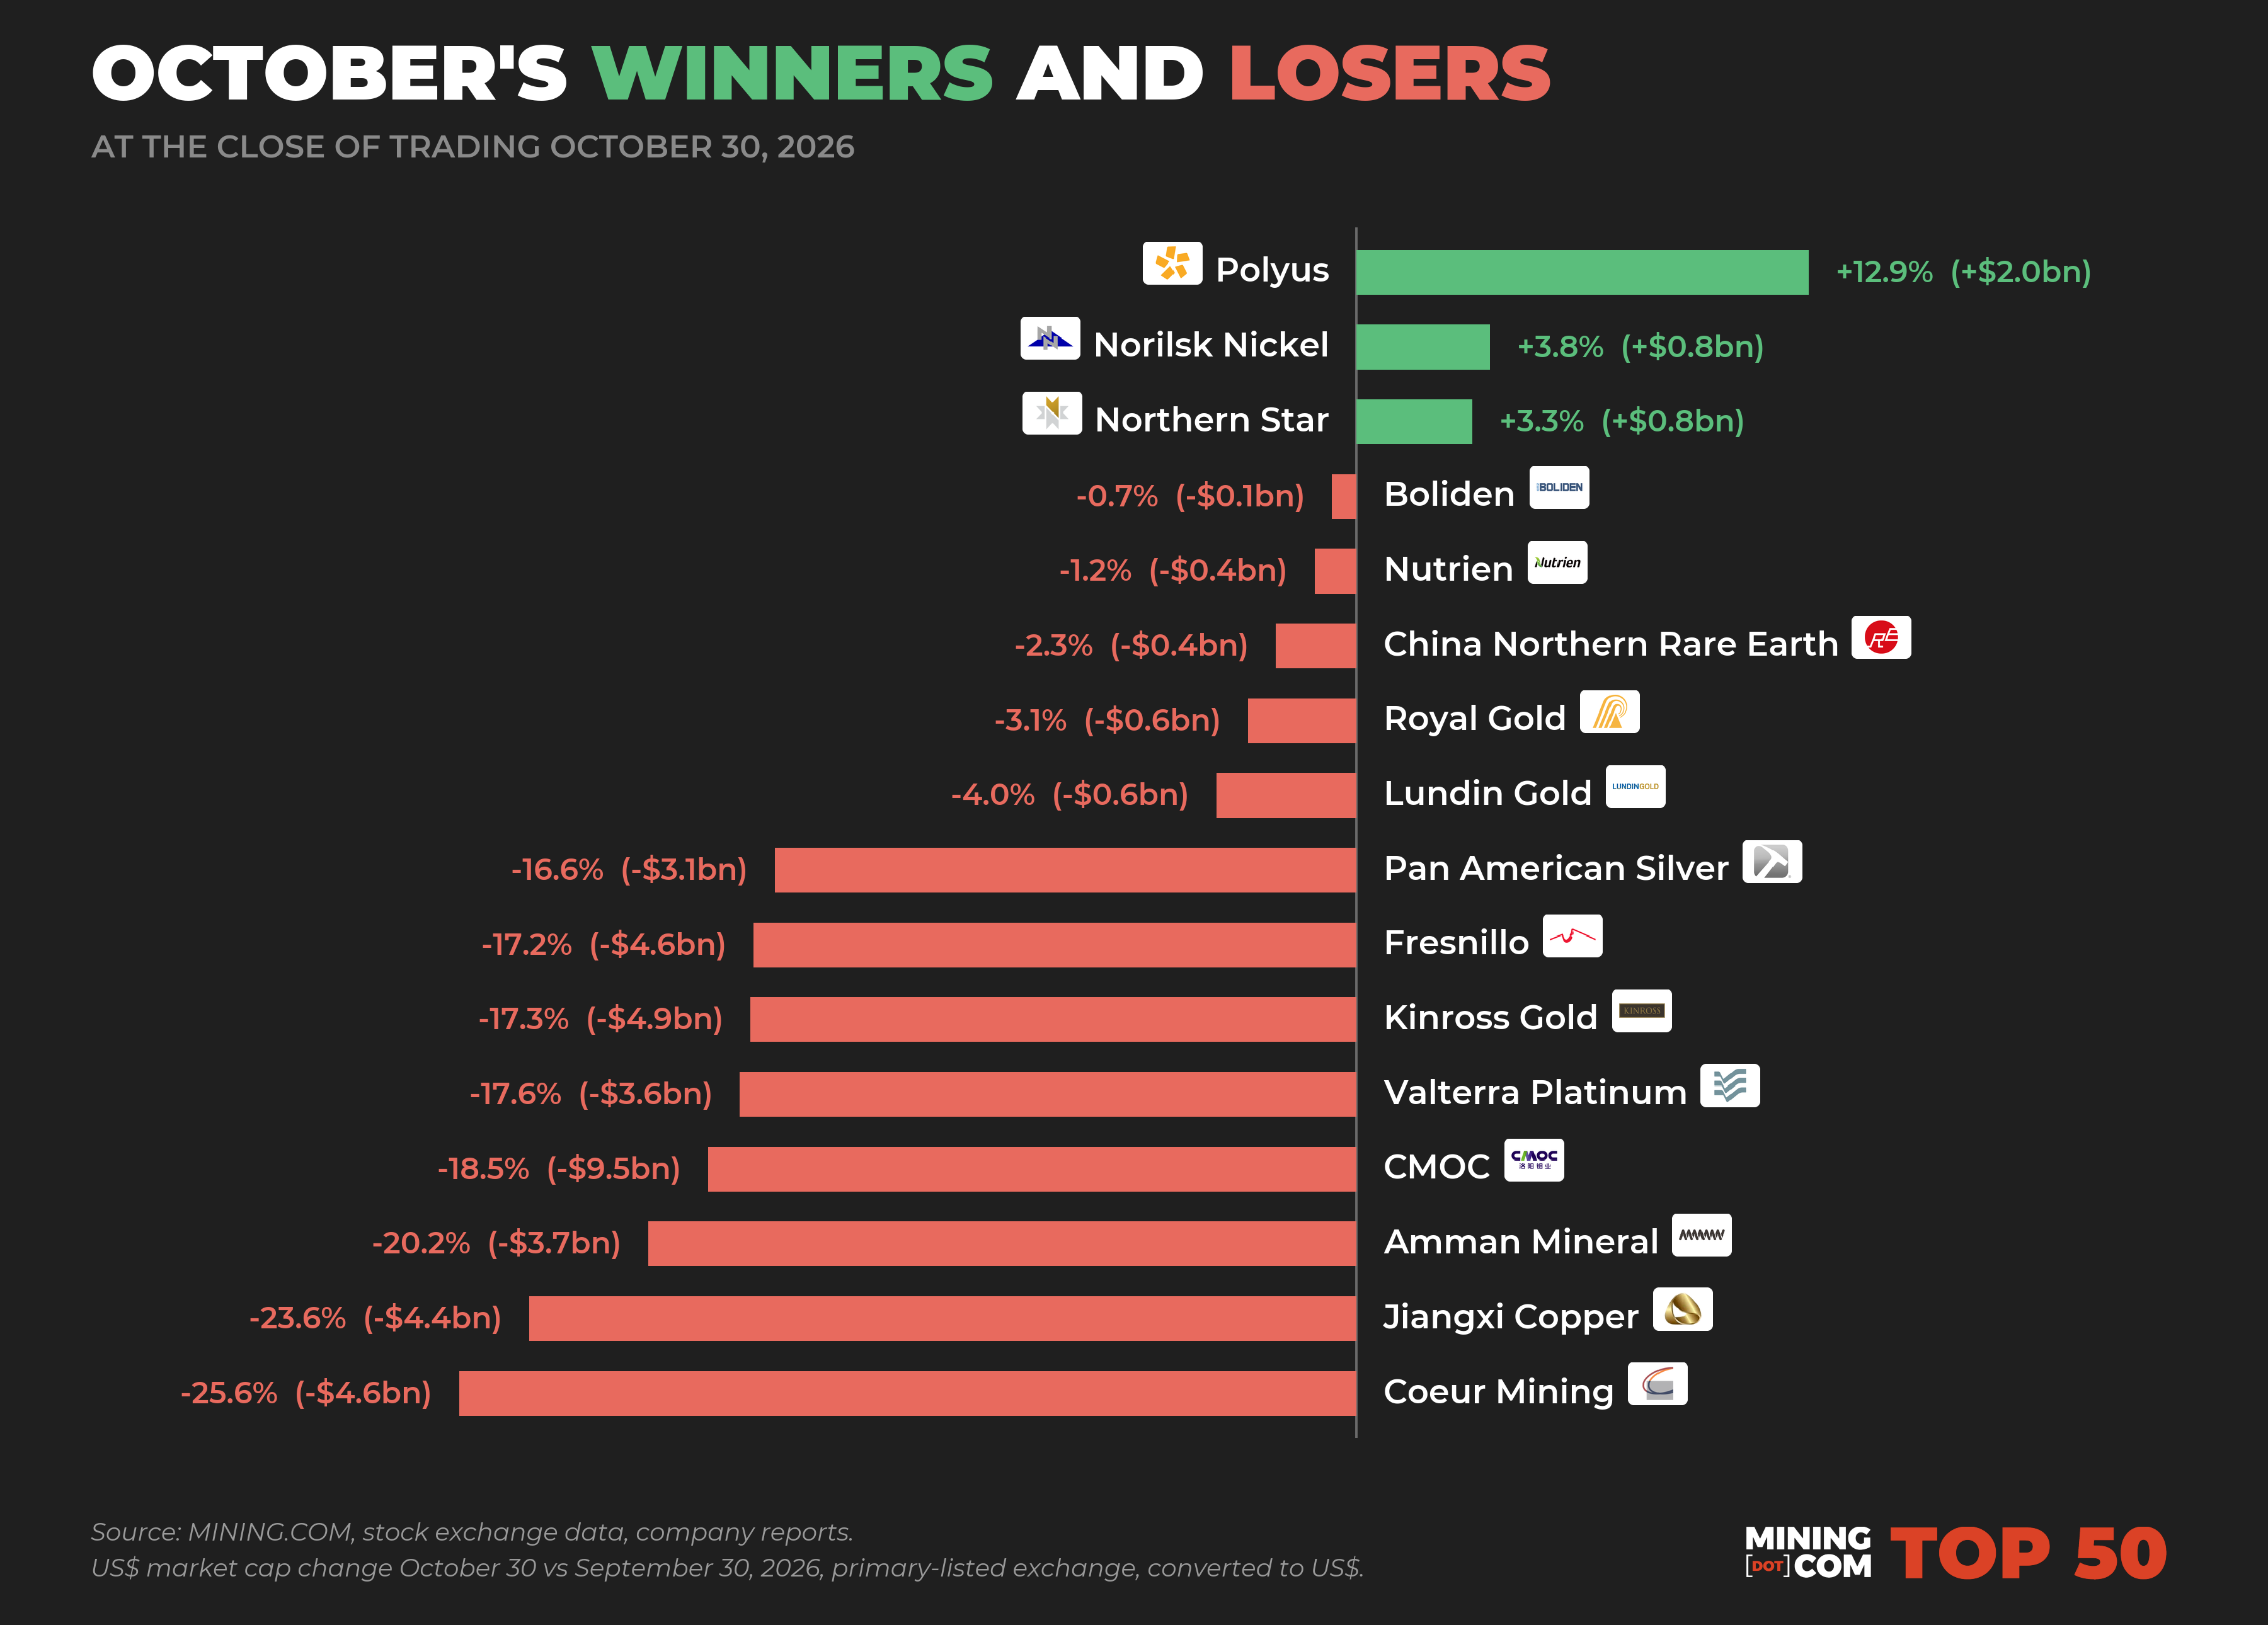
Gagnants d’octobre sur un point technique
Les mineurs russes ont été à contre-courant en octobre, mais le rouble a flatté les deux. Polyus est toujours en baisse de 57 % sur l’année après que sa décision de juillet de suspendre les dividendes jusqu’en 2030 a fait chuter le titre de 26 % en une seule séance, et Norilsk Nickel, qui a sauté les versements pour l’année complète de 2022 à 2025 et n’a repris qu’avec un acompte sur dividende symbolique en août, est en baisse de 25 % en 2026 tandis que le palladium, son principal métal, a chuté de 19 % rien qu’en octobre.
Northern Star, en hausse de 3,3 %, est la seule société du classement à ajouter de la valeur dans sa propre monnaie, mais cela est dû à l’approche de 38,7 milliards de dollars australiens (27 milliards de dollars) de Gold Fields pour le mineur de Perth, rejetée comme hautement opportuniste fin septembre.
L’offre de la société sud-africaine pèse toujours sur le titre, l’activiste Elliott Investment Management ayant acquis une participation de 6,2 % pour pousser le conseil d’administration à engager des négociations. Le directeur général de Gold Fields, Mike Fraser, a minimisé une offre plus élevée à la mi-octobre, affirmant que Northern Star devait d’abord montrer qu’il était ouvert à un accord. Gold Fields a chuté de 8,8% sur le mois et est en baisse de 26% sur l’année, un rang au-dessus de son objectif, qui est l’un des trois seuls mineurs d’or sur les cinquante encore en avance pour 2026.
Equinox Gold a également bénéficié d’un peu d’aide des fusions et acquisitions et revient au numéro 50 malgré une baisse de 12,6 %, aidé par un bond de 34 % de la production au troisième trimestre après la fusion d’Orla, et parce que MMG, la société qu’elle remplace, a perdu un cinquième de sa valeur avec le reste du secteur intermédiaire du cuivre chinois.
Les stocks de cuivre chutent sans le métal
Le prix du cuivre lui-même a à peine bougé en octobre à 6,47 dollars la livre, soit 1,4 % en dessous de son niveau de départ, mais toujours en hausse de 15 % sur l’année. La hausse des stocks du LME l’a amené à un plus bas de cinq semaines au milieu du mois, mais les primes à l’importation chinoises sont restées proches de leur plus haut niveau depuis 13 ans et la Banque mondiale a relevé ses prévisions pour 2027 de 18 %, à 13 000 $ la tonne, sur la même demande de réseau et de centres de données qui a transporté le métal toute l’année.
Cela n’a pas suffi à maintenir un sentiment fort à l’égard des producteurs de ce métal phare. Les onze du classement ont perdu 69 milliards de dollars, soit une baisse de 13,3 % et la plus importante de tous les secteurs en dollars.
BHP n’a pas réalisé ses estimations trimestrielles sur le cuivre après l’accident mortel et les arrêts météorologiques à Escondida, tout en évitant une grève des superviseurs de la plus grande mine de cuivre du monde. Antofagasta a perdu 16,1 % après que des perspectives de production plus faibles pour 2027 et des prévisions de coûts plus élevées ont fait chuter les actions de 6 % en une journée, alors même que la grève de Centinela prenait fin. Anglo American a signalé une baisse de 5 % de la production de cuivre suite aux tempêtes hivernales au Chili, et le régulateur antitrust chinois a exigé des engagements en matière d’approvisionnement en concentré de cuivre comme prix pour l’approbation de la fusion Anglo Teck.
Southern Copper a perdu 12,4 % et 21 milliards de dollars en un mois alors que sa seule nouvelle était une étude d’agrandissement de 680 millions de dollars à Cuajone. Freeport-McMoRan a chuté de 10,8 % à 89,7 milliards de dollars et est sorti du club des 100 milliards de dollars malgré des bénéfices supérieurs aux estimations du troisième trimestre, alors que Grasberg se remet de la ruée dans la boue de l’année dernière.
Teck, en baisse de 8 %, a vu son bénéfice trimestriel quintuplé grâce aux prix records du cuivre et n’a toujours pas réussi à tenir bon. Plus bas, le segment intermédiaire a été plus durement touché : Jiangxi Copper a chuté de 23,6 %, Amman Mineral de 20,2 %, CMOC de 18,5 %, KGHM de 16,5 % et First Quantum de 13,1 %. Les actions du cuivre sont désormais valorisées pour un métal bien en dessous de son niveau de négociation, un écart que le classement suit depuis l’été.
Le minerai de fer en retraite, la crise du lithium réduit le rang à un
Le minerai de fer a chuté de 6% à 91 dollars la tonne et est passé les derniers jours du mois en dessous de 90 dollars, un niveau qui, selon UBS, met sous l’eau jusqu’à 170 millions de tonnes d’approvisionnement. Vale a chuté de 15,4% après une chute de 20% de son bénéfice de base au troisième trimestre et une production inférieure aux prévisions, quinze jours après que son directeur général a affirmé que la flambée des coûts de l’énergie et du fret avait entraîné des pertes de 10% de l’offre mondiale. Fortescue a perdu 12,1 % alors que son conflit avec l’acheteur public chinois a réduit ses ventes trimestrielles de 8 % en dessous des expéditions, tandis que Rio Tinto, en baisse de 12,6 % et de 20 milliards de dollars, a conclu son propre accord pluriannuel avec le même acheteur et a augmenté les ventes de Pilbara au troisième trimestre.
Le carbonate de lithium a encore chuté de 24 % à 93 600 yuans (14 050 dollars) la tonne, atteignant son plus bas niveau en dix mois au début du mois suite à un accord Chine-UE visant à freiner les exportations hybrides. SQM, le seul producteur de lithium du classement, a perdu 15,8 % et Albemarle occupe la 53e place avec 10,7 milliards de dollars. Rio Tinto a choisi ce moment pour engager 1,4 milliard de dollars supplémentaires dans le lithium en Argentine. L’uranium a été le seul métal à augmenter, en hausse de 3,5 % à 92,55 $ la livre, mais Cameco a tout de même chuté de 11,1 %.
Ne pas se précipiter vers les sorties
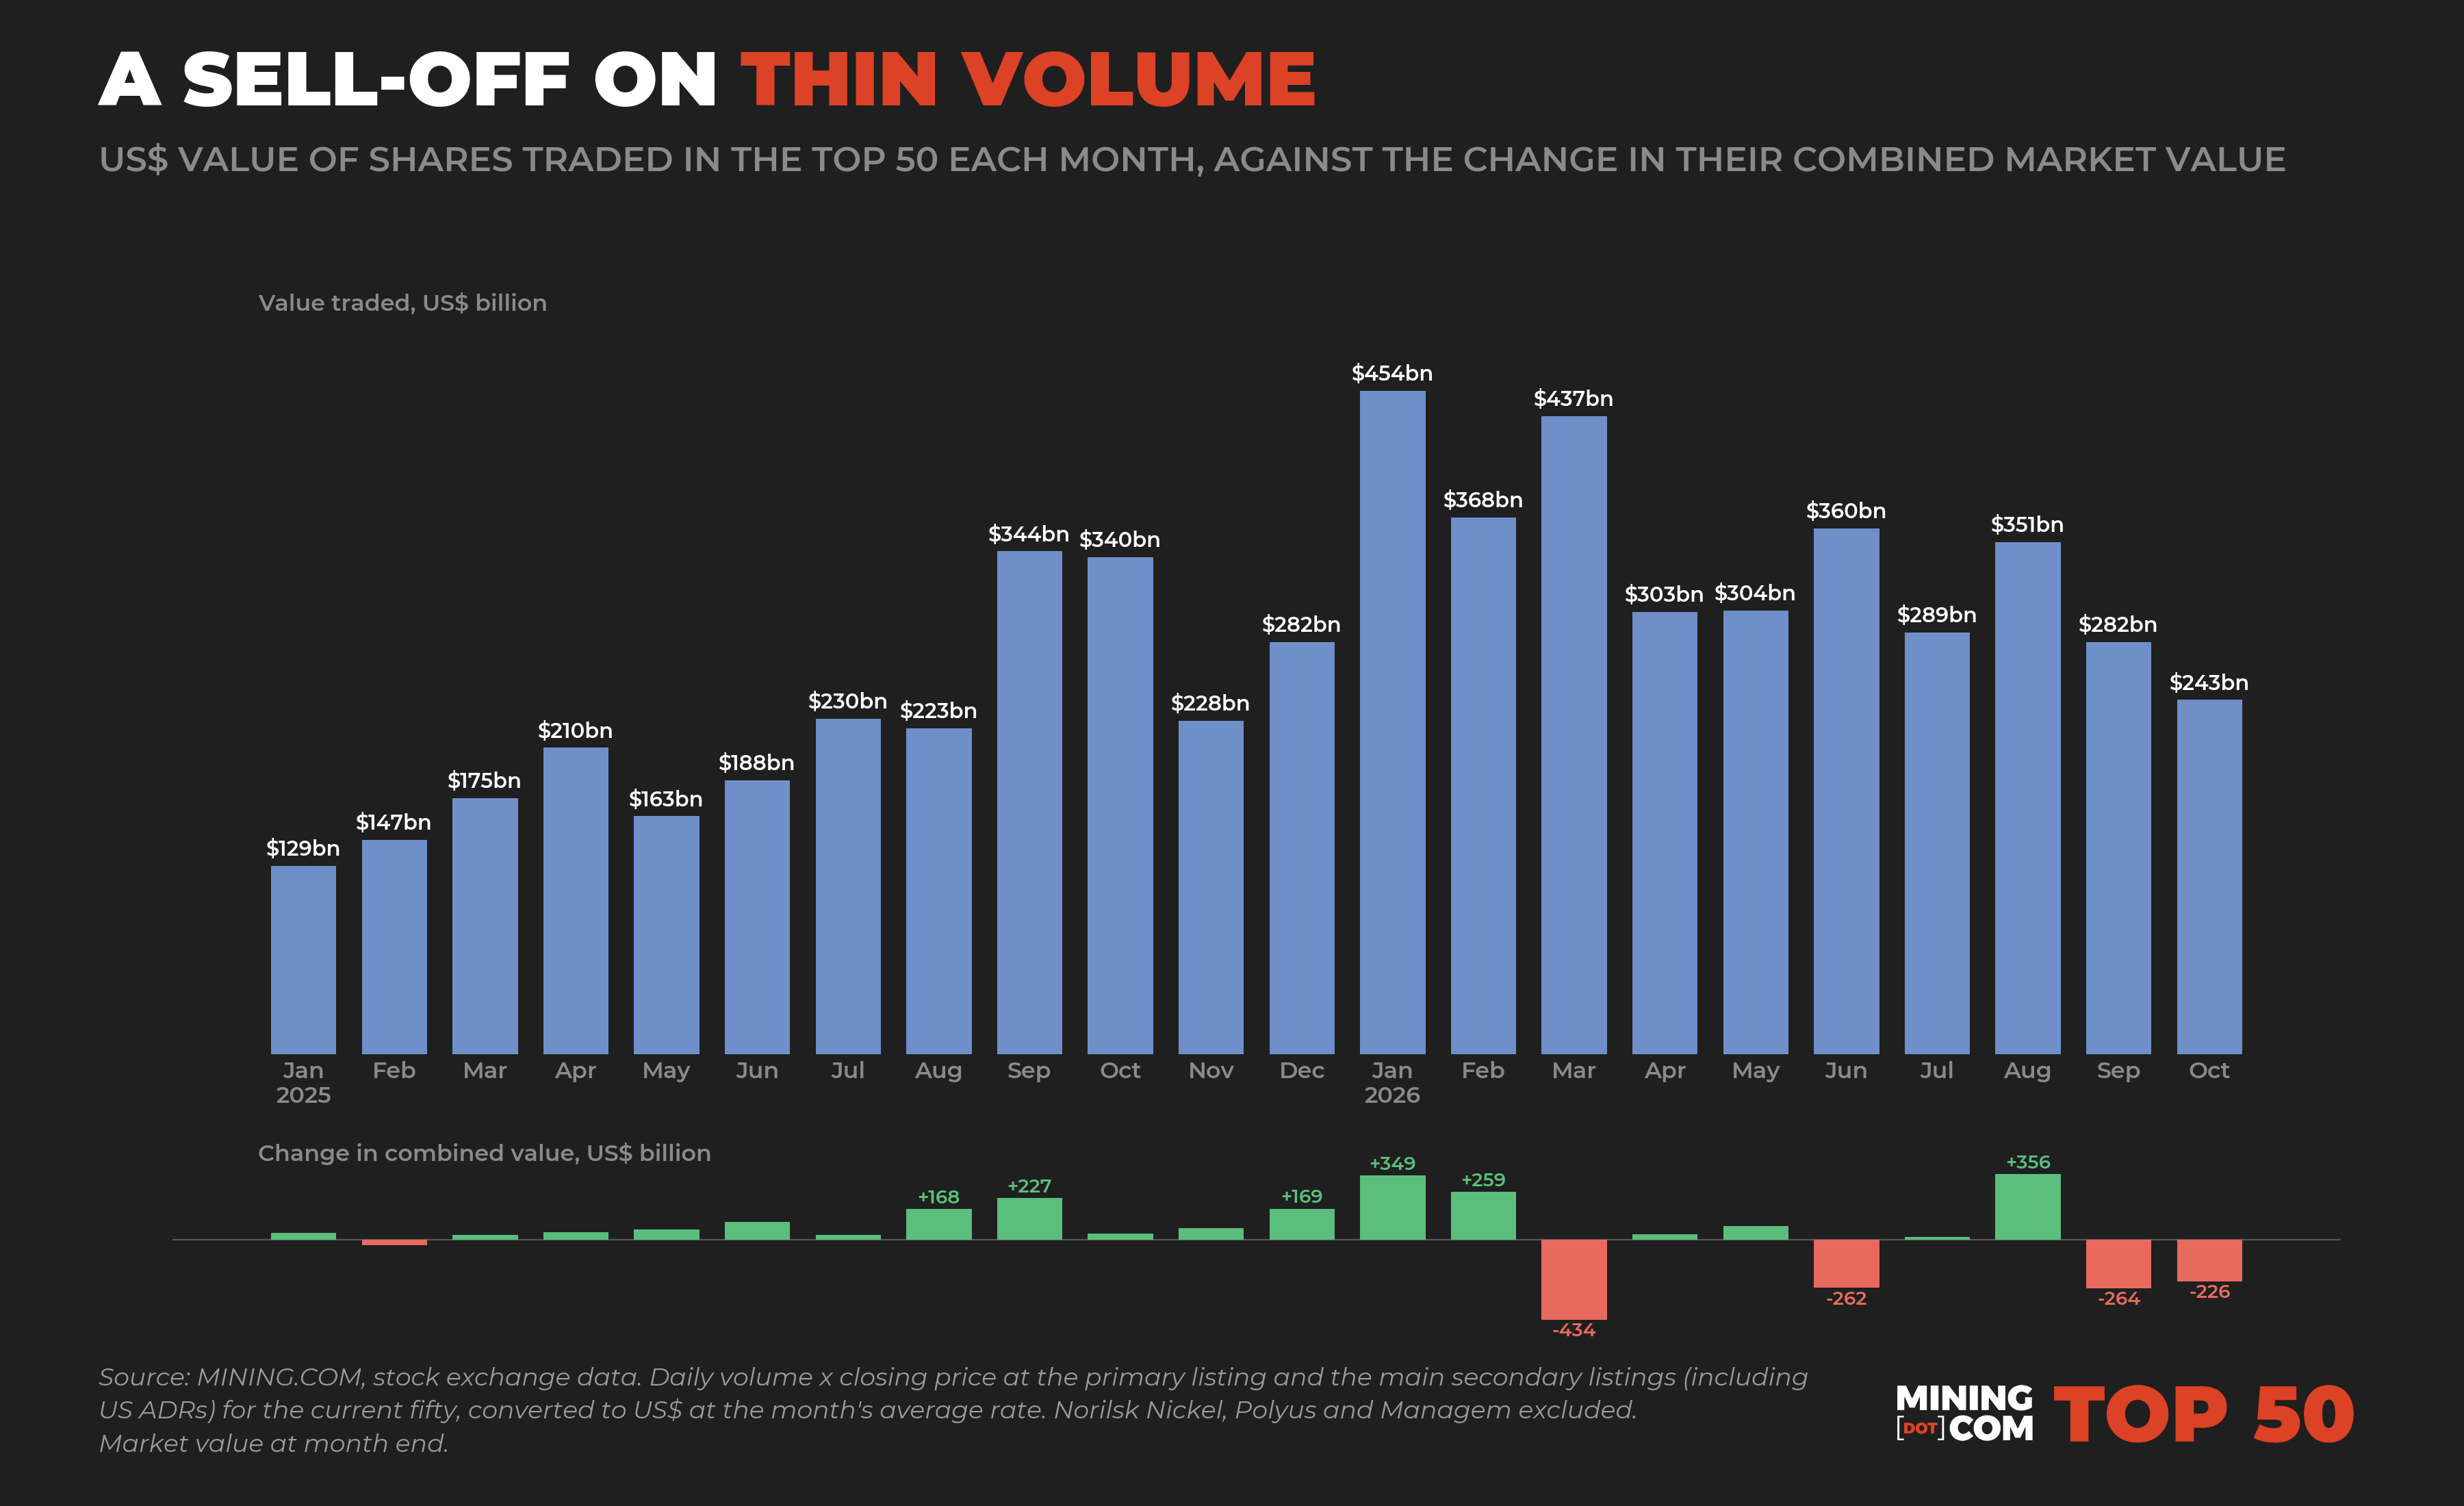
Les actions des cinquante, d’une valeur de 243 milliards de dollars, ont changé de mains en octobre, soit le chiffre d’affaires mensuel le plus bas depuis novembre de l’année dernière et à peine la moitié des 454 milliards de dollars négociés en janvier, lorsque le classement établissait des records. Les marchés chinois ont été fermés pendant la première semaine du mois, ce qui a réduit les échanges des six sociétés chinoises, mais la situation est la même partout ailleurs.
Par rapport à la valeur des entreprises, 12% du classement s’est retourné en octobre contre 18% en janvier et 19% en mars, lorsque la première étape de la baisse s’est faite sur de fortes ventes. Les 490 milliards de dollars perdus au cours des deux derniers mois sont dus au fait que les acheteurs se sont tenus à l’écart plutôt que les détenteurs ont vendu en volume, ce qui constitue un type de correction différent de celui de mars. À titre d’exemple, Nvidia a échangé à lui seul 501 milliards de dollars en octobre, soit le double des cinquante cumulés.
Le prix d’entrée tombe à 11,3 milliards de dollars
La cinquantième entreprise vaut 11,33 milliards de dollars, le seuil le plus bas depuis août 2025 et 8 milliards de dollars de moins que les 19,5 milliards de dollars nécessaires pour figurer dans le classement de février. MMG a raté la réduction de 75 millions de dollars.
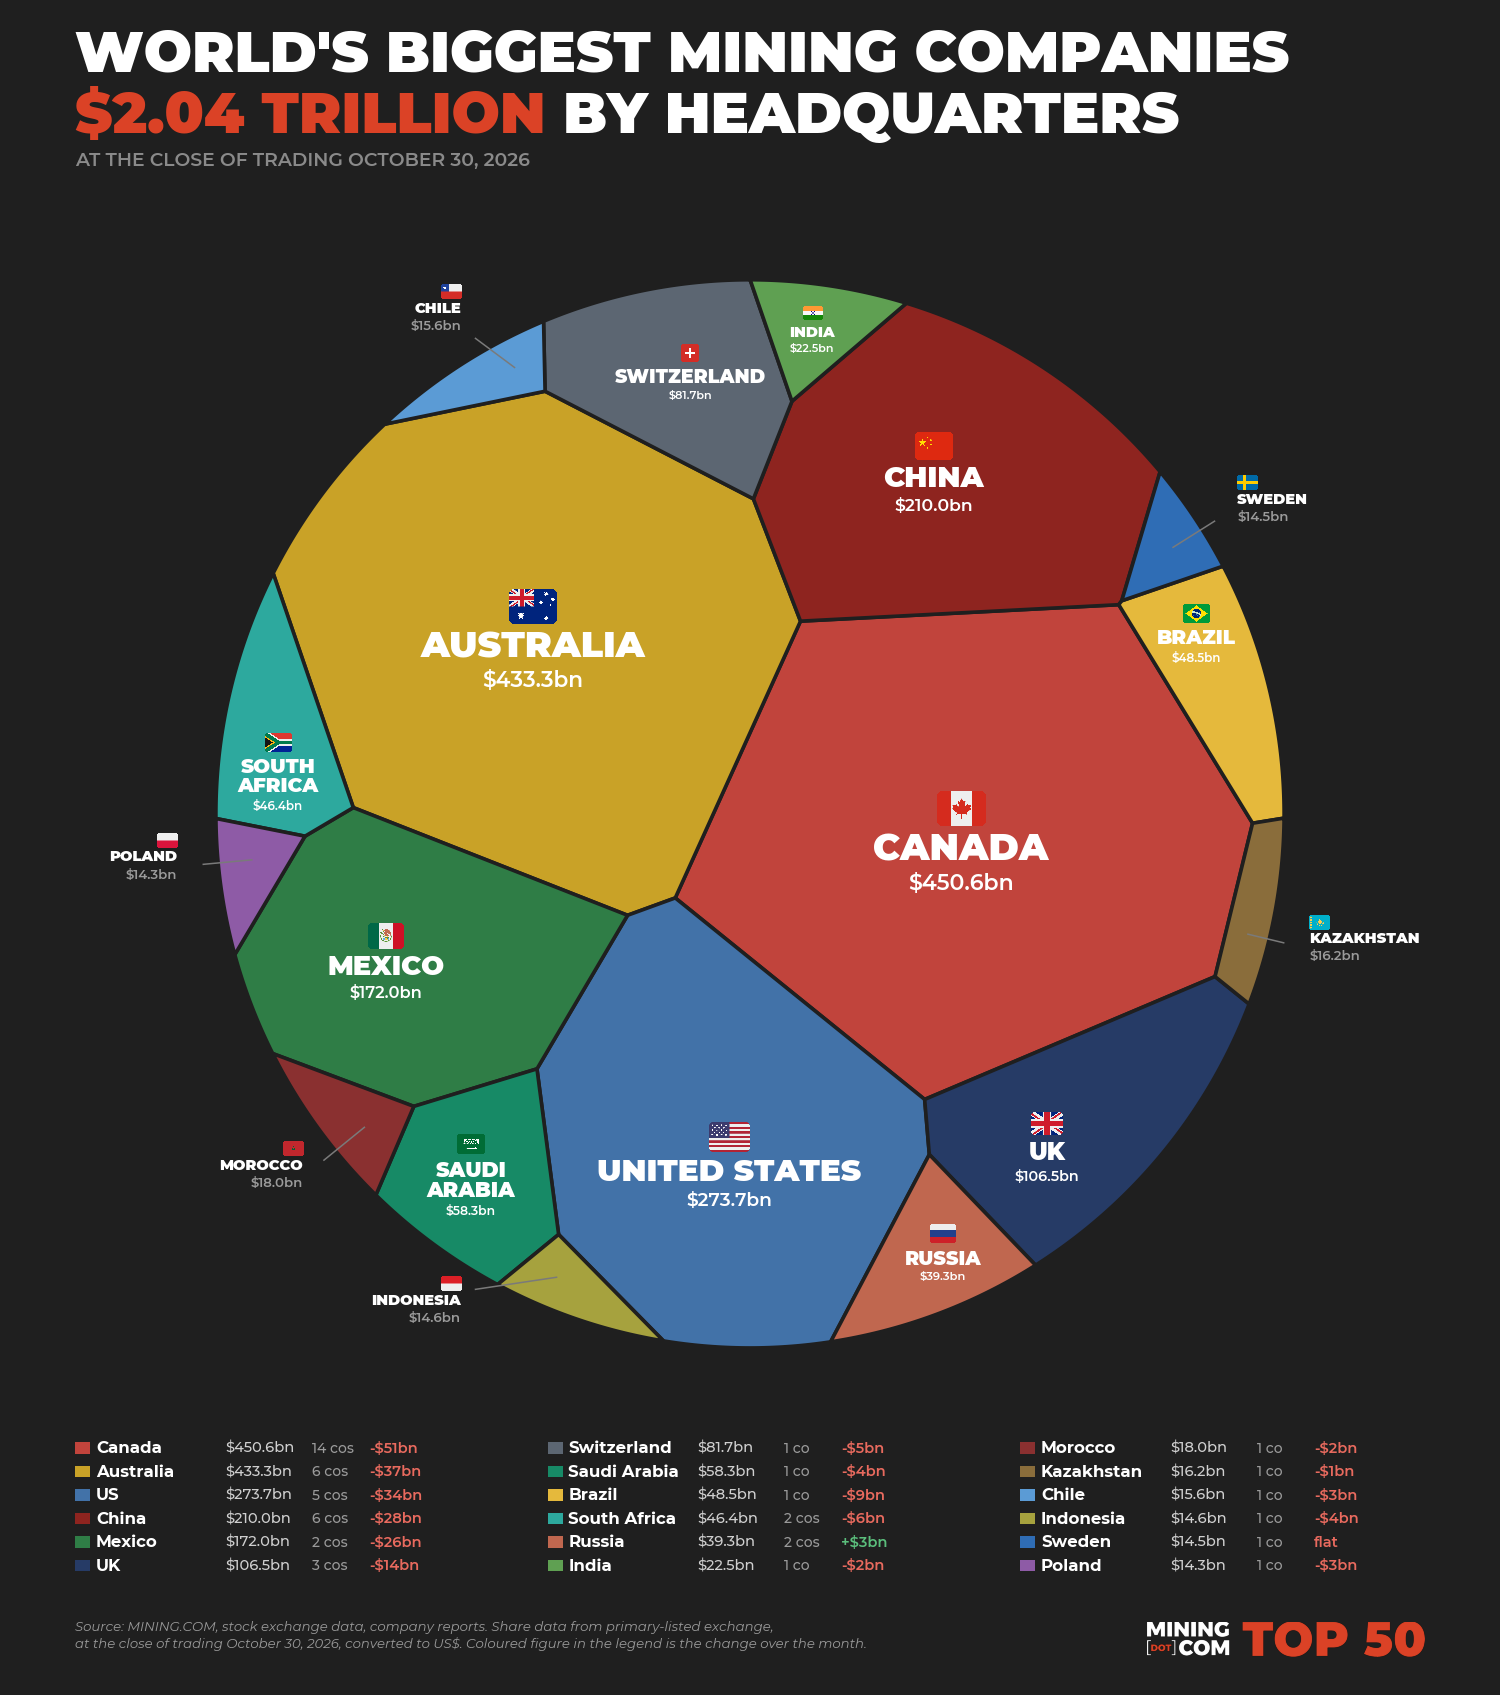
Le Canada reste le pays minier le plus précieux avec 451 milliards de dollars, après avoir perdu 51 milliards de dollars au cours du mois, devant l’Australie avec 433 milliards de dollars et les États-Unis avec 274 milliards de dollars. Les six entreprises chinoises ont perdu ensemble 11,6 % et valent 210 milliards de dollars. Le Mexique, qui abrite Southern Copper et Fresnillo, a perdu 13,1 %.
METHODOLOGY

Source: MINING.COM, stock exchange data, company reports. Share data from primary-listed exchange at the close of trading October 30, 2026, converted to US$ where applicable. Percentage change based on US$ market cap difference, not share price change in local currency.

As with any ranking, criteria for inclusion are contentious. We decided to exclude unlisted and state-owned enterprises at the outset due to a lack of information. That, of course, excludes giants like Chile's Codelco, Uzbekistan's Navoi Mining, which owns the world's largest gold mine and is in the process of readying an IPO, Eurochem, a major potash firm, and a number of entities in China and developing countries around the world.

Another consideration is diversified companies such as Anglo American with separately listed majority-owned subsidiaries. Anglo has interests in platinum (Valterra), and in the past diamonds (De Beers) and iron ore (Kumba), but the listed subsidiaries are excluded when consolidated on the parent's books. The same principle sees Hindustan Zinc enter the ranking in place of the slimmed-down Vedanta following the Indian group's demerger. Where mining arms are separately listed like Grupo Mexico's Southern Copper or Penoles' Fresnillo, those are added to the ranking and not the holding company.

Each company is assigned a single sector, and judgment calls abound. Vale appears under iron ore rather than diversified: the Brazilian company's fortunes remain overwhelmingly tied to the steelmaking ingredient, and its plans to separately list its base metals unit in Toronto (copper and nickel assets responsible for roughly a quarter of revenue) only sharpen the distinction. Rio Tinto, by contrast, stays diversified: iron ore may pay the bills, but the breadth of the portfolio, from aluminium and copper to lithium and titanium, is the company's defining feature. As a general rule we classify a company as diversified if no single commodity brings in more than 1.5 times the revenue of its next biggest earner, but as always there are exceptions.

Where the numbers are too close to call, history can settle it. Fresnillo now earns roughly as much from gold as from silver, but the Mexico City-based company is the world's largest primary silver producer and has been mining the metal at its namesake district in Zacatecas since the 1550s, so it stays under silver. Pan American Silver, where gold has come to dominate the revenue mix following the Yamana and MAG deals, keeps its silver classification on the same grounds. The company itself chose to keep the moniker after all.

Royalty and streaming companies Franco-Nevada, Royal Gold, Wheaton Precious Metals and Triple Flag are included on the basis of their deep involvement and funding role in the industry, but pure smelting and refining companies, as well as steelmakers with large mining assets, are excluded. Conglomerates and trading houses like Japan's sōgō shōsha are also excluded, which means well-known names like Marubeni, Mitsui, Sumitomo, Itochu and Mitsubishi, with their prominent stakes in mines and mining companies, do not qualify either.

Vedanta Aluminium, despite being India's largest producer of the metal, is excluded as a smelter without captive mining, and Sumitomo Metal Mining and JX Advanced Metals do not make the ranking on the same test, with smelting and refining the vast majority of their business despite attributable primary production in the hundreds of thousands of tonnes. On the flipside, rare earth miners are included. Rare earth specialists tend to aim for vertical integration (and companies like MP Materials are far along) and the refining, metalization and ultimately magnet making divisions are where the income and margins lie.

While earlier rankings included coal miners, the monthly series covers mined metals and minerals only. We exclude coal companies based on the fact that many derive most of their revenue from utilities, power generation and transport rather than mining, and, as with the steelmakers, their inclusion would crowd out the industry the ranking is meant to capture. That means no Coal India, despite the Kolkata company's standing as the world's largest coal producer. For comparability, previous rankings have been recalculated on the same basis.

Head office refers to a company's operational base where applicable (BHP and Rio Tinto both appear under Melbourne), but Antofagasta is the exception that proves the rule: we place the copper miner in London, where it has been listed since the late 1800s, rather than Chile where it mines.

Norilsk Nickel and Polyus, thanks to captive investors on the MCX, maintain their standing in the ranking despite sanctions and trading restrictions, and are valued on Moscow Exchange pricing converted to US dollars.

Please let us know of any errors, omissions, deletions or additions to the ranking, or suggest a different methodology: email Frik Els at fels@mining.com with Top 50 in the subject line.