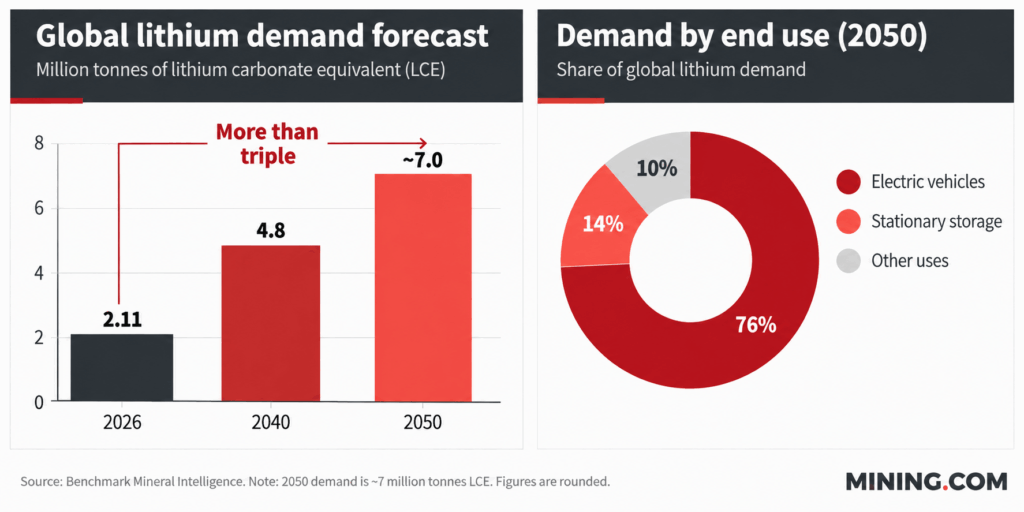
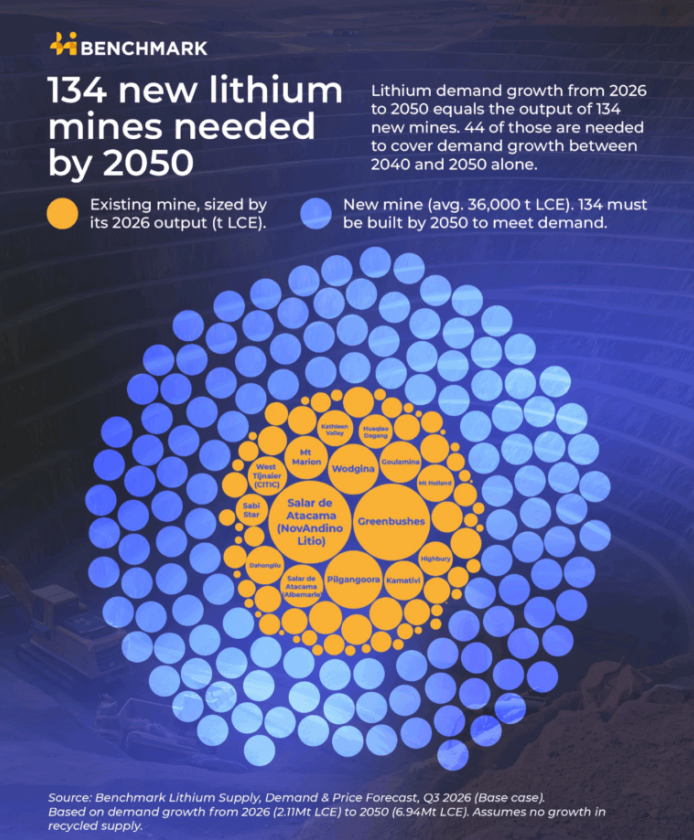
La demande mondiale de lithium devrait plus que tripler d’ici 2050, ce qui nécessitera l’équivalent de 134 nouvelles mines et plus de 100 milliards de dollars d’investissement à mesure que l’adoption des véhicules électriques s’accélère, selon Benchmark Mineral Intelligence.
Le cabinet de recherche basé à Londres prévoit que la consommation atteindra près de 7 millions de tonnes d’équivalent carbonate de lithium (LCE) d’ici le milieu du siècle, contre 2,11 millions de tonnes cette année. Avec une capacité de production moyenne de 36 000 tonnes par an, l’approvisionnement supplémentaire nécessiterait l’équivalent d’une nouvelle mine tous les deux mois au cours des 24 prochaines années.
« Le plus grand défi est de maintenir cet investissement tout au long des cycles de prix, tout en rivalisant pour les capitaux avec l’IA, la défense et la transition énergétique au sens large », a déclaré Cameron Perks, directeur produit de Benchmark pour le lithium, dans un communiqué.
Les prévisions mettent en évidence l’ampleur du défi de l’industrie minière alors que les gouvernements s’efforcent d’électrifier les transports et de développer les chaînes d’approvisionnement nationales en batteries. Les contraintes financières, la longueur des procédures d’autorisation et la concurrence pour les investissements pourraient compliquer les efforts visant à mettre en ligne une production suffisante, en particulier sur les marchés occidentaux qui cherchent à réduire leur dépendance à l’égard de la Chine.
Les véhicules électriques devraient représenter 76 % de la demande de lithium d’ici 2050, contre 55 % aujourd’hui. Les batteries représentent déjà 92 % de la consommation, contre environ 70 % en 2020.
La demande en matière de stockage d’énergie stationnaire a augmenté de plus de 60 % par an au cours des deux dernières années, même si Benchmark s’attend à une croissance modérée à environ 5 % par an jusqu’à la fin de la décennie.
Changements d’offre
L’Australie, la plus grande juridiction minière de lithium au monde, devrait représenter 29 % de l’offre minière mondiale cette année, mais sa part pourrait diminuer à 20 % d’ici 2050 à mesure que les opérations existantes s’épuisent et que les régions concurrentes augmentent leur production.
La projection inclut des développements majeurs de friches industrielles tels que l’agrandissement du P2000 de PLS, qui devrait commencer vers 2030.
« De nombreuses mines australiennes seront épuisées d’ici 2050. La volatilité des prix a rendu les financiers hésitants et le fardeau réglementaire s’alourdit », a déclaré Perks. « Il n’est pas trop tard, mais si l’Australie ne soutient pas la croissance, d’autres régions prendront cette part. »
La Chine devrait maintenir environ un quart de la production minière mondiale, soutenue par des investissements continus dans les ressources nationales et par sa position établie dans la chaîne d’approvisionnement des batteries.
L’Amérique du Nord, quant à elle, pourrait augmenter sa part de la production minière de lithium à 13 % d’ici 2050, contre seulement 1,7 % cette année. La part de la région dans la demande mondiale de lithium provenant de la fabrication de cellules de batterie devrait doubler pour atteindre 12 % au cours de la même période.
L’Europe est confrontée à un défi d’approvisionnement similaire. Bien que le continent représente 7 % de la demande de lithium issu de la production de cellules, il contribue à moins de 1 % de l’offre minière. Benchmark s’attend à ce que la production minière européenne atteigne 5,5 % du total mondial d’ici 2050, ce qui reste inférieur à sa part prévue de 8 % dans la demande de fabrication de cellules.
Le développement de nouvelles mines dans les deux régions sera toutefois difficile, car certains gisements prometteurs nécessitent des technologies non éprouvées ou se heurtent à une opposition environnementale et communautaire.
« Ces problèmes ne sont pas insurmontables, mais ils créent des retards importants et signifient que les mines construites dans ces régions coûtent tout simplement plus cher », a déclaré Perks.
Incertitude en matière de recyclage
Les perspectives de Benchmark pourraient s’avérer prudentes si les politiques gouvernementales soutenant les véhicules électriques et le stockage d’énergie entraînent une consommation plus forte que prévu.
Selon son scénario optimiste, la demande de lithium pourrait approcher les 9 millions de tonnes LCE d’ici 2050, ce qui nécessiterait l’équivalent d’environ 180 nouvelles mines et plus de 150 milliards de dollars d’investissement.
Le recyclage offre le plus grand potentiel de compensation pour les nouveaux besoins miniers. Benchmark s’attend à ce que les matériaux récupérés représentent près de la moitié de l’approvisionnement en lithium d’ici le milieu du siècle, bien que cette projection dépende de la disponibilité de volumes suffisants de batteries usagées et du maintien de la compétitivité commerciale du recyclage.
Son analyse des dépenses en capital, qui suppose que le recyclage répond à une part substantielle de la demande future, estime qu’environ 64 milliards de dollars seront nécessaires pour satisfaire les besoins en lithium jusqu’en 2040.
Le calendrier de mise hors service des batteries reste une incertitude majeure car les matériaux ne peuvent être récupérés que lorsque les batteries atteignent la fin de leur durée de vie utile.
« Le recyclage va croître, mais notre scénario de base en demande beaucoup », a déclaré Perks. « Il est limité par la rapidité avec laquelle les batteries arrivent en fin de vie, et il doit encore rivaliser avec les mines en termes de coût. Chaque tonne que le recyclage ne produit pas doit provenir d’une mine. »
La capacité de l’industrie à financer de nouveaux projets malgré des cycles de matières premières volatiles, tout en augmentant la capacité de recyclage, déterminera en fin de compte si la production peut suivre le rythme de la transition énergétique.