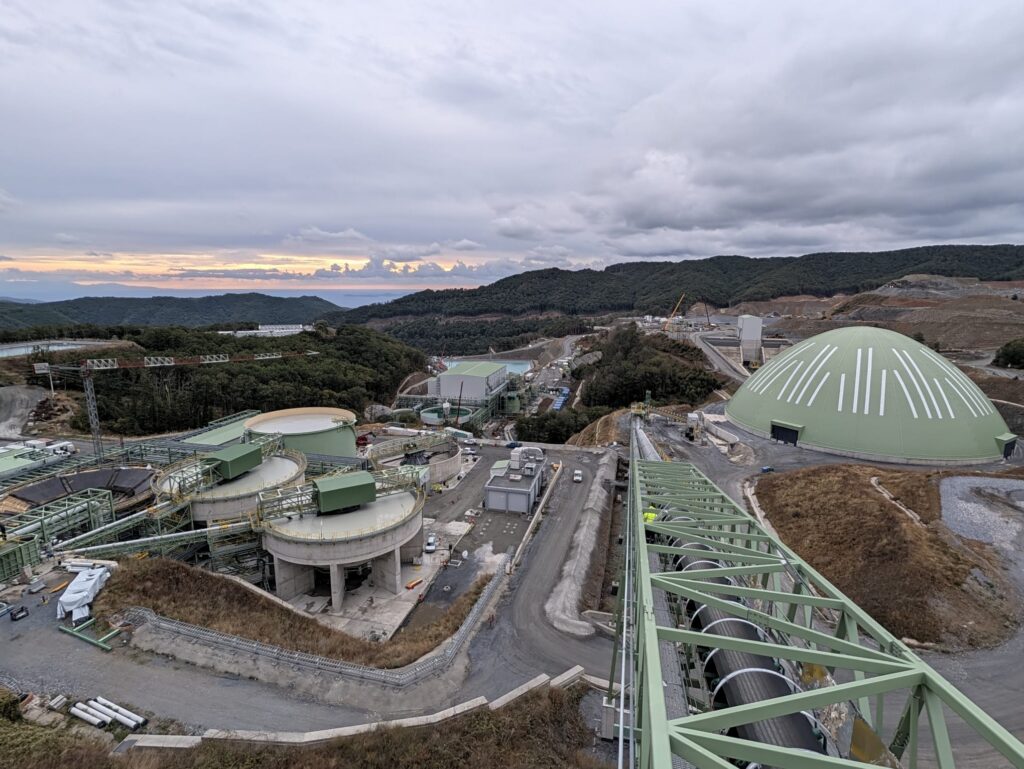
Les actions d’Eldorado Gold (TSX : ELD ; NYSE : EGO) ont chuté après que la société a réduit ses perspectives de production annuelle et augmenté ses estimations de dépenses, car l’exploitation cuivre-or de Skouries en Grèce met plus de temps que prévu à démarrer.
Eldorado, basée à Vancouver, a réduit ses prévisions pour l’or pour 2026 de 18 % à mi-parcours, à 425 000-475 000 onces. de 495 000 à 600 000 onces. précédemment. La société minière a également divulgué 160 millions de dollars (224,6 millions de dollars canadiens) de coûts supplémentaires pour Skouries, ainsi que 80 millions de dollars de dépenses précédemment prévues et désormais attendues avant la production commerciale, selon les résultats trimestriels publiés mercredi soir.
Alors que Skouries reste sur la bonne voie pour une production commerciale d’ici le 31 décembre, « une autre augmentation de capital et une production sensiblement inférieure en 2026 renforcent les préoccupations en matière d’exécution à l’approche de 2027 », a écrit mercredi Fahad Tariq, analyste minier de Jefferies.
Eldorado a chuté de 7,9% à 44,44 dollars canadiens jeudi matin à Toronto, valorisant l’entreprise à environ 11,6 milliards de dollars canadiens (8,3 milliards de dollars). Le titre s’est négocié entre 34,25 $ CA et 69,46 $ CA au cours de la dernière année.
Problèmes d’exécution
Ces revers retardent la transition d’Eldorado, passant de lourdes dépenses de construction à une génération de liquidités plus importante à Skouries et à McIlvenna Bay en Saskatchewan.
Alors que 2026 marque la quatrième année de révisions négatives des prévisions au cours des cinq dernières années, « les investisseurs remettront en question le bilan d’exécution de l’entreprise », a déclaré Tariq. Il a néanmoins maintenu sa note d’achat sur le titre.
La production d’or attendue par Skouries cette année est tombée entre 10 000 et 35 000 onces. de 60 000 à 100 000 onces, soit une réduction de 72 % à mi-parcours. Eldorado s’attend toujours à une production commerciale à la fin du quatrième trimestre et affirme que le démarrage plus lent ne modifie pas ses attentes concernant la capacité à long terme de l’exploitation.
Mise en service plus longue
Le capital total du projet est désormais estimé à 1,43 milliard de dollars, en hausse de 110 millions de dollars, tandis que le capital opérationnel accéléré augmente de 130 millions de dollars à 390 millions de dollars. Une mise en service plus longue, des coûts supplémentaires pour l’entrepreneur et le propriétaire et une utilisation prolongée de générateurs temporaires ont contribué à cette augmentation. 30 millions de dollars supplémentaires pourraient être engagés, selon le moment où la production commerciale débutera.
L’analyste de la Financière Banque Nationale, Don DeMarco, a distingué les coûts supplémentaires liés à la reclassification des dépenses précédemment attendues après la production commerciale. Son calcul place l’augmentation sous-jacente des Skouries à 160 millions de dollars, soit 10 %.
À Skouries, deux des six filtres-presses à résidus sont en fonctionnement ; les quatre autres sont attendus en ligne en novembre. Les générateurs temporaires ont contribué aux coûts mais ont depuis été supprimés suite au raccordement au réseau, a indiqué la société.
Mines existantes
La faiblesse s’étend également aux opérations existantes. Eldorado a réduit ses prévisions pour l’or entre 410 000 et 430 000 onces. de 430 000 à 490 000 onces, reflétant les déficits à Kisladag en Turquie et à Olympias en Grèce. La meilleure performance du complexe Lamaque, au Québec, a contrebalancé en partie la situation.
À Kisladag, le ralentissement de l’exploitation minière a retardé l’accès au minerai à plus haute teneur. Le cycle de lixiviation d’environ 300 jours de la mine signifie que les teneurs améliorées empilées maintenant ne se traduiront pas entièrement en production avant la fin de cette année et en 2027. Le calendrier d’expansion d’Olympias réduit le débit prévu pour le quatrième trimestre.
Les prévisions de coûts de maintien tout compris pour les opérations existantes ont grimpé de 16 % à mi-parcours pour atteindre 1 975 $ à 2 125 $ par once, reflétant une production plus faible, des dépenses de maintien plus élevées et des redevances liées aux prix.
Brûlure de trésorerie
« Des prévisions de coûts plus élevées reflètent en grande partie une production attendue plus faible, des investissements de maintien plus élevés et une augmentation des redevances liées aux prix, plutôt qu’une détérioration de la structure de coûts sous-jacente », a écrit DeMarco jeudi.
McIlvenna Bay, en Saskatchewan, devrait également coûter plus cher. Les dépenses en capital sont désormais estimées à 975 millions de dollars, soit une augmentation de 2,4 %. Il exclut les dépenses antérieures avant juin 2024. La production commerciale est attendue à la fin du quatrième trimestre.
Le bénéfice net ajusté de 49 ¢ par action n’a pas atteint l’estimation consensuelle de 54 ¢ au troisième trimestre. Le déficit de flux de trésorerie disponible s’est creusé à 191,1 millions de dollars contre 87,4 millions de dollars un an plus tôt, alors que les dépenses se poursuivaient à Skouries et McIlvenna Bay. En excluant ces deux opérations, le flux de trésorerie disponible était positif à 98,3 millions de dollars, a indiqué la société.
« Dans l’ensemble, malgré un trimestre plus faible sur le plan opérationnel, nous pensons que la révision des prévisions est nécessaire, car elle fournit à Eldorado un objectif beaucoup plus réalisable à l’approche du point d’inflexion pour une augmentation significative de la production dans un avenir proche », a écrit Cosmos Chiu, analyste minier à la CIBC, dans une note.