Le marché de l’uranium sombre dans un déficit structurel alors que la demande nucléaire croissante dépasse le développement de nouvelles mines.
Les dépenses mondiales d’exploration et de développement de l’uranium ont dépassé 1,78 milliard de dollars en 2023 et 2024, soit une hausse d’environ 46 % par rapport aux deux années précédentes, selon un nouveau rapport publié conjointement par l’Agence de l’OCDE pour l’énergie nucléaire (AEN) et l’Agence internationale de l’énergie atomique (AIEA).
La production réagit, augmentant d’environ 20 % sur la même période pour atteindre plus de 116 000 tonnes d’uranium (tU). La production a atteint 61 924 t d’U rien qu’en 2024, soit le niveau annuel le plus élevé depuis 2016.
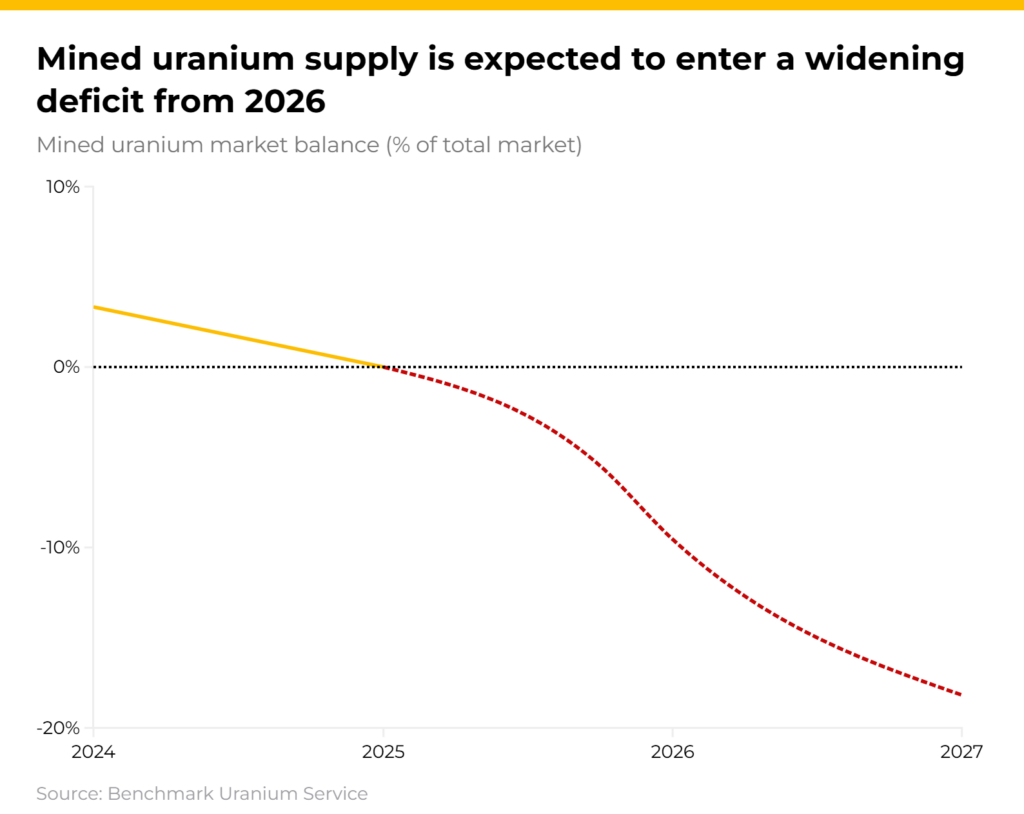
Pourtant, Benchmark Mineral Intelligence estime que le marché est déjà en déficit marginal en 2026, et que le déficit devrait s’élargir jusqu’à 18 % de la demande d’ici 2027. La construction de réacteurs nucléaires, l’augmentation de la consommation d’électricité et l’expansion rapide des centres de données énergivores augmentent la demande au moment même où l’industrie est confrontée aux longs délais nécessaires au développement de nouvelles mines.
« Le marché de l’uranium évolue de manière décisive au-delà de la période post-Fukushima de marché et de prix moroses », a déclaré Tony Alderson, directeur de la recherche sur l’uranium chez Benchmark, à MINING.COM. « La demande est renforcée par un regain d’intérêt pour l’énergie nucléaire, y compris les SMR et les technologies de réacteurs avancées, ainsi que par les exigences croissantes des hyperscalers en matière d’IA. »
« Cependant, l’accent mis sur la capacité future des réacteurs risque de négliger l’ampleur de l’approvisionnement en uranium extrait qui sera nécessaire pour soutenir cette croissance », a déclaré Alderson.
Le défi n’est pas tant de savoir s’il existe suffisamment d’uranium sous terre que de savoir si les mineurs peuvent l’extraire assez rapidement. Les ressources mondiales identifiées d’uranium récupérables pour moins de 260 dollars par kg d’U (100 dollars par livre d’U3O8) dépassent 8,1 millions de t d’U, soit une hausse de 2,1 % par rapport à l’édition précédente du rapport NEA-AIEA. Cela serait suffisant pour répondre même à la demande la plus élevée projetée jusqu’en 2050.
Construction du réacteur
L’urgence vient de l’ampleur de l’expansion nucléaire attendue au cours du prochain quart de siècle.
Au 1er janvier 2025, il y avait 418 réacteurs nucléaires commerciaux en activité dans le monde, avec une capacité de production nette de 378 gigawatts électriques (GWe) nécessitant environ 64 500 t d’U par an, selon l’AEN et l’AIEA. Vingt-trois autres réacteurs, totalisant 19,7 GWe, étaient en exploitation suspendue.
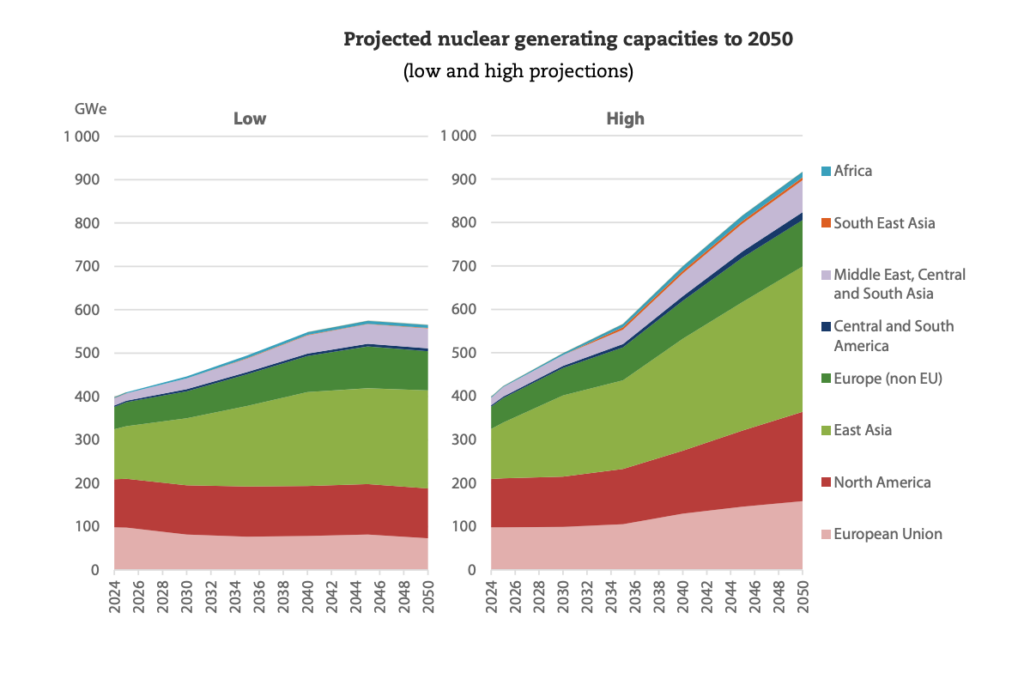
La capacité nucléaire mondiale devrait croître considérablement jusqu’en 2050, à mesure que les pays cherchent à répondre à la hausse de la consommation d’électricité, à renforcer la sécurité énergétique et à poursuivre leurs objectifs environnementaux. Selon le rythme de la croissance, les besoins annuels en uranium pourraient atteindre entre 84 800 et 143 900 t d’U d’ici le milieu du siècle.
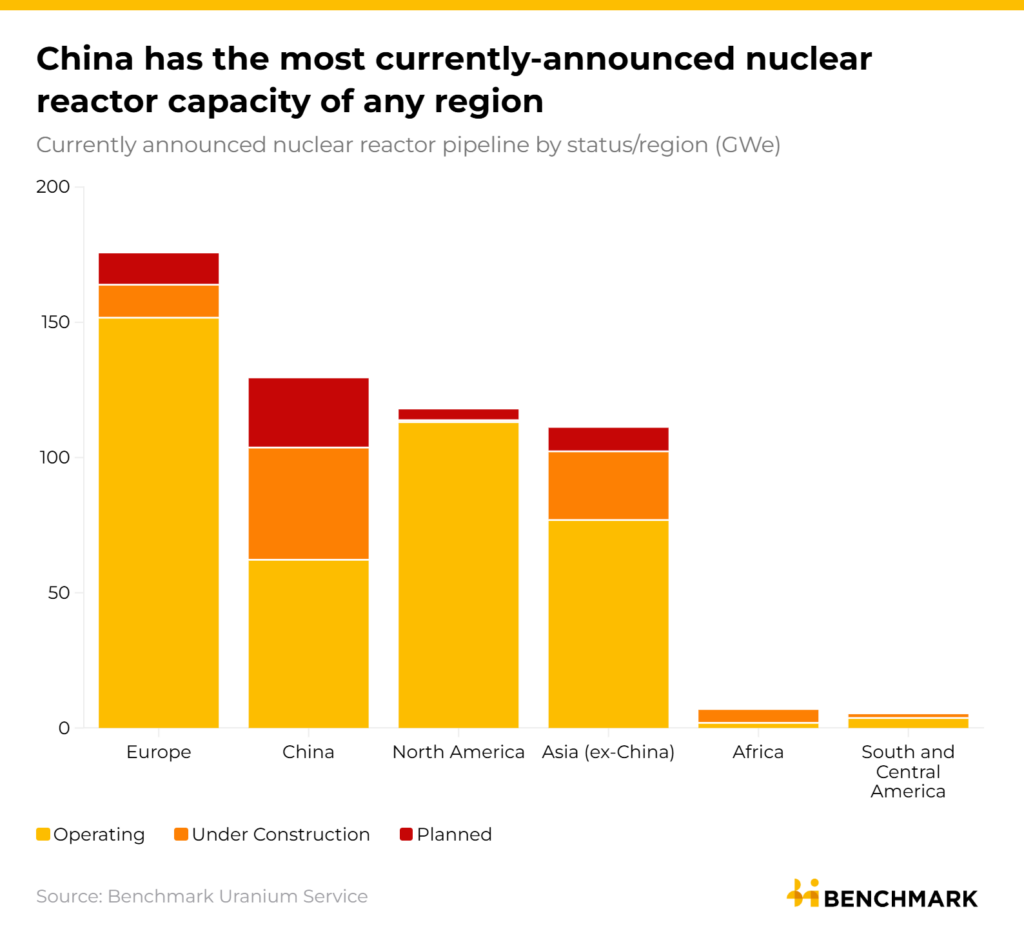
La Chine devrait être un moteur majeur. Sa capacité nucléaire existante d’environ 68 GWe devrait croître rapidement, avec 42 GWe en construction et 26 GWe supplémentaires prévus, selon Benchmark. Plus de 30 GWe sont en construction ou en projet ailleurs en Asie, tandis que l’Europe a plus de 20 GWe en préparation.
Cette construction intervient alors que le développement des centres de données ajoute une autre source de demande d’électricité. Les opérateurs d’intelligence artificielle et de cloud computing ont besoin de grands volumes d’énergie fiable, 24 heures sur 24, ce qui renforce l’intérêt pour la production nucléaire.
Les petits réacteurs modulaires (SMR) pourraient à terme élargir davantage le marché en proposant des conceptions de réacteurs plus petites et reproductibles qui pourraient être plus faciles à déployer. Leur contribution à court terme à la consommation d’uranium reste toutefois limitée. Benchmark suit 73 SMR qui devraient nécessiter moins de 2 000 t d’U par an.
Ce changement marque un renversement par rapport aux années qui ont suivi la catastrophe de Fukushima au Japon en 2011, lorsque les arrêts de réacteurs ont effacé la demande d’uranium plus rapidement que les mineurs ne pouvaient réduire l’offre. Les faibles prix entre 2014 et 2021 ont ensuite poussé les producteurs à réduire leurs opérations et découragé les investissements dans de nouvelles mines.
Goulot d’étranglement minier
La réponse de l’offre se renforce désormais, mais une grande partie de l’uranium supplémentaire provient d’exploitations existantes plutôt que de nouveaux projets.
L’augmentation en 2023 et 2024 est principalement due au redémarrage des capacités inutilisées et à l’expansion des mines existantes, en particulier au Canada, selon le rapport de l’AEN-AIEA. Plusieurs nouveaux projets ont reçu les approbations réglementaires et se sont rapprochés du stade de développement, mais aucun n’a commencé à produire au cours de la période.
L’activité d’exploration s’est également accélérée tandis que les forages spécifiquement destinés au développement de projets sont restés relativement stagnants. Cette déconnexion pourrait devenir de plus en plus importante car transformer une découverte d’uranium en une mine opérationnelle prend généralement 15 à 20 ans.
L’abondance des ressources ne se traduit donc pas automatiquement par un approvisionnement sûr. Des investissements soutenus sont nécessaires pour identifier les gisements, obtenir les permis, financer la construction et mettre les projets en production avant que la demande n’arrive.
« Le défi ne se limite pas à l’exploitation minière de l’uranium », a déclaré Alderson. « Le cycle du combustible nucléaire au sens large est également confronté à des contraintes notables, liées à la capacité de conversion et de fabrication. »
« Avec les longs délais d’exécution des projets, les obstacles politiques et la concentration de la chaîne d’approvisionnement qui ajoutent à l’incertitude, des investissements substantiels sont nécessaires tout au long du cycle du combustible – et ils doivent se produire rapidement si l’on veut que l’offre suive le rythme de la demande. »
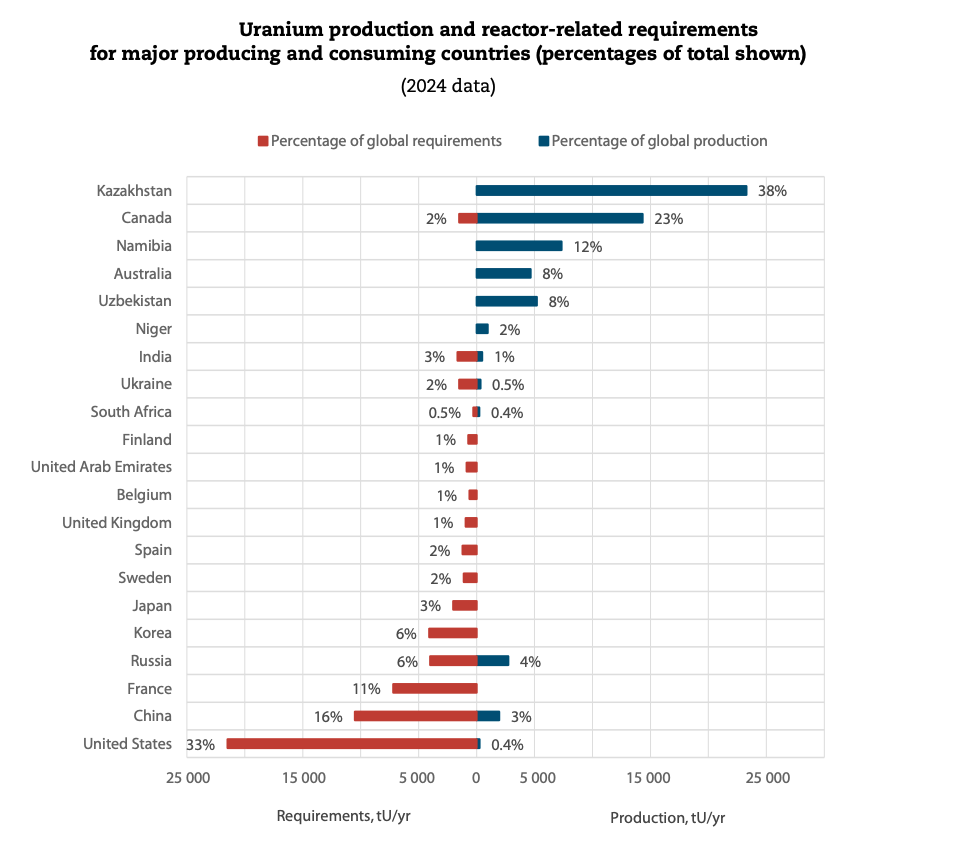
Le Kazakhstan est particulièrement important pour les perspectives à court terme car il représente environ 39 % de l’uranium extrait dans le monde. Benchmark s’attend à ce que la croissance de sa production reste limitée par le resserrement des approvisionnements en acide sulfurique, la pénurie de main-d’œuvre qualifiée et une série de révisions à la baisse des prévisions de production.
L’acide sulfurique est essentiel aux opérations de récupération in situ du Kazakhstan, qui utilisent des solutions injectées sous terre pour extraire l’uranium. Des problèmes d’approvisionnement liés à ce produit chimique ont également brièvement interrompu la production à Cigar Lake au Canada, l’une des mines d’uranium les plus importantes d’Amérique du Nord, en juillet.
La Namibie offre une autre source de croissance. Le pays est devenu le troisième producteur mondial d’uranium grâce à d’importants investissements chinois, et Benchmark s’attend à ce que sa production continue de croître jusqu’en 2030.
Ces gains pourraient ne pas arriver assez rapidement pour éviter des tensions à court terme. Benchmark estime que les nouveaux approvisionnements en uranium peuvent prendre environ une décennie pour atteindre le marché, tandis que l’AEN et l’AIEA estiment les délais typiques de développement minier entre 15 et 20 ans lorsque l’exploration, l’autorisation et le développement sont pris en compte.
Les agences concluent que des prix de l’uranium adéquats et soutenus, soutenus par des contrats à long terme, seront essentiels pour maintenir l’exploration, soutenir les décisions d’investissement finales et encourager de meilleures technologies d’extraction et de traitement.
Cela laisse l’industrie de l’uranium confrontée à un problème de timing. Le monde a identifié suffisamment d’uranium pour couvrir les besoins prévus jusqu’en 2050, et les sociétés minières ont commencé à dépenser et à produire davantage. Mais l’expansion de la production nucléaire est déjà en cours, tandis que le développement nécessaire pour transformer les ressources en un approvisionnement minier fiable reste lent.
« La hausse des prix de l’uranium envoie un signal clair selon lequel le marché a besoin d’un nouvel approvisionnement », a déclaré Alderson. « Alors que l’intérêt pour l’énergie nucléaire et les technologies avancées de réacteurs s’accélère, le développement des mines et des capacités du cycle du combustible ne se produit pas au même rythme que la croissance de la demande. »
« Sans investissements immédiats, l’industrie risque un déficit structurel croissant et un environnement de prix plus volatil », a-t-il prévenu.