L’or reste un actif de réserve stratégique alors que les inquiétudes concernant la hausse de la dette publique et l’instabilité géopolitique renforcent son attrait en tant que refuge contre le risque, ont déclaré lundi deux banquiers centraux, même après la hausse des rendements obligataires cette année.
Les prix de l’or reculent généralement à mesure que les rendements augmentent, augmentant ainsi le coût d’opportunité de la détention d’actifs ne portant pas intérêt.
Cette année cependant, même si les prix ont effectivement baissé d’environ 4 % alors que les rendements du Trésor américain ont atteint des sommets depuis plusieurs décennies, ils sont restés relativement bien soutenus par les achats des banques centrales et la demande de valeurs refuges, maintenant les prix au-dessus de 4 000 dollars, selon les analystes.
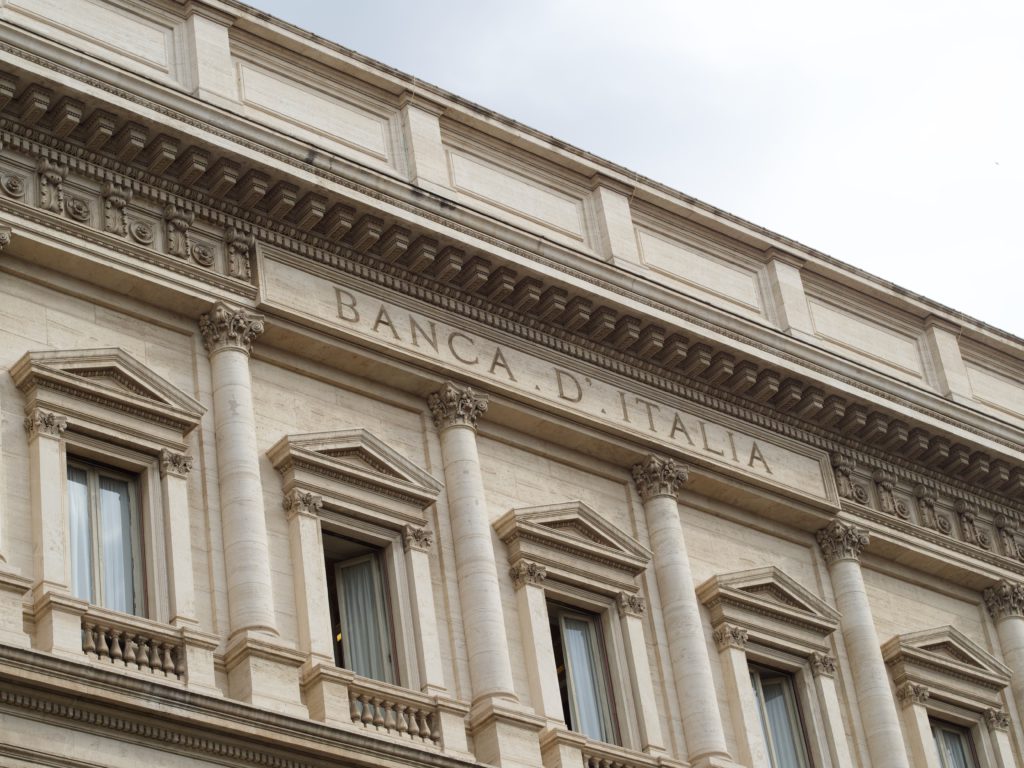
« L’or est une valeur refuge, probablement la valeur refuge, comme le prouve sa performance au fil du temps et à travers un large éventail de crises », a déclaré Sergio Nicoletti Altimari, gouverneur adjoint de la Banque d’Italie, lors de la conférence annuelle de la London Bullion Market Association à Sorrente, en Italie.
« Ce rôle est particulièrement pertinent aujourd’hui dans un environnement de risque géopolitique élevé et de préoccupations liées à la fragmentation économique. »
Le président de la Bundesbank, Joachim Nagel, a déclaré que la hausse des rendements renforçait l’attrait relatif des obligations parmi les gestionnaires d’actifs de réserve.
Cependant, les arguments en faveur d’une diversification vers l’or restent importants compte tenu des tensions géopolitiques persistantes et du risque de crédit associé aux niveaux d’endettement élevés, a-t-il ajouté.
Le banquier central italien signale un changement structurel sur le marché de l’or
Alors que la demande d’or des banques centrales devrait ralentir de 15 % sur un an pour atteindre 720 tonnes en 2026, selon les prévisions de juin du cabinet de conseil Metals Focus, elle devrait se maintenir au-dessus des niveaux d’avant 2022.
Altimari a déclaré que le marché de l’or avait subi un changement structurel depuis 2022, tiré par les achats des banques centrales des économies émergentes.
Il a ajouté que la demande avait également été soutenue par les inquiétudes concernant le niveau élevé de la dette publique et l’expansion budgétaire, affaiblissant la relation inverse traditionnelle entre l’or et les rendements obligataires réels.
« Ces forces sont devenues particulièrement évidentes l’année dernière et au début de cette année lorsque la relation traditionnelle entre l’or et les rendements réels s’est considérablement affaiblie », a-t-il déclaré.
Le marché de l’or a connu de profonds changements dans sa structure de demande et son cadre de tarification ces dernières années, a déclaré Zeng Hui, vice-président de la Bourse de l’or de Shanghai, lors de la conférence.
En Chine, principal consommateur d’or, le marché est de plus en plus tiré par la demande d’investissement et les investisseurs institutionnels, les achats de lingots et de pièces dépassant la consommation de bijoux pour la première fois en 2025, a-t-il déclaré.
(Reportage de Polina Devitt ; édité par Jan Harvey)