Petra Diamonds (LON : PDL) fait face à une requête en liquidation contre une filiale de plus de 5,65 millions de livres sterling (7,5 millions de dollars) d’impôts sur les sociétés britanniques impayés, ajoutant une autre complication alors que la société minière cherche à refinancer sa dette et à répondre à ses besoins de liquidités à court terme.
La requête a été déposée contre Petra Diamonds UK Treasury (PDUK Treasury), une filiale indirecte en propriété exclusive, au sujet de l’impôt dû pour l’exercice clos le 30 juin 2025. Elle est prévue pour une audience devant la Haute Cour le 14 octobre.
La dette fiscale découle des revenus d’intérêts courus sur une créance auprès d’Ealing Management Services, une autre filiale indirecte en propriété exclusive de Petra. Le Trésor PDUK n’a pas reçu les intérêts courus, a indiqué la société.
Petra a déclaré que les deux filiales sont des sociétés non opérationnelles qui ne possèdent ni n’exploitent aucune de ses mines, ce qui signifie que la pétition n’affecte pas directement les opérations minières. Cependant, la société évalue les implications potentielles sur ses accords de financement et les discussions de refinancement en cours.
Revue d’affaires
La pétition intervient un jour après que Petra a lancé un examen stratégique qui pourrait aboutir à des ventes d’actifs alors que la société minière de diamants axée sur l’Afrique cherche des moyens de répondre à ses besoins de trésorerie à court terme. L’examen fait suite à des consultations avec les principales parties prenantes, notamment les créanciers de premier et de deuxième rang.
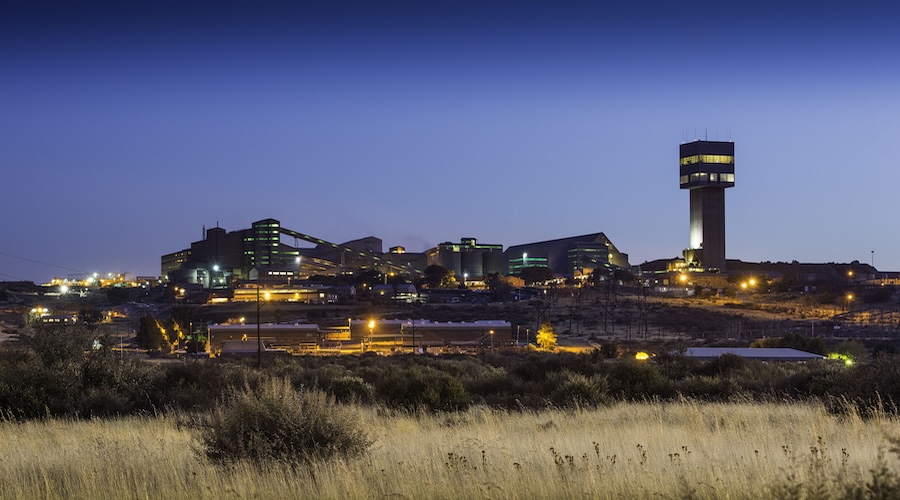
Ce processus pourrait mettre en jeu la mine phare de Petra, Cullinan, près de Pretoria. Son autre exploitation sud-africaine majeure, Finsch, au Cap Nord, est en train d’être fermée après que les spécialistes du sauvetage des entreprises ont conclu qu’il n’y avait aucune perspective raisonnable de sauver l’opération.
L’examen stratégique fait suite à une détérioration du bilan de Petra, la faiblesse prolongée du marché des diamants naturels et le raffermissement du rand sud-africain pesant sur l’entreprise. La dette nette s’est élevée à 322 millions de dollars fin juin, contre 298 millions de dollars trois mois plus tôt.
En juillet, Petra a obtenu une facilité de fonds de roulement supplémentaire de 17 955 $ auprès d’un prêteur principal et a reporté environ 6 millions de dollars d’intérêts en espèces jusqu’en janvier 2027. Ses accords de financement ont également obligé la société à entamer des discussions de refinancement en septembre, dans le but d’accepter des conditions commerciales non contraignantes d’ici la fin octobre.
La pétition fiscale arrive maintenant au milieu de ces négociations, laissant Petra déterminer si une action contre sa filiale de trésorerie a des conséquences sur la structure de financement plus large, même si ses mines ne sont pas directement soumises à la procédure.