Les prix du rhodium sont sur le point de baisser alors que l’affaiblissement de la demande de catalyseurs automobiles pousse le marché vers un excédent l’année prochaine, même si des stocks exceptionnellement faibles rendent le métal rare vulnérable à de fortes hausses induites par l’offre, selon TD Commodity Strategy.
La TD prévoit que le rhodium passera d’environ 9 000 dollars l’once à 7 600 dollars en 2027 et à 6 500 dollars en 2028. Après quatre années consécutives de déficits, la banque s’attend à un prix de 20 000 onces. excédentaire l’année prochaine, alors que l’augmentation de l’offre minière et recyclée se combine avec une consommation stable ou en baisse.
Ce changement marquerait le premier excédent du marché depuis 2022 et ferait suite à un déficit prévu d’environ 50 000 onces. cette année. TD a déclaré que la balance aurait pu s’inverser plus tôt si la production de la mine de métaux du groupe du platine d’Amandelbult en Afrique du Sud n’avait pas été retardée par des effondrements de puits en 2025.
Les perspectives baissières à long terme s’accompagnent d’une mise en garde importante. Les stocks hors sol devraient tomber à un peu plus de trois mois de demande, ce qui laisse peu de marge pour absorber une perturbation inattendue dans une mine ou une raffinerie majeure.
Compression de l’offre
Le cycle de traitement inhabituellement long du rhodium aggrave le risque. Selon TD, il faut plus de trois mois pour déplacer les matériaux de la production minière vers le métal raffiné, contre un peu plus d’un mois pour le platine et le palladium.
Cette contrainte pourrait entraîner des hausses soudaines des prix, même si le marché dans son ensemble évolue vers un excédent, car l’industrie fonctionne déjà presque à pleine capacité. Une perturbation pourrait empêcher les producteurs de remplacer rapidement l’approvisionnement perdu.
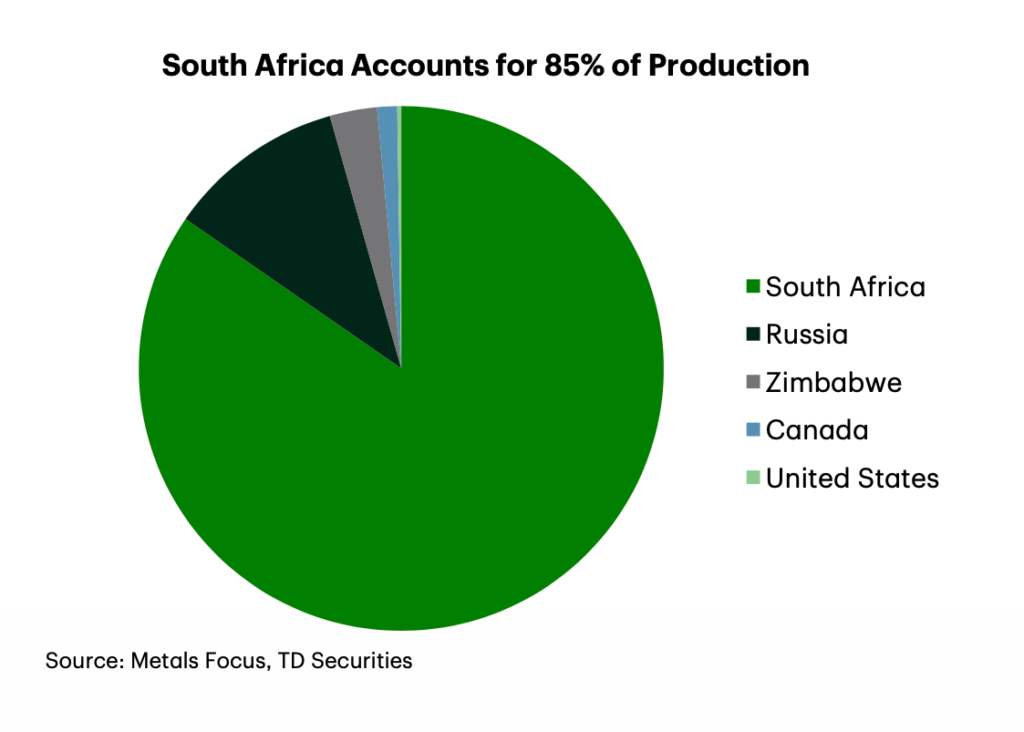
La vulnérabilité est renforcée par une extrême concentration géographique. L’Afrique du Sud fournit environ 85 % du rhodium primaire mondial, tandis que seulement cinq des mines de platinoïdes du pays représentent environ la moitié de la production mondiale. De plus petites exploitations sud-africaines, ainsi que des mines en Russie et au Zimbabwe, produisent la majeure partie du reste.
L’offre de rhodium réagit également mal à son propre prix car le métal est en grande partie produit comme sous-produit de l’extraction du platine et du palladium. Le rhodium ne représente qu’environ un quart des revenus extraits des platinoïdes, ce qui laisse les décisions de développement et de production principalement dépendantes de la situation économique du panier plus large des platiniums.
Cette structure crée une dynamique de marché inhabituelle : une baisse de la demande de rhodium peut produire un excédent sans nécessairement encourager les sociétés minières à réduire rapidement leur production, tandis que les ruptures d’approvisionnement peuvent encore avoir un effet démesuré car les stocks offrent une très petite réserve.
Ralentissement automatique
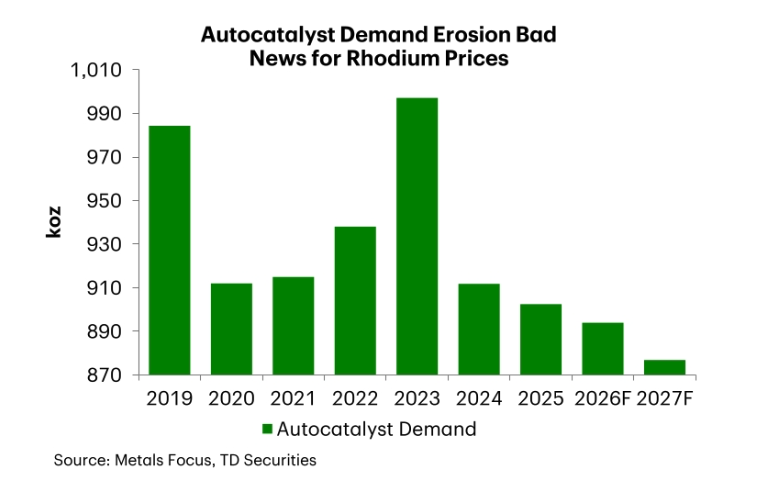
La demande constitue le défi le plus persistant. Les catalyseurs automobiles représentent la majeure partie de la consommation de rhodium, liant étroitement le métal à la production de véhicules à moteur à combustion interne.
Après des années d’expansion, la demande de catalyseurs automobiles s’est stabilisée à mesure que les véhicules électriques occupent une part plus importante du marché automobile. TD s’attend à ce que la baisse des ventes de véhicules ICE pèse encore davantage sur la consommation de rhodium au cours des prochaines années.
Une adoption plus lente que prévu des véhicules électriques devrait atténuer ce déclin à court terme et réduire la probabilité d’un effondrement prolongé des prix. L’allongement de la durée de vie des véhicules retarde également le retour du rhodium contenu dans les anciens pots catalytiques sur le marché du recyclage.
L’offre secondaire devrait néanmoins augmenter régulièrement à mesure que les véhicules plus anciens transportant de plus lourdes charges de rhodium arriveront en fin de vie. Les prix élevés des métaux ont également encouragé une plus grande valorisation de la ferraille, même si le recyclage reste limité par des taux de récupération imparfaits et des équipements de traitement limités sur certains marchés de la mise hors service des véhicules.
La substitution offre une autre soupape de pression potentielle, mais le remplacement du rhodium n’est ni rapide ni simple. Le palladium est l’alternative habituelle, mais TD estime que la mise en œuvre peut prendre de 18 à 24 mois et nécessiter cinq à huit fois plus de palladium que de rhodium à remplacer.
Les investisseurs, quant à eux, ont commencé à revenir sur le marché. Les fonds négociés en bourse Rhodium ont enregistré des entrées positives pour la première fois depuis plus d’une décennie, alors que les investisseurs particuliers et institutionnels recherchent une exposition physique aux métaux précieux.
Les avoirs restent bien en deçà des niveaux atteints au début des années 2010, laissant le marché coincé entre un affaiblissement de la demande structurelle et une chaîne d’approvisionnement avec peu de marge d’erreur. Il pourrait en résulter une baisse des prix au cours des prochaines années, ponctuée de hausses abruptes chaque fois que la production faiblira.