Les perturbations géopolitiques et la demande croissante d’électricité issue de l’intelligence artificielle (IA) exercent une pression croissante sur les approvisionnements mondiaux en métaux alors que les investissements miniers peinent à suivre le rythme, selon Wood Mackenzie.
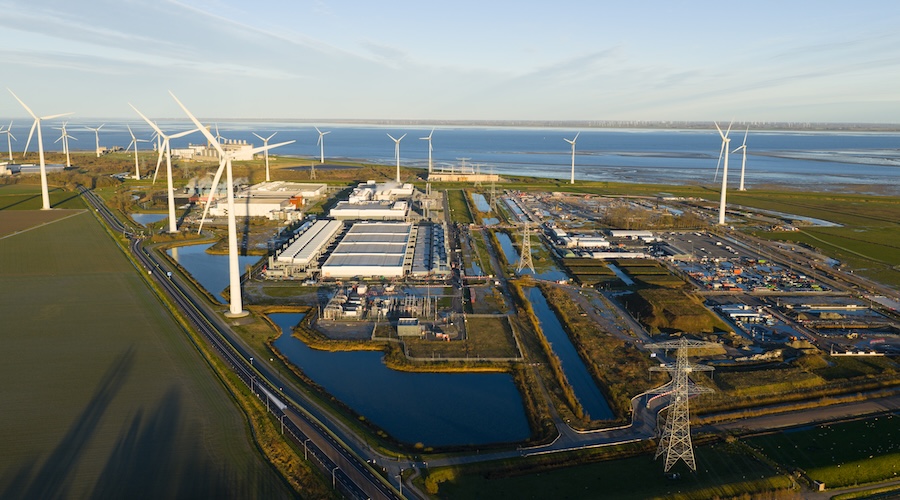
Le cabinet de conseil en énergie suit plus de 250 GW de projets de centres de données dans le monde, soit plus du triple du pipeline il y a un an. Dans ce contexte, Wood Mackenzie prévoit que la consommation d’électricité liée à l’IA sera multipliée par cinq entre 2025 et 2030 et dépassera 1 000 TWh d’ici 2035. Les lignes de transmission, les sous-stations et la production d’électricité dédiée pourraient nécessiter trois à quatre fois plus de métal que les centres de données qu’ils soutiennent.
« Les centres de données représentent un défi en matière d’infrastructure électrique à l’échelle de l’économie, mais le plus gros problème est la collision entre l’accélération de la demande et la fourniture de plus en plus complexe de l’approvisionnement », a déclaré Lindsay Grant, vice-présidente de la recherche sur les métaux et les mines chez Wood Mackenzie, dans le rapport. « Les prix élevés devraient déclencher des investissements, mais l’approbation des projets reste en deçà des attentes. »
Les résultats mettent en évidence un écart croissant entre les ambitions des gouvernements de sécuriser les minéraux essentiels et la capacité de l’industrie à développer de nouvelles mines. Les délais d’obtention de permis, l’incertitude géopolitique et les projets de plus en plus complexes menacent de retarder la production, même si les prix élevés des matières premières améliorent les rendements potentiels.
La haute pression du cuivre
Le cuivre est confronté à certaines des pressions les plus fortes. Les prix ont atteint un niveau record de 14 759 dollars la tonne, les politiques commerciales et de stockage américaines faussant les stocks mondiaux. Les stocks nationaux assurent plus de 170 jours de couverture, contre seulement 48 jours ailleurs, laissant les marchés en dehors des États-Unis confrontés à un déficit de cuivre affiné d’environ 450 000 tonnes.
La production minière chilienne devrait chuter de 5,2 % en 2026, même si la production mondiale devrait augmenter de plus de 5 % en 2027 après trois années de croissance stagnante.
Les perspectives à plus long terme restent incertaines. Wood Mackenzie estime que les mineurs doivent mettre en ligne environ 850 000 tonnes de nouvelle production de cuivre par an au cours de la prochaine décennie, un objectif exigeant compte tenu des délais de développement et de la hausse des coûts des projets.
Les marchés de l’aluminium sont confrontés à un choc d’offre différent après que les attaques ont endommagé deux grandes fonderies du Moyen-Orient, supprimant près de 2 % de la production primaire mondiale et contribuant à un déficit prévu d’un million de tonnes en 2026.
La hausse des prix a encouragé les producteurs à relancer leurs capacités inutilisées, notamment en Chine, où les taux d’exploitation ont atteint 99 %. La production indonésienne est également en expansion, atteignant 1,3 million de tonnes cette année et approchant les 3 millions de tonnes d’ici 2030.
Wood Mackenzie s’attend à ce que l’aluminium redevienne excédentaire en 2027, même si les conditions sous-jacentes du marché restent favorables. Une expansion indonésienne plus rapide et une croissance économique plus faible constituent les principaux risques baissiers.
Le nickel est en voie de s’équilibrer après des années d’offre excédentaire, la production mondiale raffinée devant se contracter de 2 % en 2026, sa première baisse annuelle depuis 2015.
Toutefois, les perspectives diffèrent fortement selon les produits. Les quotas miniers indonésiens, la baisse de la qualité du minerai et les perturbations liées à la sécheresse resserrent les approvisionnements en nickel de classe II, avec des déficits attendus à partir de 2027. Les producteurs chinois d’acier inoxydable réagissent en augmentant l’utilisation de ferraille et de cathodes de classe I.
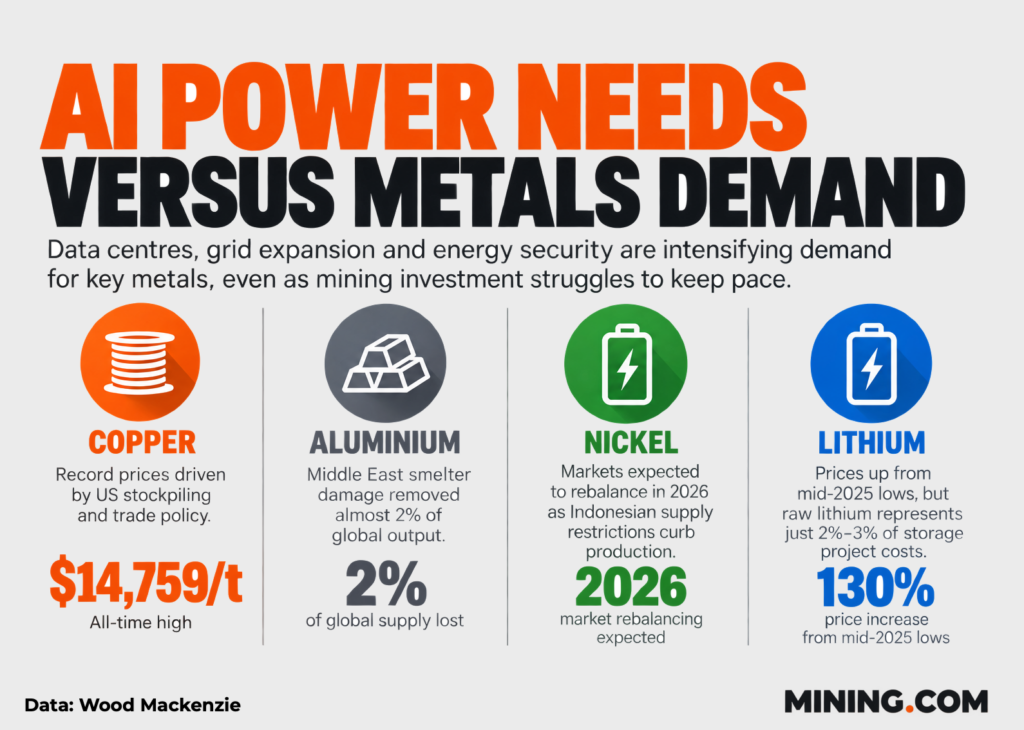
Les marchés du nickel et des produits chimiques de classe I, quant à eux, continuent de faire face à des excédents alors que les projets indonésiens de lixiviation acide à haute pression et la capacité de raffinage chinoise augmentent. Wood Mackenzie prévoit que les prix du nickel remonteront vers 19 000 dollars la tonne d’ici 2030, même si les politiques indonésiennes et la disponibilité du soufre restent des incertitudes importantes.
Investissement batterie
La technologie des batteries ajoute une autre dimension à la demande de métaux, à mesure que la chimie du lithium fer phosphate (LFP) renforce sa position dans les véhicules électriques et le stockage d’énergie.
Wood Mackenzie s’attend à ce que LFP domine le marché des batteries de masse jusqu’en 2030, soutenu par l’expansion de la fabrication chinoise et une technologie de charge plus rapide. La batterie Shenxing de troisième génération de CATL vise une charge de 10 % à 80 % en moins de quatre minutes.
Les chimies alternatives progressent également. CATL a conclu en avril un accord de fourniture de sodium-ion de 60 GWh sur trois ans avec HiTHIUM Energy Storage, tandis que Wood Mackenzie s’attend à ce que les modules de batterie sodium-ion atteignent la parité de coût avec LFP d’ici 2035. La production de masse de batteries à semi-conducteurs pourrait commencer vers 2030.
Les prix du carbonate de lithium ont rebondi d’environ 130 % par rapport à leurs plus bas niveaux de la mi-2025, mais le lithium brut ne représente que 2 à 3 % du coût d’un projet de stockage clé en main typique de 100 MW sur quatre heures. Une augmentation de 83 % des prix du lithium au cours du premier trimestre 2026 s’est traduite par une augmentation d’environ 10 % des coûts du système de stockage complet.
Le financement reste un défi plus important. L’industrie du lithium a attiré 60 milliards de dollars au cours de la dernière décennie, contribuant ainsi à décupler l’offre de produits chimiques raffinés. Wood Mackenzie estime qu’il faudra entre 150 et 250 milliards de dollars supplémentaires d’ici les années 2050.
Les développeurs chinois peuvent construire des capacités de production plus efficacement que leurs concurrents occidentaux, ce qui complique les efforts des gouvernements extérieurs à la Chine pour établir des chaînes d’approvisionnement indépendantes en batteries.
La disponibilité de l’électricité constitue un obstacle supplémentaire. Au Japon, les centres de données peuvent être achevés en moins de cinq ans, tandis que la mise à niveau du réseau peut prendre plus d’une décennie. Les développeurs envisagent de plus en plus les micro-réseaux et la production hors réseau malgré des coûts deux à trois fois plus élevés que ceux de l’électricité connectée au réseau.
« Les marchés s’adaptent à un monde où la sécurité de l’approvisionnement, la disponibilité de l’énergie et les considérations géopolitiques s’ajoutent de plus en plus à la compétitivité des coûts pour façonner les résultats des investissements », a déclaré Grant.