Les minéraux critiques sont de plus en plus difficiles à extraire à mesure que les gisements vieillissants, la baisse des teneurs du minerai et les opérations de plus en plus complexes menacent la capacité de l’industrie minière à maintenir sa production, selon un nouveau rapport d’EY.
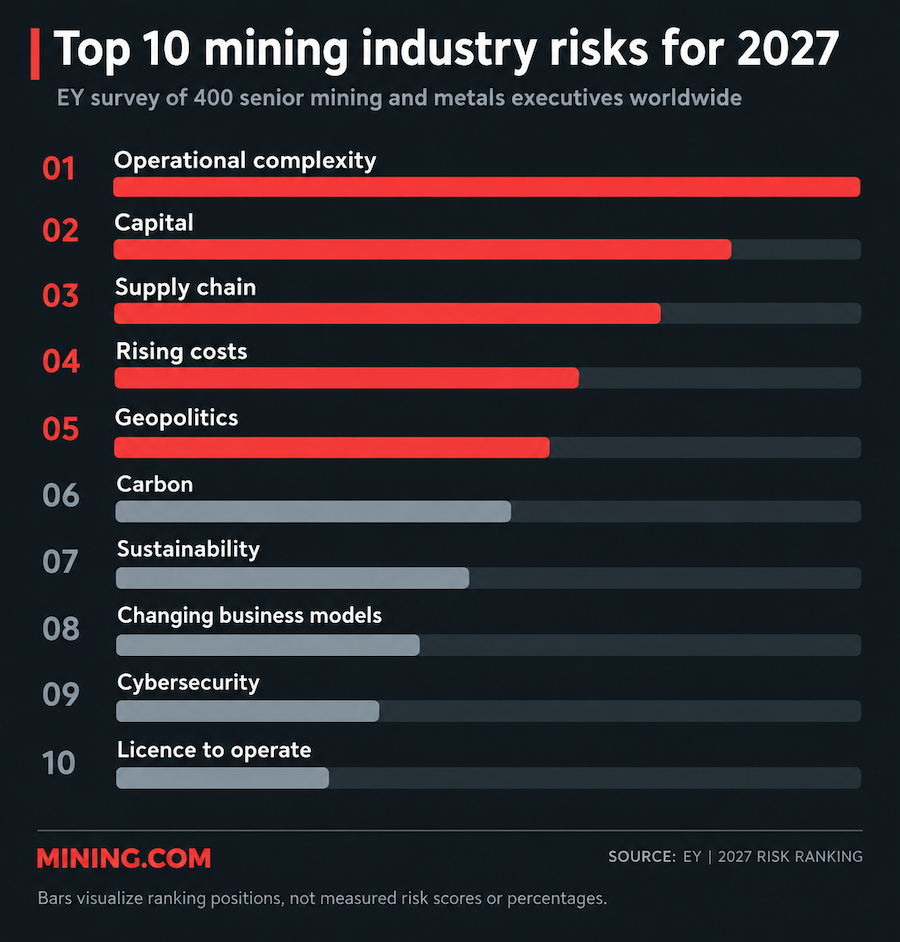
Le Les 10 principaux risques et opportunités commerciaux dans le secteur des mines et des métaux Le rapport classe la complexité opérationnelle comme le plus grand risque du secteur pour 2027, suivi par la disponibilité des capitaux, les perturbations de la chaîne d’approvisionnement, la hausse des coûts et la géopolitique. Les résultats sont basés sur une enquête menée auprès de 400 cadres supérieurs des secteurs minier et métallurgique du monde entier.
« L’exploitation minière a toujours été complexe, mais le degré de complexité opérationnelle augmente à mesure que les mines vieillissent et que les réserves s’épuisent et que les nouvelles sont plus difficiles à exploiter et à traiter », a déclaré Paul Mitchell, responsable mondial des mines et des métaux d’EY, dans un communiqué.
Ces défis revêtent une importance particulière pour les minéraux critiques, que les gouvernements considèrent de plus en plus comme essentiels au développement industriel et à la sécurité des chaînes d’approvisionnement. Les producteurs sont confrontés à la tâche de remplacer les réserves épuisées tout en faisant face à des conditions d’extraction plus exigeantes, à des contraintes de financement et à des politiques gouvernementales changeantes.
Des dépôts qui s’épuisent
Les retards de conformité réglementaire sont apparus comme le principal facteur contribuant à la complexité opérationnelle, suivis par la variabilité des notes de réserve, citée par 29 % des personnes interrogées. La disponibilité de la main-d’œuvre, la manutention, la capacité de transformation, le transport et la fiabilité des équipements ont chacun touché 24 à 26 % des cadres interrogés.
À mesure que les mines arrivent à maturité, les exploitants disposent de moins d’options pour ajuster les calendriers de production, mélanger le minerai ou rediriger les matériaux vers les installations de traitement. Une flexibilité moindre rend plus difficile l’absorption des perturbations, ce qui risque d’augmenter les coûts et de limiter la production.
Le développement de gisements de remplacement présente des défis supplémentaires à mesure que les entreprises sont confrontées à des conditions d’exploitation et de traitement plus difficiles.
Le capital, deuxième risque, devient également de plus en plus difficile à obtenir à des conditions favorables. Bien que des financements restent disponibles, les investisseurs sont de plus en plus sélectifs à mesure que les prix des matières premières divergent, obligeant les sociétés minières à reconsidérer la manière dont elles financent les nouveaux développements et maintiennent les opérations existantes.
L’enquête révèle que 44 % des entreprises recherchent des capitaux auprès des fabricants d’équipement d’origine, tandis que 39 % recherchent des fonds souverains et 39 % ciblent les investissements gouvernementaux.
« L’accès à diverses sources de financement sera essentiel à mesure que les entreprises chercheront à préserver leur flexibilité lorsque les conditions du marché changent », a déclaré Mitchell.
Les perturbations de la chaîne d’approvisionnement, classées en troisième position, ajoutent de la pression en affectant la livraison des intrants miniers, les opérations de transformation et l’accès aux marchés.
Pour réduire leur exposition, 53 % des sociétés minières investissent dans la technologie pour améliorer la visibilité de la chaîne d’approvisionnement, tandis que 52 % augmentent leurs stocks pour protéger leurs opérations contre les interruptions.
La hausse des coûts constitue un autre obstacle. Des prix encore plus élevés pour certains produits de base n’ont pas entièrement compensé les intrants plus chers et les exigences supplémentaires liées à l’exploitation de mines de plus en plus complexes.
« Les initiatives de productivité sont souvent minées par les silos organisationnels et génèrent une plus grande valeur lorsqu’elles sont gérées sur l’ensemble de la chaîne de valeur plutôt que par le biais de programmes isolés de réduction des coûts », a déclaré Mitchell.
Pressions stratégiques sur l’offre
Les gouvernements intensifient leurs efforts pour sécuriser les approvisionnements essentiels en minéraux, ajoutant ainsi une dimension géopolitique aux défis opérationnels et financiers de l’industrie.
Les engagements de financement public pour les minéraux critiques ont plus que quadruplé entre 2023 et 2025 pour atteindre environ 65 milliards de dollars, selon EY. L’enquête révèle également que 28 % des dirigeants du secteur minier s’attendent à des investissements directs du gouvernement au cours des 12 prochains mois.
« Les gouvernements considèrent de plus en plus la sécurité de l’approvisionnement en minéraux comme une priorité stratégique et introduisent des incitations pour encourager l’exploitation minière, la transformation et le raffinage au niveau national », a déclaré Mitchell.
Le rôle croissant des gouvernements pourrait créer de nouvelles opportunités de financement pour les promoteurs, même si l’évolution des relations commerciales, des politiques industrielles et des conditions d’investissement pourrait compliquer la planification à long terme.
La géopolitique se classe au cinquième rang des risques du secteur, mais son influence s’étend à l’allocation des capitaux, aux chaînes d’approvisionnement et aux décisions concernant les endroits où les entreprises développent de nouveaux projets.
Mitchell a prévenu que l’incertitude persisterait au-delà des événements politiques à court terme, y compris les élections de mi-mandat aux États-Unis, obligeant les sociétés minières à intégrer plus de flexibilité dans leurs stratégies d’investissement.
La technologie pourrait aider les producteurs à surmonter certaines de ces contraintes grâce à l’intelligence artificielle, à l’automatisation et à une meilleure efficacité de transformation. Cependant, une plus grande connectivité numérique expose les opérations minières à des menaces de sécurité supplémentaires.
La cybersécurité est entrée dans le top 10 des risques d’EY pour 2027, les recherches de la société révélant que 67 % des actifs miniers et métalliques tombent dans une zone de vulnérabilité caractérisée par une visibilité et des contrôles de cybersécurité inférieurs à la moyenne.
Le carbone, la durabilité, l’évolution des modèles économiques et la licence d’exploitation complètent le classement.
Pour les producteurs de minéraux essentiels, les résultats mettent en évidence une tension croissante entre les ambitions des gouvernements de sécuriser les approvisionnements en minéraux et la capacité de l’industrie à développer et à exploiter des gisements de plus en plus difficiles.
« L’important est de ne pas attendre que cette incertitude disparaisse – elle ne disparaîtra pas », a déclaré Mitchell. « Au lieu de cela, les sociétés minières doivent réévaluer les hypothèses qui sous-tendent les stratégies, les portefeuilles et les décisions en matière de capital et intégrer une plus grande flexibilité dans leur façon de fonctionner. »