La production mondiale de cuivre extrait pourrait chuter cette année pour la première fois depuis près d’une décennie, même après que les prix aient atteint des records, car les perturbations, la baisse des teneurs et la faiblesse de la production chilienne révèlent la lenteur avec laquelle les mineurs peuvent réagir à la hausse des prix, selon Sprott Asset Management.
La production minière a chuté de 1,1 % d’une année sur l’autre au premier semestre 2026, tandis que les perturbations à la mine Grasberg de Freeport-McMoRan (NYSE : FCX) en Indonésie et au complexe Kamoa-Kakula d’Ivanhoe Mines (TSX : IVN ; US-OTC : IVPAF) en République démocratique du Congo ont supprimé environ 600 000 tonnes de la production attendue pour 2026, selon un nouveau rapport publié cette semaine par Sprott. Cela équivaut à environ 2,5 % de l’offre minière mondiale annuelle.
« Des prix plus élevés améliorent la rentabilité des projets, mais ils ne peuvent pas compresser chaque étape de développement ni reconstituer rapidement le pipeline de découvertes », a écrit Jacob White, directeur de la gestion des produits ETF chez Sprott Asset Management, dans le rapport. Les projets de cuivre mettent en moyenne environ 17,5 ans pour passer de la découverte à la production, a-t-il déclaré.
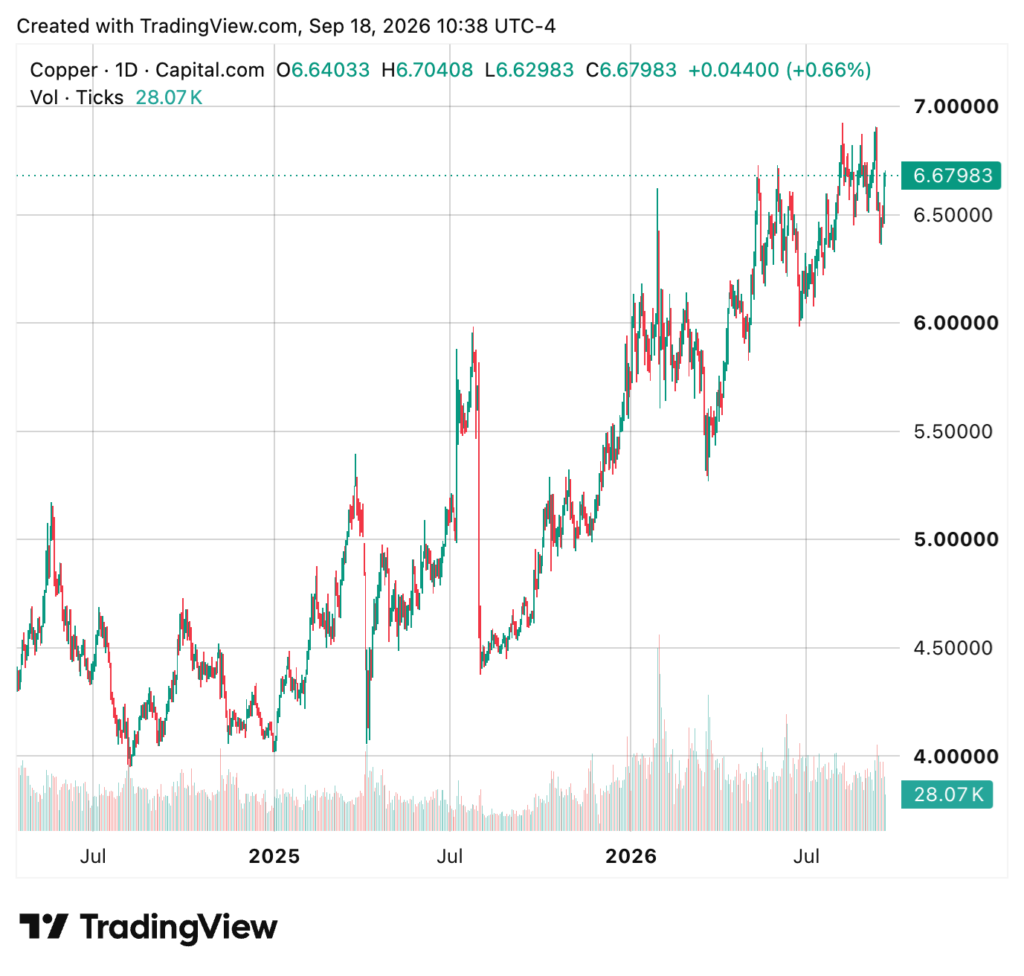
Cette contrainte se heurte à la demande croissante des réseaux électriques, des centres de données d’intelligence artificielle et de la défense, tandis que la politique tarifaire américaine a transféré des volumes inhabituellement importants de métal raffiné vers des entrepôts américains. Les prix du cuivre ont augmenté de 47 % au cours des 12 mois précédant août, selon Sprott, de Toronto. Elle gère environ 77 milliards de dollars canadiens (55 milliards de dollars) d’actifs.
Le Chili traîne
Le Chili, qui représentait environ 23 % de la production minière mondiale l’année dernière, reste le plus grand point faible. La production a chuté de 6,6% au premier semestre et de 9,4% sur un an en juillet, a déclaré Sprott.
La commission nationale du cuivre, Cochilco, a abaissé le mois dernier ses prévisions de production pour 2026 à 5,27 millions de tonnes, soit 2,6 % de moins que l’année dernière, citant entre autres facteurs une production exceptionnellement faible au premier semestre de Codelco, Escondida et Spence.
Codelco, la société minière d’État chilienne, a abandonné en août son objectif de production pour 2026 à la suite de revers, notamment d’un accident mortel à El Teniente, où le développement du tronçon Andes Norte pourrait rester suspendu pendant deux ans. Le revers d’El Teniente a ajouté aux inquiétudes concernant l’offre mondiale de cuivre.
La pression s’étend aux producteurs du secteur privé. Antofagasta (LSE : ANTO) et Lundin Mining (TSX : LUN) ont revu à la baisse leurs prévisions pour 2026 en août, supprimant au total 35 000 à 55 000 tonnes de la production attendue, selon Sprott. Lundin a abaissé ses perspectives après qu’une deuxième violente tempête hivernale ait perturbé ses opérations chiliennes.
Même Escondida de BHP (ASX, LSE, NYSE : BHP), la plus grande mine de cuivre au monde, illustre le problème de la teneur. Malgré un débit record d’exploitation minière et de concentration au cours de l’exercice 2026, BHP s’attend à ce que la production d’Escondida tombe de 1,26 million de tonnes à 1 million-1,1 million de tonnes au cours de l’exercice 2027, à mesure que les qualités d’alimentation diminuent.
Les prix du cuivre ont été multipliés par sept entre 2000 et 2025, a noté Sprott, tandis que la production minière chilienne n’a augmenté que de 15 %, soulignant la difficulté de transformer des prix plus élevés en tonnes supplémentaires.
Compression tarifaire
L’étanchéité des mines ne signifie pas que le marché du raffinage est actuellement déficitaire. Les données de l’International Copper Study Group montrent que la production raffinée a augmenté de 2,4 % au premier semestre tandis que l’utilisation apparente a gagné 2,3 %, laissant un excédent préliminaire de 131 000 tonnes, soit 98 000 tonnes après ajustement des variations des stocks obligataires chinois.
Mais l’endroit où ce cuivre est stocké est devenu de plus en plus important.
Les importations américaines de cathodes ont bondi pour atteindre un niveau record de 223 000 tonnes en juillet, contre une fourchette typique de juillet de 37 000 à 80 000 tonnes avant 2024, alors que les négociants ont importé du métal dans le pays avant d’éventuels droits de douane, a déclaré Sprott. Les stocks du COMEX ont augmenté de 712 % entre février 2025 et août de cette année, tandis que les stocks de Londres et de Shanghai ont diminué.
Les attentes selon lesquelles le président américain Donald Trump imposerait des droits de douane de 50 % sur le cuivre raffiné avaient auparavant fait grimper le prix du COMEX à une prime de plus de 30 % par rapport à Londres. Le cuivre raffiné a finalement été exclu lorsque les droits de douane ont été annoncés l’année dernière, bien que le département américain du Commerce ait recommandé des droits de douane de 15 % à partir de janvier 2027 et de 30 % à partir de 2028, sous réserve d’une décision présidentielle.
Cette incertitude a continué à encourager le métal à rester aux États-Unis, a déclaré Sprott, ce qui le rend moins disponible ailleurs.
Les mineurs montent en flèche
Le resserrement de l’offre minière a amplifié les gains pour les producteurs.
Le prix au comptant du cuivre au LME a augmenté de 4,4 % en août et de 16 % au cours des huit premiers mois de l’année, tandis que l’indice Nasdaq Sprott Copper Miners a gagné 17 % en août et 31 % depuis le début de l’année. Les petites sociétés minières de cuivre ont augmenté de 21 % en août.
Au cours des 12 mois jusqu’en août, le prix au comptant du cuivre a gagné 47 %, tandis que les indices des mineurs de cuivre et des mineurs juniors de Sprott ont chacun progressé d’environ 92 %.
La rareté du concentré a également poussé les frais de traitement et de raffinage fortement en faveur des mineurs, tandis que le long cycle de développement signifie que les prix élevés sont plus susceptibles d’encourager au départ l’expansion des friches industrielles, les partenariats et les acquisitions qu’une augmentation rapide de l’offre de nouvelles mines, a déclaré White.
Selon Sprott, seuls trois des dix plus grands producteurs de cuivre au monde sont des sociétés cotées en bourse qui se concentrent principalement sur le cuivre, ce qui signifie qu’une grande partie de l’exposition des investisseurs au métal reste intégrée dans les sociétés minières diversifiées.