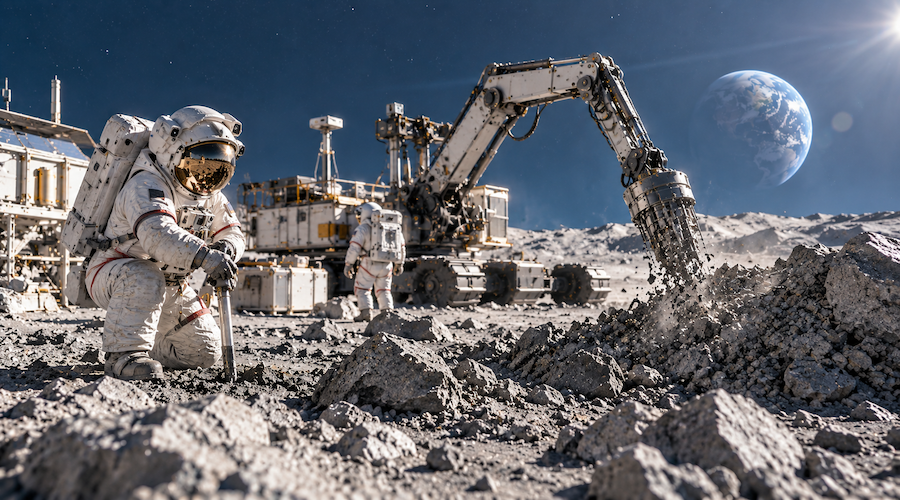
Les mineurs pourraient un jour extraire des fortunes de la Lune et des astéroïdes, mais les gouvernements devront trouver un moyen de récupérer leur part sans tuer l’industrie avant qu’elle ne démarre.
Une recherche co-écrite par Petr Zimčík, directeur du Centre d’économie et d’analyse des données de l’Université NEWTON, propose un système qui prendrait en compte l’inflation, les mouvements des taux de change et la volatilité des prix des matières premières tout en distribuant une partie des revenus aux pays dépourvus de capacités d’exploitation minière spatiale.
« La meilleure approche consiste à diviser les recettes fiscales globales de l’exploitation minière spatiale à deux fins différentes », a déclaré Zimčík à MINING.COM. « La première consiste à créer un dividende mondial des ressources spatiales pour les pays. »
Le cadre cherche à répondre aux questions auxquelles les gouvernements pourraient éventuellement être confrontés à mesure que les entreprises se rapprochent de l’extraction des ressources de la Lune, des astéroïdes et d’autres corps célestes : qui perçoit les impôts, quand ils deviennent payables, comment les ressources sans prix de marché sont évaluées et si les pays dépourvus de technologie spatiale devraient partager les recettes.
Taxer l’espace
Zimčík a déclaré qu’une autorité fiscale centrale pourrait être établie par le biais d’un traité multilatéral négocié sous l’égide des Nations Unies, à la suite d’un processus similaire à l’élaboration du Traité sur l’espace extra-atmosphérique dans les années 1960.
Le Comité des Nations Unies sur les utilisations pacifiques de l’espace extra-atmosphérique, ou COPUOS, serait un point de départ logique car il constitue déjà le principal forum multilatéral chargé d’élaborer des règles internationales régissant les activités spatiales, a-t-il déclaré. Mais le comité ne dispose pas d’un mécanisme indépendant de taxation ou d’application.
Au lieu de cela, les pays participants pourraient créer une autorité fiscale distincte sur les ressources spatiales, le COPUOS fournissant une expertise technique et juridique. L’application resterait en grande partie entre les mains des gouvernements nationaux à travers les exigences en matière de licences.
Les entreprises lançant ou exploitant des missions minières nécessiteraient l’autorisation des États participants, ce qui pourrait faire du respect du régime fiscal international une condition pour obtenir et conserver des licences.
« Cette approche est similaire à la coopération fiscale internationale, dans laquelle l’application des taxes dépend en fin de compte des autorités nationales », a déclaré Zimčík.
Déterminer quand l’impôt devient payable présente un autre défi. Taxer le matériel dès son extraction serait relativement simple sur le plan administratif, mais pourrait constituer un fardeau pour les entreprises avant qu’elles ne récupèrent les investissements importants nécessaires pour atteindre et exploiter les ressources dans l’espace.
Zimčík est plutôt favorable à une taxation initiale de la rente économique, c’est-à-dire des rendements générés après qu’une entreprise a récupéré ses investissements et ses coûts d’exploitation légitimes.
« Si le projet minier échoue, l’entreprise ne sera pas confrontée à une lourde facture fiscale simplement parce qu’elle a extrait des matériaux », a-t-il déclaré. « La fiscalité commencerait lorsque le projet générerait des retombées économiques extraordinaires pour l’entreprise. »
Ce modèle pourrait évoluer à mesure que se développe une économie hors Terre. Les ressources extraites dans l’espace pourraient ne jamais atteindre la Terre, mais alimenter la construction orbitale, les stations-service ou les colonies sur la Lune ou sur Mars.
Un système mature pourrait donc imposer un petit prélèvement administratif au moment de l’extraction, une taxe plus importante lorsqu’une ressource est vendue ou consommée et un règlement final si elle entre finalement sur un marché terrestre, a déclaré Zimčík.
Le cadre chercherait également à protéger les projets des fluctuations monétaires et inflationnistes en libellés les seuils fiscaux dans une unité comptable internationale stable liée à un panier de principales devises et matières premières.
Les ajustements à l’inflation pourraient se produire automatiquement, tandis que les mouvements des taux de change affecteraient la conversion en monnaies nationales plutôt que le passif sous-jacent. Lier l’impôt principal à la rentabilité permettrait également d’atténuer les projets en cas de ralentissement des prix des matières premières : les taux d’imposition effectifs diminueraient lorsque les prix sont faibles ou les coûts sont élevés et augmenteraient lorsque les projets génèrent des rentes économiques plus élevées.
Partager les bénéfices
La question la plus difficile politiquement est peut-être de décider à qui profite le fait que seul un petit groupe de pays riches et d’entreprises privées possède initialement la technologie et le capital nécessaires pour exploiter des mines au-delà de la Terre.
Selon la proposition de Zimčík, une partie fixe des recettes fiscales internationales sur les ressources spatiales financerait un dividende mondial sur les ressources spatiales distribué entre les pays participants en utilisant une formule basée sur la population, les écarts de développement et les contributions à l’écosystème spatial mondial.
La population refléterait le concept selon lequel les ressources extraterrestres font partie de l’intérêt commun de l’humanité, tandis que la composante développement dirigerait davantage d’argent vers les pays à faible revenu. Un troisième élément reconnaîtrait les nations contribuant aux infrastructures, à la recherche, aux capacités de lancement ou à l’expertise scientifique.
Une autre partie des revenus pourrait être versée à un Fonds de développement mondial finançant des biens publics, notamment l’adaptation au climat, les infrastructures d’énergie propre, la défense planétaire et l’accès des pays en développement aux infrastructures spatiales.
Les pays dépourvus de capacités minières conserveraient par conséquent un enjeu économique dans l’industrie émergente, réduisant potentiellement le risque que le leadership technologique dans l’espace élargisse encore les disparités entre les nations.
La gouvernance du fonds doit rester distincte des sociétés minières et des gouvernements nationaux individuels, a déclaré Zimčík. Un modèle pourrait permettre aux États participants, aux scientifiques indépendants, aux économistes et aux experts juridiques d’être représentés au sein d’un nouvel organe directeur.
Cette séparation pourrait également aider à résoudre une question fondamentale non résolue : la collecte de fonds auprès d’entreprises exploitant des ressources extraterrestres peut-elle être interprétée comme une reconnaissance de revendications de propriété.
Zimčík a déclaré que les contributions devraient être explicitement classées comme des paiements fiscaux plutôt que comme des paiements conférant des droits de propriété.
« Par conséquent, cotiser à ce fonds n’établirait ni ne reconnaîtrait la propriété d’un astéroïde, d’un gisement minéral ou d’un territoire spatial », a-t-il déclaré.
La distinction est importante car le Traité sur l’espace extra-atmosphérique interdit l’appropriation nationale de l’espace extra-atmosphérique et des corps célestes, tandis que le traitement juridique des ressources extraites reste l’objet d’un débat international.
Établir l’architecture fiscale avant que l’exploitation spatiale commerciale ne devienne monnaie courante pourrait donner aux gouvernements plus de temps pour résoudre ces tensions plutôt que d’essayer de concevoir des règles après que de précieuses ressources extraterrestres circulent déjà dans une nouvelle économie.